• Добрый вечер, господа. Среда, а значит время закупки в публичный портфель #акциина5000.

    Начнем, как обычно, с инфляции.

    С 13 по 19 октября цены выросли на 0,05% против 0,11% неделей ранее. Годовая инфляция снизилась с 7,22% до 7,15%. Недельный показатель ниже и прошлогоднего, и среднего за прошлые годы.

    Помогло топливо: его вклад составил около −0,04 п. п.

    Что у нас перед заседанием ЦБ.

    Инфляционные ожидания населения снизились с 14,2% до 13,2%, оценка наблюдаемой инфляции тоже пошла вниз. Но опрос проводили 5–15 октября, когда новые счета за ЖКХ еще не пришли. Поэтому реакцию на тарифы увидим позже. При этом долгосрочные ожидания, наоборот, выросли с 10,7% до 12,2%. Однозначно позитивным такой отчет я бы точно не называл.

    Настроения бизнеса тоже улучшились: индекс бизнес-климата впервые с июня вышел в плюс. Но ценовые ожидания предприятий остаются высокими. Бюджет выглядит лучше опасений, денежная масса постепенно замедляется, хотя все еще растет у верхней границы прогноза ЦБ.

    То есть аргументы есть с обеих сторон, но для уверенного смягчения пока маловато. Денежный рынок закладывает ставку около 14% на ближайшие месяцы. Основное ожидание перед пятницей — пауза. И не менее важным, чем само решение, а я бы даже сказал, что на первом месте — будет обновленный прогноз ставки на следующий год. Это то, на что в первую очередь будут смотреть котировки ОФЗ.

    Пробежимся по аукционам ОФЗ.

    Минфин сегодня разместил 177,1 млрд рублей по номиналу, получив 135,7 млрд рублей в деньгах без НКД. Увеличенный годовой план выполнен на 67%: 4,34 трлн из 6,46 трлн рублей.

    С утра размещали длину ОФЗ-26253 — при спросе 92,8 млрд разместили 77,3 млрд по номиналу с доходностью на отсечке 16,74%, по рынку.

    После обеда разместили 5-летку ОФЗ-26235 на 99,8 млрд, при спросе Х2 : 184 млрд рублей. Разместили по номиналу с доходностью 15,77%, дав всего 3 б. п. премии к рынку. Крупные покупатели участвовали активно. Как видите, на текущие доходности деньги находятся и без больших уступок со стороны Минфина. Это одна из тех причин, почему я все же не смотрю на ОФЗ негативно, даже из-за выросшего шанса на холд. Кажется, что текущая доходность уже находится где то около максимумов.

    Переходим к рынку акций.


    Добрый вечер, господа. Среда, а значит время закупки в публичный портфель #акциина5000.

    Начнем, как обычно, с инфляции.

    С 13 по 19 октября цены выросли на 0,05% против 0,11% неделей ранее. Годовая инфляция снизилась с 7,22% до 7,15%. Недельный показатель ниже и прошлогоднего, и среднего за прошлые годы.

    Помогло топливо: его вклад составил около −0,04 п. п.

    Что у нас перед заседанием ЦБ.

    Инфляционные ожидания населения снизились с 14,2% до 13,2%, оценка наблюдаемой инфляции тоже пошла вниз. Но опрос проводили 5–15 октября, когда новые счета за ЖКХ еще не пришли. Поэтому реакцию на тарифы увидим позже. При этом долгосрочные ожидания, наоборот, выросли с 10,7% до 12,2%. Однозначно позитивным такой отчет я бы точно не называл.

    Настроения бизнеса тоже улучшились: индекс бизнес-климата впервые с июня вышел в плюс. Но ценовые ожидания предприятий остаются высокими. Бюджет выглядит лучше опасений, денежная масса постепенно замедляется, хотя все еще растет у верхней границы прогноза ЦБ.

    То есть аргументы есть с обеих сторон, но для уверенного смягчения пока маловато. Денежный рынок закладывает ставку около 14% на ближайшие месяцы. Основное ожидание перед пятницей — пауза. И не менее важным, чем само решение, а я бы даже сказал, что на первом месте — будет обновленный прогноз ставки на следующий год. Это то, на что в первую очередь будут смотреть котировки ОФЗ.

    Пробежимся по аукционам ОФЗ.

    Минфин сегодня разместил 177,1 млрд рублей по номиналу, получив 135,7 млрд рублей в деньгах без НКД. Увеличенный годовой план выполнен на 67%: 4,34 трлн из 6,46 трлн рублей.

    С утра размещали длину ОФЗ-26253 — при спросе 92,8 млрд разместили 77,3 млрд по номиналу с доходностью на отсечке 16,74%, по рынку.

    После обеда разместили 5-летку ОФЗ-26235 на 99,8 млрд, при спросе Х2 : 184 млрд рублей. Разместили по номиналу с доходностью 15,77%, дав всего 3 б. п. премии к рынку. Крупные покупатели участвовали активно. Как видите, на текущие доходности деньги находятся и без больших уступок со стороны Минфина. Это одна из тех причин, почему я все же не смотрю на ОФЗ негативно, даже из-за выросшего шанса на холд. Кажется, что текущая доходность уже находится где то около максимумов.

    Переходим к рынку акций.


  • Здравствуйте, господа. Из-за проблем со  Sponsr пост выходит не в среду, а в четверг. Пост вчерашний, поэтому делайте на это поправку.

    Закупка в публичный портфель #акциина5000 и краткий обзор рынка недели.

    Начнем, как обычно, с инфляции.

    С 6 по 12 октября цены выросли на 0,11% против 0,96% в предыдущую «тарифную» неделю. В целом показатель немного выше уровней прошлых лет.

    Годовая инфляция ускорилась до 7,22%, а с начала года набежало 6,10%. Нижнюю границу годового прогноза ЦБ в 6–7% уже прошли. Пока что аргументов за снижение ставки больше не становится, но надо понимать, что и за рост тоже.

    Пробежимся по аукционам ОФЗ.

    Сегодня Минфин размещал два фикса. В ОФЗ-26251 с погашением в 2030 году, разместили 41,78 млрд рублей по номиналу. Средневзвешенная цена 83,835%, доходность 15,74%. Дисконт символический: около 0,2 б. п.

    В длинном ОФЗ-26245 с погашением в 2035 году разместили 73,48 млрд рублей по номиналу, еще 21,4 млрд пришлось на дополнительное размещение. Средневзвешенная цена 80,81%, доходность 16,77% годовых. Максимум на первичке за полтора года.

    При этом в длинном выпуске дисконта не было. Наоборот, средневзвешенная цена оказалась «на глаз» на 0,2 п. п. выше рыночного уровня на момент ввода заявок. Как следствие, к вечеру бумага отыграла большую часть падения. То есть покупатель на такую доходность находится и без дополнительной щедрости Минфина.

    Что с бюджетом и ставкой.

    Сентябрь бюджет закрыл с профицитом около 600 млрд рублей, накопленный с начала года дефицит сократился до 5,2 трлн. Результат заметно лучше ожиданий, прежде всего за счет ненефтегазовых доходов, а не того, что ждали мейнстримные аналитики😁

    Доходы за месяц составили 3,71 трлн рублей, прибавив 15,4% г/г. Из них нефтегазовые дали всего 450 млрд, на 22,3% меньше прошлогоднего, в том числе из-за рекордного демпфера. А вот ненефтегазовые выросли на 23,8%, до 3,26 трлн рублей, и пока идут выше даже обновленного плана.

    Расходы составили 3,1 трлн рублей, рост на 12,2% г/г. Темп замедлился сильнее ожиданий, всё же есть шанс на менее значительный рост дефицита по итогу года, но важно смотреть на расходы в последний квартал.


    Здравствуйте, господа. Из-за проблем со  Sponsr пост выходит не в среду, а в четверг. Пост вчерашний, поэтому делайте на это поправку.

    Закупка в публичный портфель #акциина5000 и краткий обзор рынка недели.

    Начнем, как обычно, с инфляции.

    С 6 по 12 октября цены выросли на 0,11% против 0,96% в предыдущую «тарифную» неделю. В целом показатель немного выше уровней прошлых лет.

    Годовая инфляция ускорилась до 7,22%, а с начала года набежало 6,10%. Нижнюю границу годового прогноза ЦБ в 6–7% уже прошли. Пока что аргументов за снижение ставки больше не становится, но надо понимать, что и за рост тоже.

    Пробежимся по аукционам ОФЗ.

    Сегодня Минфин размещал два фикса. В ОФЗ-26251 с погашением в 2030 году, разместили 41,78 млрд рублей по номиналу. Средневзвешенная цена 83,835%, доходность 15,74%. Дисконт символический: около 0,2 б. п.

    В длинном ОФЗ-26245 с погашением в 2035 году разместили 73,48 млрд рублей по номиналу, еще 21,4 млрд пришлось на дополнительное размещение. Средневзвешенная цена 80,81%, доходность 16,77% годовых. Максимум на первичке за полтора года.

    При этом в длинном выпуске дисконта не было. Наоборот, средневзвешенная цена оказалась «на глаз» на 0,2 п. п. выше рыночного уровня на момент ввода заявок. Как следствие, к вечеру бумага отыграла большую часть падения. То есть покупатель на такую доходность находится и без дополнительной щедрости Минфина.

    Что с бюджетом и ставкой.

    Сентябрь бюджет закрыл с профицитом около 600 млрд рублей, накопленный с начала года дефицит сократился до 5,2 трлн. Результат заметно лучше ожиданий, прежде всего за счет ненефтегазовых доходов, а не того, что ждали мейнстримные аналитики😁

    Доходы за месяц составили 3,71 трлн рублей, прибавив 15,4% г/г. Из них нефтегазовые дали всего 450 млрд, на 22,3% меньше прошлогоднего, в том числе из-за рекордного демпфера. А вот ненефтегазовые выросли на 23,8%, до 3,26 трлн рублей, и пока идут выше даже обновленного плана.

    Расходы составили 3,1 трлн рублей, рост на 12,2% г/г. Темп замедлился сильнее ожиданий, всё же есть шанс на менее значительный рост дефицита по итогу года, но важно смотреть на расходы в последний квартал.

  • Добрый вечер, господа. Среда, а значит время закупки в публичный портфель #акциина5000.

    Начнем, как обычно, с инфляции.

    Инфляция в России за неделю выросла с 0,12% до 0,96%, сообщает Росстат.

    Продовольственные товары в среднем с 29 сентября по 5 октября подорожали на 0,17%, непродовольственные на 0,13%, услуги на 5,14%.

    Главный фактор: повышение тарифов ЖКХ, которое произошло 1 октября. Минэкономразвития оценило его влияние на общую инфляцию в 0,75 п. п.

    С начала года цены выросли на 5,94%. Годовая инфляция выросла до 7,17%, по подсчетам Росстата и Минэкономразвития.

    Это явно несколько больше чем закладывал ЦБ, тк почти 1% роста — это четверть годового плана по инфляции😁 Без учета этих данных инфляция все равно немного, но выше чем в предыдущие года.

    Пробежимся по аукционам ОФЗ.

    Сегодня Минфин размещал лишь один выпуск: мою семилетнюю любимку ОФЗ-26252. Спрос составил 134,4 млрд рублей, разместили 81 млрд по номиналу, получив 69,3 млрд рублей в бюджет. Доходность на отсечке 16,63%, цена 85,562% от номинала. Без премии к рынку, вчера на новости о размещении — бумагу и так укатали более чем на 10 б. п.

    Из доступных 83,4 млн бумаг продали 81 млн. Выпуск практически выбран, но до выполнения годового плана еще далеко: 4,08 трлн из 6,46 трлн рублей, или 63%. А речь уже идет об увеличенном плане заимствований.

    Обьясню почему 26252 моя любимка — потому что это та золотая середина, в которой мы имеем среднюю дюрацию и купон ненамного ниже чем в явно более опасной длине. При нормализации кривой и ситуации со ставкой — она плавно отыграет весь рост к погашению, без особых нервов, по пути насыпая приятные купоны.

    Переходим к валюте.

    Минфин объявил объем покупок валюты до 6 ноября: 279,4 млрд рублей, по 12,7 млрд в день. С учетом встречных продаж ЦБ на 0,6 млрд чистая покупка составит 12,1 млрд рублей ежедневно. Для сравнения, в августе было 1,9 млрд.

    В октябре ждут 289,5 млрд рублей дополнительных нефтегазовых доходов, при этом сентябрьскую оценку скорректировали вниз на 10 млрд.

    Добрый вечер, господа. Среда, а значит время закупки в публичный портфель #акциина5000.

    Начнем, как обычно, с инфляции.

    Инфляция в России за неделю выросла с 0,12% до 0,96%, сообщает Росстат.

    Продовольственные товары в среднем с 29 сентября по 5 октября подорожали на 0,17%, непродовольственные на 0,13%, услуги на 5,14%.

    Главный фактор: повышение тарифов ЖКХ, которое произошло 1 октября. Минэкономразвития оценило его влияние на общую инфляцию в 0,75 п. п.

    С начала года цены выросли на 5,94%. Годовая инфляция выросла до 7,17%, по подсчетам Росстата и Минэкономразвития.

    Это явно несколько больше чем закладывал ЦБ, тк почти 1% роста — это четверть годового плана по инфляции😁 Без учета этих данных инфляция все равно немного, но выше чем в предыдущие года.

    Пробежимся по аукционам ОФЗ.

    Сегодня Минфин размещал лишь один выпуск: мою семилетнюю любимку ОФЗ-26252. Спрос составил 134,4 млрд рублей, разместили 81 млрд по номиналу, получив 69,3 млрд рублей в бюджет. Доходность на отсечке 16,63%, цена 85,562% от номинала. Без премии к рынку, вчера на новости о размещении — бумагу и так укатали более чем на 10 б. п.

    Из доступных 83,4 млн бумаг продали 81 млн. Выпуск практически выбран, но до выполнения годового плана еще далеко: 4,08 трлн из 6,46 трлн рублей, или 63%. А речь уже идет об увеличенном плане заимствований.

    Обьясню почему 26252 моя любимка — потому что это та золотая середина, в которой мы имеем среднюю дюрацию и купон ненамного ниже чем в явно более опасной длине. При нормализации кривой и ситуации со ставкой — она плавно отыграет весь рост к погашению, без особых нервов, по пути насыпая приятные купоны.

    Переходим к валюте.

    Минфин объявил объем покупок валюты до 6 ноября: 279,4 млрд рублей, по 12,7 млрд в день. С учетом встречных продаж ЦБ на 0,6 млрд чистая покупка составит 12,1 млрд рублей ежедневно. Для сравнения, в августе было 1,9 млрд.

    В октябре ждут 289,5 млрд рублей дополнительных нефтегазовых доходов, при этом сентябрьскую оценку скорректировали вниз на 10 млрд.

  • Добрый вечер, господа. Среда, а значит время закупки в публичный портфель #акциина5000.

    Начнем, как обычно, с инфляции.

    С 22 по 28 сентября цены выросли на 0,12% против 0,06% неделей ранее. С начала года набежало 4,93%. Недельный показатель ниже прошлогоднего, но выше средних значений прошлых лет, в том числе до СВО.

    Годовая инфляция, по расчетам Интерфакса, немного снизилась: с 6,26% до 6,25%. Но назвать недельный показатель низким, к сожалению, не получится.

    При этом и списать все на топливо в этот раз не выйдет: бензин не подорожал, дизель подешевел на 0,61%. Среди подорожавших продуктов выделяются помидоры, прибавившие 2%, и яйца с ростом на 1,9%. Подросли также цены на крупы, рыбу и мясо.

    С другой стороны, плодоовощная продукция в целом подешевела на 1,2%. Картофель потерял 3,2%, яблоки 2,5%, продолжили дешеветь капуста, морковь и лук. Сахар снизился на 1,2%. То есть сезонное снижение цен еще помогает, но общего роста уже не перекрывает.

    Переходим к ОФЗ и бюджету.

    Аукцион по размещению ОФЗ-26228 признан несостоявшимся: заявок по приемлемым для Минфина ценам не нашлось.

    Подписчики спрашивали меня, с чем связана кровавая баня в длинных ОФЗ. В первую очередь с этим инфоповодом:

    Объём чистого привлечения на внутреннем рынке через размещение ОФЗ в 2026 году составит 5 трлн рублей, сообщает Reuters со ссылкой на материалы к проекту федерального бюджета на 2027–2029 годы.
    Программа внутренних заимствований изначально предусматривала в 2026 году валовой объем размещения на 5,510 трлн рублей, погашение — 1,337 трлн рублей, чистое привлечение в размере 4,173 трлн рублей.
    План на 2027 год, по данным проекта бюджета, повышен еще на 2,3 трлн. руб.

    С учетом факта восьми месяцев и сентябрьских размещений на 1,2 трлн рублей, в четвертом квартале для выполнения нового плана требуется выручить еще 2,2 трлн рублей.

    То есть ОФЗ хватит всем😆

    Добрый вечер, господа. Среда, а значит время закупки в публичный портфель #акциина5000.

    Начнем, как обычно, с инфляции.

    С 22 по 28 сентября цены выросли на 0,12% против 0,06% неделей ранее. С начала года набежало 4,93%. Недельный показатель ниже прошлогоднего, но выше средних значений прошлых лет, в том числе до СВО.

    Годовая инфляция, по расчетам Интерфакса, немного снизилась: с 6,26% до 6,25%. Но назвать недельный показатель низким, к сожалению, не получится.

    При этом и списать все на топливо в этот раз не выйдет: бензин не подорожал, дизель подешевел на 0,61%. Среди подорожавших продуктов выделяются помидоры, прибавившие 2%, и яйца с ростом на 1,9%. Подросли также цены на крупы, рыбу и мясо.

    С другой стороны, плодоовощная продукция в целом подешевела на 1,2%. Картофель потерял 3,2%, яблоки 2,5%, продолжили дешеветь капуста, морковь и лук. Сахар снизился на 1,2%. То есть сезонное снижение цен еще помогает, но общего роста уже не перекрывает.

    Переходим к ОФЗ и бюджету.

    Аукцион по размещению ОФЗ-26228 признан несостоявшимся: заявок по приемлемым для Минфина ценам не нашлось.

    Подписчики спрашивали меня, с чем связана кровавая баня в длинных ОФЗ. В первую очередь с этим инфоповодом:

    Объём чистого привлечения на внутреннем рынке через размещение ОФЗ в 2026 году составит 5 трлн рублей, сообщает Reuters со ссылкой на материалы к проекту федерального бюджета на 2027–2029 годы.
    Программа внутренних заимствований изначально предусматривала в 2026 году валовой объем размещения на 5,510 трлн рублей, погашение — 1,337 трлн рублей, чистое привлечение в размере 4,173 трлн рублей.
    План на 2027 год, по данным проекта бюджета, повышен еще на 2,3 трлн. руб.

    С учетом факта восьми месяцев и сентябрьских размещений на 1,2 трлн рублей, в четвертом квартале для выполнения нового плана требуется выручить еще 2,2 трлн рублей.

    То есть ОФЗ хватит всем😆


  • Добрый вечер, господа. 

    Среда, а значит время закупки в публичный портфель #акциина5000.


    Начнем, как обычно, с инфляции.


    С 15 по 21 сентября цены выросли на 0,06% против 0,02% неделей ранее. Недельный рост ускорился, но показатель остается ниже как прошлогоднего, так и среднего за 2017–2021 годы. Поэтому само по себе ускорение здесь еще не повод делать далекоидущие выводы. Бензин перестал вносить основную долю в инфляцию, а дизель даже подешевел — как следствие, самая низкая «неделька» за последние годы.


    Пробежимся по аукционам ОФЗ.


    Минфин сегодня разместил 149,7 млрд рублей по номиналу, выполнив годовой план на 73%: заняли около 4 трлн из запланированных 5,5 трлн рублей.


    С утра размещали 6-летку ОФЗ-26249 Заявок собрали на 215,2 млрд рублей, максимум с апреля. Продали 113,5 млрд по номиналу с доходностью на отсечке 16,14%, практически по рынку. 


    Добрый вечер, господа. 

    Среда, а значит время закупки в публичный портфель #акциина5000.


    Начнем, как обычно, с инфляции.


    С 15 по 21 сентября цены выросли на 0,06% против 0,02% неделей ранее. Недельный рост ускорился, но показатель остается ниже как прошлогоднего, так и среднего за 2017–2021 годы. Поэтому само по себе ускорение здесь еще не повод делать далекоидущие выводы. Бензин перестал вносить основную долю в инфляцию, а дизель даже подешевел — как следствие, самая низкая «неделька» за последние годы.


    Пробежимся по аукционам ОФЗ.


    Минфин сегодня разместил 149,7 млрд рублей по номиналу, выполнив годовой план на 73%: заняли около 4 трлн из запланированных 5,5 трлн рублей.


    С утра размещали 6-летку ОФЗ-26249 Заявок собрали на 215,2 млрд рублей, максимум с апреля. Продали 113,5 млрд по номиналу с доходностью на отсечке 16,14%, практически по рынку. 


  • Нефтепереработчики, ожидания по итогу года + возможное влияние «адских санкций»
    Подпишитесь на уровень «Для продвинутых инвесторов»Уже есть подписка?
    Роснефть, Газпромнефть, Башнефть, Татнефть, ЛУКОЙЛ. Где остался джус?Подпишитесь, чтобы читать далее
    Для продвинутых инвесторов

  • Добрый вечер, господа. Среда, а значит время закупки в публичный портфель #акциина5000.


    Начнем, как обычно, с инфляции.

    С 8 по 14 сентября цены выросли на 0,02%, с начала года 4,74%. Недельный показатель несколько выше среднего за прошлые годы, но ниже прошлогоднего.

    При этом практически весь недельный прирост снова обеспечило топливо: его вклад составил около 0,02 п. п. То есть без него по остальной корзине в сумме мы были бы примерно около нуля.


    Пробежимся по аукционам ОФЗ.

    Минфин сегодня занял 113,1 млрд рублей, разместив бумаги на 139,6 млрд по номиналу. Годовой план выполнен на 70%: 3,88 трлн из 5,51 трлн рублей. Темп размещений примерно соответствует необходимому, но только при условии, что сам план не придется увеличивать.


    Первой размещали 7-летку ОФЗ-26252. При спросе 131,8 млрд рублей разместили 116,7 млрд по номиналу. Цена отсечения 86,59%, доходность 16,31%, премия к рынку 5 б. п. 

    Несмотря на ухудшение настроений, желающих зафиксировать такую доходность оказалось достаточно.


    С длиной скромнее. В 15-летней легенде ОФЗ-26238 при спросе 40,4 млрд разместили 22,8 млрд по номиналу. Отсечка 52,15%, доходность 16%, премия к рынку минимальная.


    Добрый вечер, господа. Среда, а значит время закупки в публичный портфель #акциина5000.


    Начнем, как обычно, с инфляции.

    С 8 по 14 сентября цены выросли на 0,02%, с начала года 4,74%. Недельный показатель несколько выше среднего за прошлые годы, но ниже прошлогоднего.

    При этом практически весь недельный прирост снова обеспечило топливо: его вклад составил около 0,02 п. п. То есть без него по остальной корзине в сумме мы были бы примерно около нуля.


    Пробежимся по аукционам ОФЗ.

    Минфин сегодня занял 113,1 млрд рублей, разместив бумаги на 139,6 млрд по номиналу. Годовой план выполнен на 70%: 3,88 трлн из 5,51 трлн рублей. Темп размещений примерно соответствует необходимому, но только при условии, что сам план не придется увеличивать.


    Первой размещали 7-летку ОФЗ-26252. При спросе 131,8 млрд рублей разместили 116,7 млрд по номиналу. Цена отсечения 86,59%, доходность 16,31%, премия к рынку 5 б. п. 

    Несмотря на ухудшение настроений, желающих зафиксировать такую доходность оказалось достаточно.


    С длиной скромнее. В 15-летней легенде ОФЗ-26238 при спросе 40,4 млрд разместили 22,8 млрд по номиналу. Отсечка 52,15%, доходность 16%, премия к рынку минимальная.

  • Добрый вечер, господа. Среда, а значит время закупки в публичный портфель #акциина5000.

    Начнем, как обычно, с инфляции.


    С 1 по 7 сентября цены выросли на 0,05%, с начала года 4,72%. Годовая инфляция немного снизилась: с 6,32% до 6,29%. Недельный показатель выше среднего за прошлые годы, но ниже прошлогоднего. Около 0,03 п. п. снова принесло топливо, то есть опять больше половины всего недельного роста.

    Уже в пятницу нас ждет заседание ЦБ по ставке, поэтому сегодня подробнее посмотрим на вводные, с которыми мы к нему подходим.


    Быстро пробежимся по аукционам ОФЗ, тк сегодня были первые полноценные размещения фиксов после долгого перерыва.

    Минфин сегодня разместил почти 91 млрд рублей по номиналу, получив в бюджет около 63 млрд. Годовой план заимствований выполнен на 68%.

    С утра разместили пятилетний ОФЗ-26218. При спросе 91,8 млрд рублей разместили 51,5 млрд по номиналу с доходностью на отсечке 15,45%. Премия к рынку формально почти отсутствует, но со вчера, на новостях о размещении бумагу пролили бодро.

    После обеда был длинный ОФЗ-26230: спрос 72,7 млрд рублей, продано 39,2 млрд по номиналу с доходностью 15,98%. Здесь обошлись тоже без премии к текущему рынку.Больших премия МинФин не дал, что радует, но и покупатели явно осторожны перед заседанием нашего непредсказуумого ЦБ.


    Пробежимся по вводным перед заседанием по ставке.

    М2 в августе прибавила 1,6 трлн рублей, или 1,2% за месяц, 12,9% за год. Рост остается повышенным, но основная прибавка пришлась на текущие счета компаний и наличные. Рублевые средства населения в банках немного сократились, доля срочных вкладов снова пошла вниз. Часть этого объясняется сезонностью, но сберегательная активность физиков постепенно остывает, а кредитная подрастает.


    Добрый вечер, господа. Среда, а значит время закупки в публичный портфель #акциина5000.

    Начнем, как обычно, с инфляции.


    С 1 по 7 сентября цены выросли на 0,05%, с начала года 4,72%. Годовая инфляция немного снизилась: с 6,32% до 6,29%. Недельный показатель выше среднего за прошлые годы, но ниже прошлогоднего. Около 0,03 п. п. снова принесло топливо, то есть опять больше половины всего недельного роста.

    Уже в пятницу нас ждет заседание ЦБ по ставке, поэтому сегодня подробнее посмотрим на вводные, с которыми мы к нему подходим.


    Быстро пробежимся по аукционам ОФЗ, тк сегодня были первые полноценные размещения фиксов после долгого перерыва.

    Минфин сегодня разместил почти 91 млрд рублей по номиналу, получив в бюджет около 63 млрд. Годовой план заимствований выполнен на 68%.

    С утра разместили пятилетний ОФЗ-26218. При спросе 91,8 млрд рублей разместили 51,5 млрд по номиналу с доходностью на отсечке 15,45%. Премия к рынку формально почти отсутствует, но со вчера, на новостях о размещении бумагу пролили бодро.

    После обеда был длинный ОФЗ-26230: спрос 72,7 млрд рублей, продано 39,2 млрд по номиналу с доходностью 15,98%. Здесь обошлись тоже без премии к текущему рынку.Больших премия МинФин не дал, что радует, но и покупатели явно осторожны перед заседанием нашего непредсказуумого ЦБ.


    Пробежимся по вводным перед заседанием по ставке.

    М2 в августе прибавила 1,6 трлн рублей, или 1,2% за месяц, 12,9% за год. Рост остается повышенным, но основная прибавка пришлась на текущие счета компаний и наличные. Рублевые средства населения в банках немного сократились, доля срочных вкладов снова пошла вниз. Часть этого объясняется сезонностью, но сберегательная активность физиков постепенно остывает, а кредитная подрастает.


  • Добрый вечер господа, среда, а значит время закупки в публичный портфель #акциина5000

    Сегодня удивительный день, когда у нас есть все традиционные составляющие наших рубрик, после долгого перерыва😁

    Поехали.

    Начнем, как обычно, с инфляции.

    Росстат выдал дефляцию 0,01% за неделю с 18 по 24 августа, после трех недель дефляции подряд. С начала года потребительские цены выросли на 4,67%. Годовая инфляция, по оценке Минэка, находится на уровне 6,23%.

    Показатель выше средних значений прошлых лет и выше прошлого года. При этом вклад топлива в недельную инфляцию снова был положительным и составил около 0,04 п. п.

    То есть без топлива мы бы, скорее всего, снова увидели дефляцию на уровне или даже ниже предыдущих лет. 

    Рост ВВП в июле замедлился до 0,6% г/г против 1,7% в июне. По итогам семи месяцев ВВП вырос всего на 0,6% г/г. Промпроизводство за январь–июль прибавило 0,1%. Символическо топтание около нуля в абсолютных цифрах и падение реального сектора в действительности.

    Переходим к ОФЗ.

    Аукционы Минфина наконец вернулись, но вернулись в максимально аккуратном формате. После шестинедельной паузы Минфин разместил не фикс, а 16-летний флоутер ОФЗ-29031. Спрос составил 1,42 трлн рублей, почти в полтора раза больше доступного объема, и в итоге весь выпуск на 1 трлн рублей был выкуплен. Отсечка составила 92,5 пп.

    Годовой план заимствований теперь выполнен на 67,3%: 3,71 трлн из 5,51 трлн рублей. 

    ОФЗ в целом продолжают двигаться в достаточно широком боковике, который длится уже второй месяц. На самом деле для рынка ОФЗ сегодняшнее размещение — это скорее нейтральная новость, потому что после большого перерыва все как раз и ждали размещения флоутера, который мы и увидели. Поэтому никакого особого буста котировок мы сегодня не заметили.

    То, что даже флоутер взяли с максимальным дисконтом, — это уже другой разговор, напрямую связанный с параметрами дефицита бюджета, которых все, конечно же, боятся.

    Поэтому ОФЗ, и в первую очередь длина, на этих новостях успели и порасти, и упасть. Но если смотреть движение в рамках месяца, рынок ОФЗ все равно остается в широком боковике.

    Добрый вечер господа, среда, а значит время закупки в публичный портфель #акциина5000

    Сегодня удивительный день, когда у нас есть все традиционные составляющие наших рубрик, после долгого перерыва😁

    Поехали.

    Начнем, как обычно, с инфляции.

    Росстат выдал дефляцию 0,01% за неделю с 18 по 24 августа, после трех недель дефляции подряд. С начала года потребительские цены выросли на 4,67%. Годовая инфляция, по оценке Минэка, находится на уровне 6,23%.

    Показатель выше средних значений прошлых лет и выше прошлого года. При этом вклад топлива в недельную инфляцию снова был положительным и составил около 0,04 п. п.

    То есть без топлива мы бы, скорее всего, снова увидели дефляцию на уровне или даже ниже предыдущих лет. 

    Рост ВВП в июле замедлился до 0,6% г/г против 1,7% в июне. По итогам семи месяцев ВВП вырос всего на 0,6% г/г. Промпроизводство за январь–июль прибавило 0,1%. Символическо топтание около нуля в абсолютных цифрах и падение реального сектора в действительности.

    Переходим к ОФЗ.

    Аукционы Минфина наконец вернулись, но вернулись в максимально аккуратном формате. После шестинедельной паузы Минфин разместил не фикс, а 16-летний флоутер ОФЗ-29031. Спрос составил 1,42 трлн рублей, почти в полтора раза больше доступного объема, и в итоге весь выпуск на 1 трлн рублей был выкуплен. Отсечка составила 92,5 пп.

    Годовой план заимствований теперь выполнен на 67,3%: 3,71 трлн из 5,51 трлн рублей. 

    ОФЗ в целом продолжают двигаться в достаточно широком боковике, который длится уже второй месяц. На самом деле для рынка ОФЗ сегодняшнее размещение — это скорее нейтральная новость, потому что после большого перерыва все как раз и ждали размещения флоутера, который мы и увидели. Поэтому никакого особого буста котировок мы сегодня не заметили.

    То, что даже флоутер взяли с максимальным дисконтом, — это уже другой разговор, напрямую связанный с параметрами дефицита бюджета, которых все, конечно же, боятся.

    Поэтому ОФЗ, и в первую очередь длина, на этих новостях успели и порасти, и упасть. Но если смотреть движение в рамках месяца, рынок ОФЗ все равно остается в широком боковике.


  • Добрый вечер господа, среда, а значит время закупки в публичный портфель #акциина5000

    Начнем, как обычно, с инфляции.

    Росстат выдал 0,01% за неделю с 18 по 24 августа, после трех недель дефляции подряд. Это на уровне прошлых лет, все ок. Годовая инфляция, по расчетам Минэка, находится в районе 6,23%.

    Промпроизводство за январь–июль выросло всего на 0,1%, что в целом достаточно смешно, можно говорить о формальном «росте», но на практике все всё понимают.

    Банк России также опубликовал итоговые данные по М2 за июль. Денежная масса выросла всего на 0,8 трлн рублей, или на 0,6% м/м и 13% г/г., рост М2 продолжает замедляться.

    Кредит экономике в июле вырос на 2,8 трлн рублей, из которых 2,6 трлн пришлось на компании. ЦБ сам пишет, что часть роста связана с разовым эффектом из-за структуры отдельных сделок. Судя по всему, там были какие-то схематозы или технические истории, потому что М2 при этом не разогналась. Обычный рублевый корпкредит тоже подрос, это будет аргументом ЦБ за осторожность в сентябре, хотя как по мне по сумме факторов — все это нейтрально, гораздо важнее бюджет, но в сентябре его еще не будет.

    Плюс Банк России обновил оценку нейтральной ставки. Долгосрочная реальная нейтральная ставка сместилась с 4% до 4,5%, а номинальный ориентир теперь скорее 8-9%, но это история для мира, где инфляция устойчиво около 4%. В реальности, с текущими инфляционными ожиданиями, бюджетными дефицитами и всеми нашими радостями, краткосрочная нейтральная ставка скорее ближе к 10-12%.

    То есть мы уже вошли в зону, где дальше снижать ставку будут аккуратно, вопрос лишь в давлении со стороны помирающего бизнеса. Голос застройщиков в лице Хуснуллина мы уже услышали. 


    Рынок ОФЗ на неделе фактически ходил в широком боковике, как и рынок акций, вслед за новостями и перепадом настроения у участников, но немного веселее. МинФин сказал что может вернутся с первичными размещениями в сентябре — там веселье может и закончится, но надо ещё посмотреть что будут размещать и как.


    Переходим к рынку акций.
    У нас заканчивается сезон отчетов за второй квартал и идет ряд рекомендаций по дивидендам. На днях ждем Газпром нефть, как вы могли заметить — акция сильно крепче рынка, как и Татнефть преф.


    Добрый вечер господа, среда, а значит время закупки в публичный портфель #акциина5000

    Начнем, как обычно, с инфляции.

    Росстат выдал 0,01% за неделю с 18 по 24 августа, после трех недель дефляции подряд. Это на уровне прошлых лет, все ок. Годовая инфляция, по расчетам Минэка, находится в районе 6,23%.

    Промпроизводство за январь–июль выросло всего на 0,1%, что в целом достаточно смешно, можно говорить о формальном «росте», но на практике все всё понимают.

    Банк России также опубликовал итоговые данные по М2 за июль. Денежная масса выросла всего на 0,8 трлн рублей, или на 0,6% м/м и 13% г/г., рост М2 продолжает замедляться.

    Кредит экономике в июле вырос на 2,8 трлн рублей, из которых 2,6 трлн пришлось на компании. ЦБ сам пишет, что часть роста связана с разовым эффектом из-за структуры отдельных сделок. Судя по всему, там были какие-то схематозы или технические истории, потому что М2 при этом не разогналась. Обычный рублевый корпкредит тоже подрос, это будет аргументом ЦБ за осторожность в сентябре, хотя как по мне по сумме факторов — все это нейтрально, гораздо важнее бюджет, но в сентябре его еще не будет.

    Плюс Банк России обновил оценку нейтральной ставки. Долгосрочная реальная нейтральная ставка сместилась с 4% до 4,5%, а номинальный ориентир теперь скорее 8-9%, но это история для мира, где инфляция устойчиво около 4%. В реальности, с текущими инфляционными ожиданиями, бюджетными дефицитами и всеми нашими радостями, краткосрочная нейтральная ставка скорее ближе к 10-12%.

    То есть мы уже вошли в зону, где дальше снижать ставку будут аккуратно, вопрос лишь в давлении со стороны помирающего бизнеса. Голос застройщиков в лице Хуснуллина мы уже услышали. 


    Рынок ОФЗ на неделе фактически ходил в широком боковике, как и рынок акций, вслед за новостями и перепадом настроения у участников, но немного веселее. МинФин сказал что может вернутся с первичными размещениями в сентябре — там веселье может и закончится, но надо ещё посмотреть что будут размещать и как.


    Переходим к рынку акций.
    У нас заканчивается сезон отчетов за второй квартал и идет ряд рекомендаций по дивидендам. На днях ждем Газпром нефть, как вы могли заметить — акция сильно крепче рынка, как и Татнефть преф.

  • Начнем, как обычно, с инфляции.

    Росстат выдал дефляцию 0,02% за неделю с 11 по 17 августа, после снижения цен на 0,06% неделей ранее.

    Показатель ниже средних значений прошлых лет, но выше прошлого года. При этом топливо снова дало положительный вклад около 0,02 п. п. То есть без топлива недельная инфляция была бы еще чуть мягче.

    В целом картина по недельным данным пока выглядит вполне нормально. Никакой новой инфляционной катастрофы мы не видим, а сезонная дефляция продолжает делать свое дело. 

    Вышли свежие инфляционные ожидания.

    Ожидания населения снизились с 14,7% до 13,7%, а оценка наблюдаемой инфляции упала с 15,1% до 14,3%, вернувшись примерно к июньским уровням. То есть июльский всплеск после топливной паники достаточно быстро начал остывать. Теперь посмотрим как отразится августовская вторая волна😁


    У домохозяйств без сбережений ожидания на год вперед снизились с 16,5% до 15%, оценка наблюдаемой инфляции — с 17,1% до 15,5%. У домохозяйств со сбережениями картина как всегда спокойнее: наблюдаемая инфляция снизилась с 13,1% до 12,7%, ожидания на год вперед — с 13% до 12%, что уже близко к средним значениям первого полугодия.


    Долгосрочные ожидания продолжили расти: с 11,2% до 12,4%. Но за счет какого среза населения вы думаю уже догадались — без сбережений😆 Если этих бичей наконец перестанут опрашивать и принимать во внимание — у нас ДКП начнет опираться наконец на реальные цифры.


    Главный нюанс в том, что опрос проводился с 4 по 13 августа, когда вторая топливная волна еще полноценно не дошла до ощущений населения. Поэтому отчет вроде бы неплохой, но расслабляться рано. В октябре еще будут тарифы, топливо тоже может снова подкинуть радости, и нормально оценить эффект на инфляционные ожидания можно будет ближе к концу года. Здесь пока все выглядит скорее за паузу в цикле снижения ставки, но отднозначно об этом я говорить не готов, как принимаются решения я вам уже много раз и писал и рассказывал.


    Про ОФЗ, казалось бы, опять нечего говорить, поскольку аукционы Минфина до сих пор не возобновились, но есть о чем поговорить с другой стороны.

    Начнем, как обычно, с инфляции.

    Росстат выдал дефляцию 0,02% за неделю с 11 по 17 августа, после снижения цен на 0,06% неделей ранее.

    Показатель ниже средних значений прошлых лет, но выше прошлого года. При этом топливо снова дало положительный вклад около 0,02 п. п. То есть без топлива недельная инфляция была бы еще чуть мягче.

    В целом картина по недельным данным пока выглядит вполне нормально. Никакой новой инфляционной катастрофы мы не видим, а сезонная дефляция продолжает делать свое дело. 

    Вышли свежие инфляционные ожидания.

    Ожидания населения снизились с 14,7% до 13,7%, а оценка наблюдаемой инфляции упала с 15,1% до 14,3%, вернувшись примерно к июньским уровням. То есть июльский всплеск после топливной паники достаточно быстро начал остывать. Теперь посмотрим как отразится августовская вторая волна😁


    У домохозяйств без сбережений ожидания на год вперед снизились с 16,5% до 15%, оценка наблюдаемой инфляции — с 17,1% до 15,5%. У домохозяйств со сбережениями картина как всегда спокойнее: наблюдаемая инфляция снизилась с 13,1% до 12,7%, ожидания на год вперед — с 13% до 12%, что уже близко к средним значениям первого полугодия.


    Долгосрочные ожидания продолжили расти: с 11,2% до 12,4%. Но за счет какого среза населения вы думаю уже догадались — без сбережений😆 Если этих бичей наконец перестанут опрашивать и принимать во внимание — у нас ДКП начнет опираться наконец на реальные цифры.


    Главный нюанс в том, что опрос проводился с 4 по 13 августа, когда вторая топливная волна еще полноценно не дошла до ощущений населения. Поэтому отчет вроде бы неплохой, но расслабляться рано. В октябре еще будут тарифы, топливо тоже может снова подкинуть радости, и нормально оценить эффект на инфляционные ожидания можно будет ближе к концу года. Здесь пока все выглядит скорее за паузу в цикле снижения ставки, но отднозначно об этом я говорить не готов, как принимаются решения я вам уже много раз и писал и рассказывал.


    Про ОФЗ, казалось бы, опять нечего говорить, поскольку аукционы Минфина до сих пор не возобновились, но есть о чем поговорить с другой стороны.


  • Добрый вечер господа, среда, а значит время закупки в публичный портфель #акциина5000


    Начнем, как обычно, с инфляции.


    Росстат сегодня выдал дефляцию 0,06% за неделю с 4 по 10 августа. Годовая инфляция в июле снизилась до 5,98% после 6,02% в июне.


    Показатель находится примерно на уровне средних значений прошлых лет, но выше прошлого года. Бензин за неделю подешевел на 0,7%.


    Это уже вторая неделя дефляции подряд, и, как я писал на прошлой неделе, следующие 3-4 недели будут весьма показательными, потому что по статистике именно в этот период у нас часто бывает достаточно мощная дефляция. Пока эта неделя не стала исключением.


    Поэтому это можно считать умеренно позитивным сигналом: траектория инфляции выглядит достаточно нормальной, и никаких пересмотров в сторону ужесточения ДКП до конца года, на мой вкус, пока не требуется.


    Однако вторым не менее, а может быть даже более важным фактором является траектория дефицита бюджета. И у нас как раз вышли предварительные данные об исполнении бюджета за июль.


    Добрый вечер господа, среда, а значит время закупки в публичный портфель #акциина5000


    Начнем, как обычно, с инфляции.


    Росстат сегодня выдал дефляцию 0,06% за неделю с 4 по 10 августа. Годовая инфляция в июле снизилась до 5,98% после 6,02% в июне.


    Показатель находится примерно на уровне средних значений прошлых лет, но выше прошлого года. Бензин за неделю подешевел на 0,7%.


    Это уже вторая неделя дефляции подряд, и, как я писал на прошлой неделе, следующие 3-4 недели будут весьма показательными, потому что по статистике именно в этот период у нас часто бывает достаточно мощная дефляция. Пока эта неделя не стала исключением.


    Поэтому это можно считать умеренно позитивным сигналом: траектория инфляции выглядит достаточно нормальной, и никаких пересмотров в сторону ужесточения ДКП до конца года, на мой вкус, пока не требуется.


    Однако вторым не менее, а может быть даже более важным фактором является траектория дефицита бюджета. И у нас как раз вышли предварительные данные об исполнении бюджета за июль.


  • Добрый вечер господа, вечер среды, а значит время закупки в публичный портфель #акциина5000


    Начнем, как обычно, с инфляции.

    «РОССТАТ ЗАФИКСИРОВАЛ ДЕФЛЯЦИЮ В РФ С 28 ИЮЛЯ ПО 3 АВГУСТА НА 0,02%, ВПЕРВЫЕ С СЕРЕДИНЫ МАЯ


    ГОДОВАЯ ИНФЛЯЦИЯ В РФ НА 3 АВГУСТА ВЫРОСЛА ДО 6,13% — РАСЧЕТЫ»


    Как вы могли понять из годовой инфляции — показатель выше прошлого года. Но при этом на уровне предыдущих лет, поэтому говорить о том что это не особо хорошо или наоборот бежать радоваться нет смысла, тк сейчас пик сезонной дефляции, важнее будут следующие недели — если дефляция будет и там, это хороший знак.


    В очередной неделю у нас не было аукционов ОФЗ. Минфин продолжил паузу, мы уже месяц без первичных аукционов. Как итог, мы можем видеть, что длина в целом отскочила от дна, хотя еще и далека от своих максимумов. Но наиболее интересно это то, что кривая доходности к погашению ОФЗ, начиная от семи лет, стала практически пологой. То есть сейчас нету премии в дальнем конце. Что семилетки из серии 26252 и 26244, что 26254, 26253 или 26248 торгуются практически с одной доходностью. Не исключено, что сейчас нет смысла брать дополнительный риск, поэтому я акцентировался бы на выпуске 26252. Тем более, что середина практически не выросла, в отличие от длины.


    Добрый вечер господа, вечер среды, а значит время закупки в публичный портфель #акциина5000


    Начнем, как обычно, с инфляции.

    «РОССТАТ ЗАФИКСИРОВАЛ ДЕФЛЯЦИЮ В РФ С 28 ИЮЛЯ ПО 3 АВГУСТА НА 0,02%, ВПЕРВЫЕ С СЕРЕДИНЫ МАЯ


    ГОДОВАЯ ИНФЛЯЦИЯ В РФ НА 3 АВГУСТА ВЫРОСЛА ДО 6,13% — РАСЧЕТЫ»


    Как вы могли понять из годовой инфляции — показатель выше прошлого года. Но при этом на уровне предыдущих лет, поэтому говорить о том что это не особо хорошо или наоборот бежать радоваться нет смысла, тк сейчас пик сезонной дефляции, важнее будут следующие недели — если дефляция будет и там, это хороший знак.


    В очередной неделю у нас не было аукционов ОФЗ. Минфин продолжил паузу, мы уже месяц без первичных аукционов. Как итог, мы можем видеть, что длина в целом отскочила от дна, хотя еще и далека от своих максимумов. Но наиболее интересно это то, что кривая доходности к погашению ОФЗ, начиная от семи лет, стала практически пологой. То есть сейчас нету премии в дальнем конце. Что семилетки из серии 26252 и 26244, что 26254, 26253 или 26248 торгуются практически с одной доходностью. Не исключено, что сейчас нет смысла брать дополнительный риск, поэтому я акцентировался бы на выпуске 26252. Тем более, что середина практически не выросла, в отличие от длины.


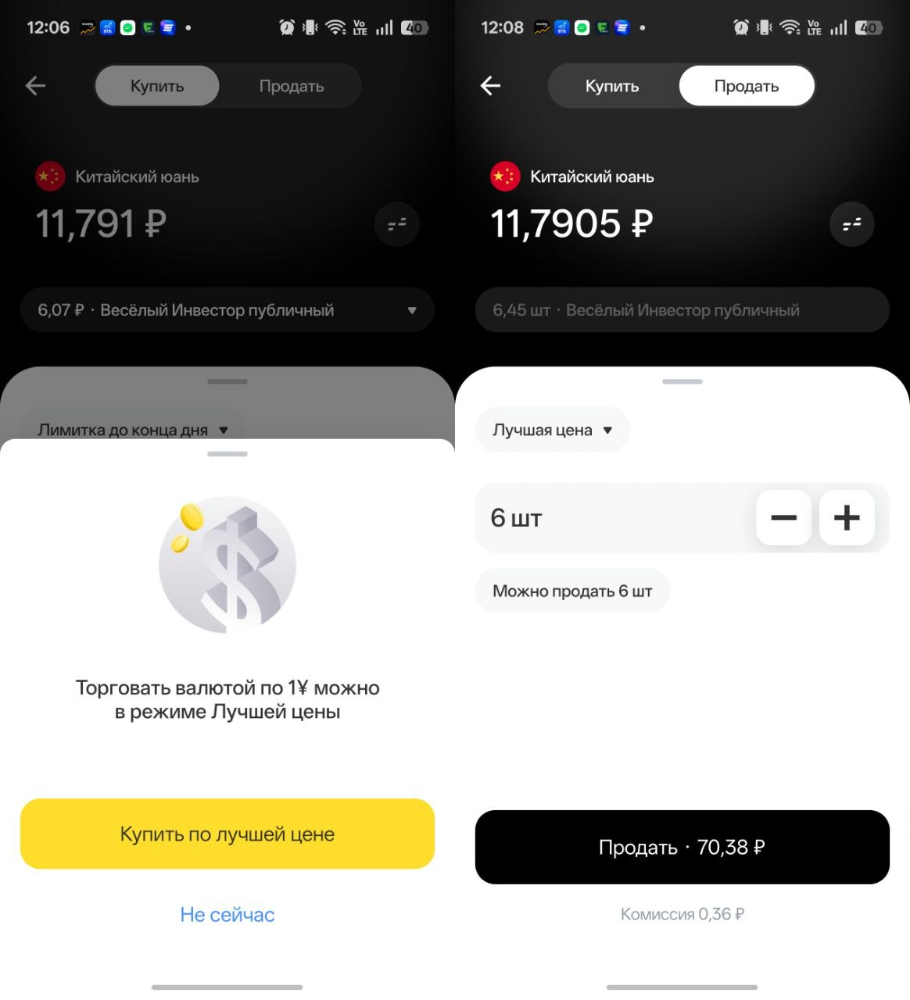
  • Господа, небольшая заметка, благодаря своевременному вопросу подписчика по публичому портфелю. Что бы на этом отдельно не останавливаться в следующую среду.

    Пришли первые юаневые купоны Акрона и по мере роста валютной части — их будет всё больше. Продать на бирже и перевести в рубли их можно в двух стаканах — по 1000 лотов и по 1. И если в большинстве брокеров это нормальные, совершенно разные стаканы, то в Т-банке все, как обычно… особенно😁

    В общем, лоты по 1 можно продавать только если вы выбираете вид заявки — лучшая цена. 

    Я этого сам не знал, пришлось покопаться сейчас 5 минут😁

    Господа, небольшая заметка, благодаря своевременному вопросу подписчика по публичому портфелю. Что бы на этом отдельно не останавливаться в следующую среду.

    Пришли первые юаневые купоны Акрона и по мере роста валютной части — их будет всё больше. Продать на бирже и перевести в рубли их можно в двух стаканах — по 1000 лотов и по 1. И если в большинстве брокеров это нормальные, совершенно разные стаканы, то в Т-банке все, как обычно… особенно😁

    В общем, лоты по 1 можно продавать только если вы выбираете вид заявки — лучшая цена. 

    Я этого сам не знал, пришлось покопаться сейчас 5 минут😁

  • Подпишитесь на уровень «Для продвинутых инвесторов»Уже есть подписка?
    Обновленный геополитический взгляд на осень, который вынуждает перекраивать портфель. Долговые риски разных инструментов, при совсем непопулярных решениях.Подпишитесь, чтобы читать далее
    Для продвинутых инвесторов

  • Добрый вечер господа, среда, а значит время закупки в публичный портфель #акциина5000

    Начнем, как обычно, с инфляции.

    Росстат сегодня выдал +0,04% за неделю. С начала года цены выросли на 4,86%.

    После последних топливных приключений выглядит уже вполне спокойно. Да, бензин все еще подрос на 0,6% за неделю, но в целом картина гораздо лучше, чем та грусть, которую можно было наблюдать пару недель назад.

    Началось сезонное снижение цен на плодоовощи: помидоры -3,6%, капуста -2%, картофель -2%, огурцы -1,2%. Плюс пошел вниз отдых: Черноморское побережье -8,5% за неделю, ЮВА -8%.

    То есть основной дефляционный вклад дал туризм, а из неприятного в лидеры снова вырвались сахар и курица. Причем для них это несезонный рост, а вот Черное море дешевеет ровно по графику, хотя многие могли подумать, что причина в другом.

    Если с бензином продолжится нормализация, то в ближайшие недели мы вполне можем увидеть и дефляционные принты. Показатель выше прошлого года, но ниже, чем в 2023–2024 годах. Тч с учетом бензина никакой катастрофы в этих данных нет.

    Минфин пока воздерживается от аукционов ОФЗ.

    Мы же видим, что длина и в целом все ОФЗ достаточно плавно, но неплохо растут. После сегодняшнего принта по многим бумагам даже было ускорение.

    На рынке акций давление расписочек, по сравнению с тем, которое было в предыдущие два месяца, практически исчезло. Результат можете наблюдать в своих терминалах.

    Растем по всем фронтам, с периодическими ускорениями в бумагах, которые явно перепродали и которые я вам подсвечивал с весны.

    После хорошего отчета Татнефти и обострения между Ираном и США мы наконец-то увидели относительно справедливое движение в нефти. Как следствие, за Татнефтью все нефтепереработчики сегодня очень неплохо отросли. Те, кто держал акции у себя в портфеле, думаю, сегодня улыбаются.

    При этом нельзя сказать, что наш рынок стал каким-то дорогим. По-прежнему огромное количество супердешевых активов.


    Добрый вечер господа, среда, а значит время закупки в публичный портфель #акциина5000

    Начнем, как обычно, с инфляции.

    Росстат сегодня выдал +0,04% за неделю. С начала года цены выросли на 4,86%.

    После последних топливных приключений выглядит уже вполне спокойно. Да, бензин все еще подрос на 0,6% за неделю, но в целом картина гораздо лучше, чем та грусть, которую можно было наблюдать пару недель назад.

    Началось сезонное снижение цен на плодоовощи: помидоры -3,6%, капуста -2%, картофель -2%, огурцы -1,2%. Плюс пошел вниз отдых: Черноморское побережье -8,5% за неделю, ЮВА -8%.

    То есть основной дефляционный вклад дал туризм, а из неприятного в лидеры снова вырвались сахар и курица. Причем для них это несезонный рост, а вот Черное море дешевеет ровно по графику, хотя многие могли подумать, что причина в другом.

    Если с бензином продолжится нормализация, то в ближайшие недели мы вполне можем увидеть и дефляционные принты. Показатель выше прошлого года, но ниже, чем в 2023–2024 годах. Тч с учетом бензина никакой катастрофы в этих данных нет.

    Минфин пока воздерживается от аукционов ОФЗ.

    Мы же видим, что длина и в целом все ОФЗ достаточно плавно, но неплохо растут. После сегодняшнего принта по многим бумагам даже было ускорение.

    На рынке акций давление расписочек, по сравнению с тем, которое было в предыдущие два месяца, практически исчезло. Результат можете наблюдать в своих терминалах.

    Растем по всем фронтам, с периодическими ускорениями в бумагах, которые явно перепродали и которые я вам подсвечивал с весны.

    После хорошего отчета Татнефти и обострения между Ираном и США мы наконец-то увидели относительно справедливое движение в нефти. Как следствие, за Татнефтью все нефтепереработчики сегодня очень неплохо отросли. Те, кто держал акции у себя в портфеле, думаю, сегодня улыбаются.

    При этом нельзя сказать, что наш рынок стал каким-то дорогим. По-прежнему огромное количество супердешевых активов.


  • Подкаст. «Беседы спекулянта с инвестором», выпуск 320

     С автором телеграм-канала «Веселый Инвестор»: 

    по итогам заседания ЦБ 24.07.26:


    — Даст ли что-то снижение ставки?

    — Какую риторику дал ЦБ

    — Интересны ли еще ОФЗ

    — Что ждать к концу года

    — Что будет с бензином

    — Как чувствует себя средний класс

    — Что делать с девелоперами

    — Какой риск у Сбера

    — Что исполняли «расписочники»


    Подкаст. «Беседы спекулянта с инвестором», выпуск 320

     С автором телеграм-канала «Веселый Инвестор»: 

    по итогам заседания ЦБ 24.07.26:


    — Даст ли что-то снижение ставки?

    — Какую риторику дал ЦБ

    — Интересны ли еще ОФЗ

    — Что ждать к концу года

    — Что будет с бензином

    — Как чувствует себя средний класс

    — Что делать с девелоперами

    — Какой риск у Сбера

    — Что исполняли «расписочники»

  • Сегодня поговорим о портфеле, который я для себя называю бронебойным.

    Сначала нужно объяснить логику его происхождения. Изначально этот портфель должен был попасть в платную часть для продвинутых инвесторов на Sponsr. Но в связи с текущей рыночной ситуацией я подумал, что он будет полезен в целом всем подписчикам, особенно новичкам, которые перебрали с позициями, взяли слишком большой вес акций и при этом не имеют опыта, чтобы удерживать их на таких, безусловно, кровавых просадках.

    То есть это портфель для тех, у кого стресс-профиль или просто склад психики не подходит под удержание большой доли акций, либо кто переживает, что мы находимся в переломном для Родины моменте.

    Логика портфеля очень простая. Его задача — выжить в максимально неопределенной экономической и политической обстановке, с учетом всех слухов, если представить, что они частично или полностью могут стать реальностью. Сохранить покупательную способность на длительном промежутке времени, не обращать внимания на долгие периоды просадки и при этом, в случае мощного роста рынка, забрать его существенную часть.

    Достаточно большая ставка в этом портфеле отведена на валютные и квазивалютные позиции, а также акции экспортеров. Это объясняется моей долгосрочной логикой, которая говорит, что нас практически неизбежно ждет девальвация, уже на относительно коротком горизонте, кроме двух сценариев.

    Первый сценарий — структурная перестройка рынка нефтегаза.  

    Второй сценарий — окончание СВО.

    При этом, если разбираться глубже, второй сценарий также может привести к девальвации. Поэтому валютная часть портфеля является обязательной, особенно в периоды такой высокой волатильности и неопределенности.

    Изначально портфель выглядел немного иначе. Он был чуть более консервативным, и доли акций, валютных инструментов и облигаций составляли примерно 30/30/30. Еще 10% было выделено под позицию в золоте.

    Но после того, как мы увидели такую сильную просадку по рынку акций, я не мог оставлять долю акций в районе 30% и увеличил ее до 40%.

    При этом считаю важным отметить, что позиция в золоте является наиболее консервативной частью портфеля. Фактически это тот процент, которым вы можете регулировать собственный уровень тревожности.

    Максимально тревожным людям, которые переживают о том, что может произойти завтра, я бы намекнул все 10% этой части держать в физическом золоте. Те, кто считают такие риски незначительными или несущественными, могут оставить структуру как есть. Чуть детальнее разберем это дальше.


    Структура портфеля.

    Сегодня поговорим о портфеле, который я для себя называю бронебойным.

    Сначала нужно объяснить логику его происхождения. Изначально этот портфель должен был попасть в платную часть для продвинутых инвесторов на Sponsr. Но в связи с текущей рыночной ситуацией я подумал, что он будет полезен в целом всем подписчикам, особенно новичкам, которые перебрали с позициями, взяли слишком большой вес акций и при этом не имеют опыта, чтобы удерживать их на таких, безусловно, кровавых просадках.

    То есть это портфель для тех, у кого стресс-профиль или просто склад психики не подходит под удержание большой доли акций, либо кто переживает, что мы находимся в переломном для Родины моменте.

    Логика портфеля очень простая. Его задача — выжить в максимально неопределенной экономической и политической обстановке, с учетом всех слухов, если представить, что они частично или полностью могут стать реальностью. Сохранить покупательную способность на длительном промежутке времени, не обращать внимания на долгие периоды просадки и при этом, в случае мощного роста рынка, забрать его существенную часть.

    Достаточно большая ставка в этом портфеле отведена на валютные и квазивалютные позиции, а также акции экспортеров. Это объясняется моей долгосрочной логикой, которая говорит, что нас практически неизбежно ждет девальвация, уже на относительно коротком горизонте, кроме двух сценариев.

    Первый сценарий — структурная перестройка рынка нефтегаза.  

    Второй сценарий — окончание СВО.

    При этом, если разбираться глубже, второй сценарий также может привести к девальвации. Поэтому валютная часть портфеля является обязательной, особенно в периоды такой высокой волатильности и неопределенности.

    Изначально портфель выглядел немного иначе. Он был чуть более консервативным, и доли акций, валютных инструментов и облигаций составляли примерно 30/30/30. Еще 10% было выделено под позицию в золоте.

    Но после того, как мы увидели такую сильную просадку по рынку акций, я не мог оставлять долю акций в районе 30% и увеличил ее до 40%.

    При этом считаю важным отметить, что позиция в золоте является наиболее консервативной частью портфеля. Фактически это тот процент, которым вы можете регулировать собственный уровень тревожности.

    Максимально тревожным людям, которые переживают о том, что может произойти завтра, я бы намекнул все 10% этой части держать в физическом золоте. Те, кто считают такие риски незначительными или несущественными, могут оставить структуру как есть. Чуть детальнее разберем это дальше.


    Структура портфеля.


  • Добрый вечер господа, среда, а значит время закупки в публичный портфель #акциина5000


    Начнем, как обычно, с инфляции.

    Росстат сегодня выдал 0,17%. С начала года цены выросли на 4,82%.

    Показатель выше средних значений прошлых лет и выше прошлого года, но как и прошлые неделе — примерно 0,09 п. п. недельной инфляции дал вклад топлива. Без него показатель был бы уже близок к средним значениям, а не к очередному поводу хоронить снижение ставки.


    Топливная история остается главным раздражителем. И, как мы уже обсуждали, повышением ставки бензин не отремонтируешь. Ставкой нельзя быстро починить НПЗ, увеличить предложение топлива или заставить логистику работать лучше. Зато можно сделать кредит дороже для тех, кто всем этим должен заниматься. Тем более, что ситуация налаживается, даже в регионах где люди раньше стояли всю ночь — они нашли занятие поинетереснее😁 

    В Москве очередей не было уже на прошлой неделе.


    Вышли данные по промпроизводству:

    В июне промпроизводство выросло на 0,6% после спада на 0,7% в мае. По итогам первого полугодия индекс промышленного производства увеличился всего на 0,4% г/г. То есть пока это просто отдельный отскок после слабого мая, перегретой экономики кроме ЦБ уже никто не наблюдает.


    Вышли инфляционные ожидания населения. В июле они подскочили с 12,4% до 14,7%, оценка наблюдаемой инфляции выросла с 14,2% до 15,1%, вернувшись к уровню мая.


    Добрый вечер господа, среда, а значит время закупки в публичный портфель #акциина5000


    Начнем, как обычно, с инфляции.

    Росстат сегодня выдал 0,17%. С начала года цены выросли на 4,82%.

    Показатель выше средних значений прошлых лет и выше прошлого года, но как и прошлые неделе — примерно 0,09 п. п. недельной инфляции дал вклад топлива. Без него показатель был бы уже близок к средним значениям, а не к очередному поводу хоронить снижение ставки.


    Топливная история остается главным раздражителем. И, как мы уже обсуждали, повышением ставки бензин не отремонтируешь. Ставкой нельзя быстро починить НПЗ, увеличить предложение топлива или заставить логистику работать лучше. Зато можно сделать кредит дороже для тех, кто всем этим должен заниматься. Тем более, что ситуация налаживается, даже в регионах где люди раньше стояли всю ночь — они нашли занятие поинетереснее😁 

    В Москве очередей не было уже на прошлой неделе.


    Вышли данные по промпроизводству:

    В июне промпроизводство выросло на 0,6% после спада на 0,7% в мае. По итогам первого полугодия индекс промышленного производства увеличился всего на 0,4% г/г. То есть пока это просто отдельный отскок после слабого мая, перегретой экономики кроме ЦБ уже никто не наблюдает.


    Вышли инфляционные ожидания населения. В июле они подскочили с 12,4% до 14,7%, оценка наблюдаемой инфляции выросла с 14,2% до 15,1%, вернувшись к уровню мая.