Закупка в публичный портфель #акциина5000
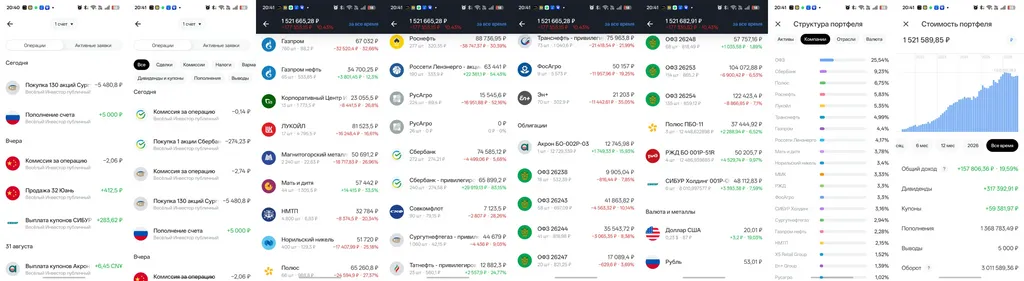
Добрый вечер господа, среда, а значит время закупки в публичный портфель #акциина5000
Сегодня удивительный день, когда у нас есть все традиционные составляющие наших рубрик, после долгого перерыва😁
Поехали.
Начнем, как обычно, с инфляции.
Росстат выдал дефляцию 0,01% за неделю с 18 по 24 августа, после трех недель дефляции подряд. С начала года потребительские цены выросли на 4,67%. Годовая инфляция, по оценке Минэка, находится на уровне 6,23%.
Показатель выше средних значений прошлых лет и выше прошлого года. При этом вклад топлива в недельную инфляцию снова был положительным и составил около 0,04 п. п.
То есть без топлива мы бы, скорее всего, снова увидели дефляцию на уровне или даже ниже предыдущих лет.
Рост ВВП в июле замедлился до 0,6% г/г против 1,7% в июне. По итогам семи месяцев ВВП вырос всего на 0,6% г/г. Промпроизводство за январь–июль прибавило 0,1%. Символическо топтание около нуля в абсолютных цифрах и падение реального сектора в действительности.
Переходим к ОФЗ.
Аукционы Минфина наконец вернулись, но вернулись в максимально аккуратном формате. После шестинедельной паузы Минфин разместил не фикс, а 16-летний флоутер ОФЗ-29031. Спрос составил 1,42 трлн рублей, почти в полтора раза больше доступного объема, и в итоге весь выпуск на 1 трлн рублей был выкуплен. Отсечка составила 92,5 пп.
Годовой план заимствований теперь выполнен на 67,3%: 3,71 трлн из 5,51 трлн рублей.
ОФЗ в целом продолжают двигаться в достаточно широком боковике, который длится уже второй месяц. На самом деле для рынка ОФЗ сегодняшнее размещение — это скорее нейтральная новость, потому что после большого перерыва все как раз и ждали размещения флоутера, который мы и увидели. Поэтому никакого особого буста котировок мы сегодня не заметили.
То, что даже флоутер взяли с максимальным дисконтом, — это уже другой разговор, напрямую связанный с параметрами дефицита бюджета, которых все, конечно же, боятся.
Поэтому ОФЗ, и в первую очередь длина, на этих новостях успели и порасти, и упасть. Но если смотреть движение в рамках месяца, рынок ОФЗ все равно остается в широком боковике.
Гораздо интереснее ситуация в сегменте ВДО и корпоративных облигаций.
Как ваш покорный слуга говорил еще с конца прошлого года, для ВДОшников и облигационеров этот год будет тоже очень непростым. Не только е инвесторам в акции страдать😁 Как вы понимаете, он еще не закончился: количество дефолтов растет, красные котировки в ВДО, мягко говоря, не радуют глаз.
Я говорил вам о том, что минимальный спред между безриском и риском не может сохраняться вечно. И по законам физики разъедется он скорее не за счет более тяжелого тела в виде ОФЗ, а за счет гораздо менее объемного рынка корпоративных облигаций, особенно с плохими рейтингами.
Переходим к рынку акций.
Рынок опять пережил приступ волатильности вокруг зрадо/перемог после череды новостей, которые запустились с приезда главы ЦРУ в Москву. Не думаю, что происходящее за последние пару недель оказало значительное влияние на расклад сил и близость завершения конфликта, в отличии, например, от пары точных прилетов по складам с ракетами ПВО, но мощнейшая волатильность дала шанс как сдать по приемлемым ценам позиции тем, кто перебрал с риском и набрать акций по хорошим ценам, тем кто хотел.
Та же Газпром нефть после объявления дивиденда за первое полугодие по верхней планке ожидания — давала возмоность купить себя на вечерней сессии по цене, которая уже принесла бы вам размер дивиденда к сегодняшней цене.
А вот значимым, на мой вкус позитивом для рынка — стало очередное заявление об отсутствии необходимости мобилизации, но теперь от Президента, чего раньше не было замечено. Не уверен что это стоит расценивать как показательное желание растоптать рейтинг первого лица страны «нежданчиком» после выборов, который уже все ждут, а значит по законам рынка его скорее всего не будет😆
Продолжается сезон отчетов, сегодня очень кратко пробегусь ещё по двум компаниям из портфеля.
Начнем с НМТП.
После массированных атак украинских дронов на нефтяные порты в марте–апреле подробные данные по перевалке грузов перестали публиковаться, но общую картину из открытых источник можно подтянуть. Перевалка нефти в российских портах в апреле выросла на 9% г/г, в мае на 16%, в июне на 22%. После ударов по Новороссийску — НМТП некоторое время простаивал и август скорее выйдет более слабым, но отгрузки в июне–июле были рекордные, значительно выше прошлого года.
Перевалка нефтепродуктов, продолжала сокращаться, но из-за вывода из строя части НПЗ нефтяникам пришлось перенаправлять больше нефти на экспорт.
По МСФО выручка во втором квартале выросла всего на 5% г/г до 20 млрд рублей. Примерно на столько же был проиндексирован основной тариф. Операционные расходы выросли на 6%, основная причина — персонал и страховые взносы, которые в первом полугодии увеличились на 38%.
Но это не является проблемой для НМПТ, тк исторически бизнес все равно остается рекордно рентабельным. Опер прибыль во втором квартале выросла на 6% г/г до 13 млрд рублей, рентабельность операционной прибыли была около 65%. Чистая прибыль за квартал выросла на 13% до 12,6 млрд рублей, за полугодие — на 8% до 23,3 млрд.
По моим прикидка , если порт не закошмарят во втором полугодии — то есть все будет примерно как идет, то дивиденд за 2026 год при выплате около 50% прибыли МСФО будетпорядка 1,15-1,2 рубля на акцию.
Сейчас НМТП стоит около 7 рублей, оценка примерно 3 прибыли LTM и около 16% прогнозной дивдоходности с выплатой летом 2027 года. Выглядит достаточно аппетитно, дорогим сейчас порт точно назвать нельзя.
Правительство вернуло акции НМТП в план приватизации на 2026–2028 годы. Ждем параметры сделки, если она будет близкой к балансовой стоимости — для акций это будет доппозитив, сам мажор здесь не так важен, тк доля не контролирующая.
Теперь Мать и Дитя.
Компания крайне агрессивно расширяется: еще не успела полностью переварить покупку региональной сети Эксперт за 8,5 млрд рублей, но уже пошла в новые M&A: Ильинская больница в Москве за 8,5 млрд и Здравица в Новосибирске за 900 млн.
M&A для Матери и Дитя история привычная, но такой активности раньше не было. Видимо, на рынке действительно открылось окно для сделок. Похожее мы видим и в ЮМГ, который покупает Семейного доктора, объединяется со Скандинавией.
С одной стороны, логика понятна. Эксперт дал масштаб, Здравица усиливает Новосибирск, где у Матери и Дитя уже есть два госпиталя, а Ильинская больница интересна онкологией и госпитальной базой. Это помогает менеджменту сохранять таргет по росту выручки на 23-27% в 2026 году.
С другой стороны, рост выручки все хуже доходит до акционера.
Во втором квартале выручка выросла на 26% г/г до 13 млрд рублей, за полугодие — на 29% до почти 25 млрд. Но без учета Эксперта сама Мать и Дитя выросла всего на 11% г/г. То есть значительная часть красивого роста — это поглощения, а не органический рост. Но давайте будем честны — в период тенденции на сокращение расходов, даже 11% рост в не самом бюджетном сегменте — это хорошо.
Но при этом, чистая прибыль за полугодие выросла всего на 5% до 5,3 млрд рублей. Расходы на персонал растут быстрее выручки, рентабельность операционной прибыли снизилась с 24% до 22%, а после двух лет без долга компания снова взяла кредиты. Кубышку распаковали, долг появился, финансовые доходы будут ниже, расходы выше.
Свободный денежный поток за полугодие сократился на 17% до 4,3 млрд рублей, или 57 рублей на акцию. Расчетный дивиденд за полугодие он пока покрывает, но с учетом новых сделок M&A денежный поток уже был отрицательным, что и вынудило компанию занимать.
Главный вопрос теперь — сможет ли менеджмент подтянуть купленные активы к привычной для Матери и Дитя эффективности. Менеджмент уверен, что просадка рентабельности из-за Эксперта временная. Если они действительно смогут нагнать трафик и поднять маржинальность Ильинской больницы ближе к 30%, то покупка за 8,5 млрд при OIBDA 0,7 млрд уже будет выглядеть не так страшно: форвардный EV/EBITDA может уйти в район 5-6.
Но пока это именно «если».
Компания остается прекрасной: качественный бизнес, высокая отдача на активы, нормальные темпы роста. Основные средства здесь — это не бесполезные трубы, закопанные в землю, а активы, которые действительно генерируют деньги, в сегменте который не ужимается до последнего, даже в тяжелые времена.
Проблема лишь в цене и ожиданиях.
По 1000-1200р, как я вам и писал — это очень неплохая сделка.
По текущим вводным Мать и Дитя стоит уже не дешево: около 12 прибылей LTM, либо 8-9 прогнозных прибылей 2026 года, при небольшой дивдоходности и появившемся долге. При цене около 1000р — это была среднерыночная оценка, в бизнесе который исторически оценивался с премией;
Раньше премию можно было объяснить тем, что рост выручки почти напрямую конвертировался в рост прибыли при высокой рентабельности. Сейчас Эксперт размыл эффективность, новые M&A требуют времени, кубышка распакована, а полноценный эффект от капекса, похоже, снова уезжает вправо — скорее в 2028–2029 год.
Но такой качественный бизнес хочется держать и добирать вдолгую на проливах, который слабые руки иногда дают, как это было в июле.
К закупке.
Я продал юани, которые накапали купонами за последние несколько недель.
Сегодняшняя закупка будет крайне простой — фактически это одна позиция.
Первой и основной покупкой будет 13 лотов Сургутнефтегаз-преф (SNGSp)
Скажем так — если текущий тренда на рост курса будет продолжен, даже в более скромных темпах к концу года, то можно рассчитывать на дивдоходность к текущей цене в районе 30%+
Зачем нужно что то ещё валютное, при текущих ценах на Сургут-преф, не совсем понятно.
Если курс не пойдет дальше — это будет вкладом в часть квазивалютной позиции.
Второй покупкой «на сдачу» будет 1 лот СБЕРа (SBER)
Надеюсь вам было полезно, хорошего вечера🖐