Закупка в публичный портфель #акциина5000
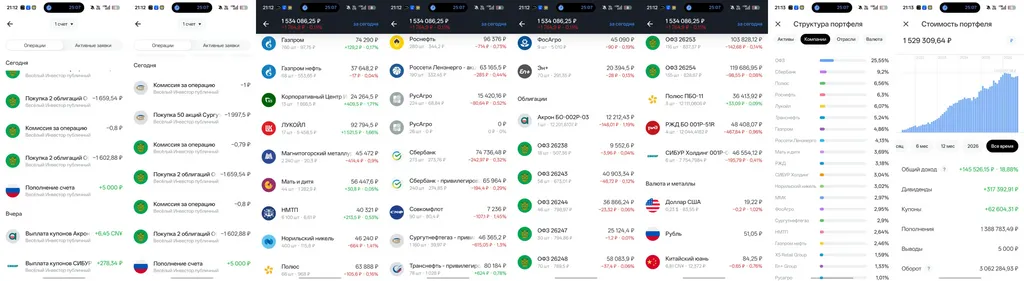
Добрый вечер, господа. Среда, а значит время закупки в публичный портфель #акциина5000.
Начнем, как обычно, с инфляции.
С 22 по 28 сентября цены выросли на 0,12% против 0,06% неделей ранее. С начала года набежало 4,93%. Недельный показатель ниже прошлогоднего, но выше средних значений прошлых лет, в том числе до СВО.
Годовая инфляция, по расчетам Интерфакса, немного снизилась: с 6,26% до 6,25%. Но назвать недельный показатель низким, к сожалению, не получится.
При этом и списать все на топливо в этот раз не выйдет: бензин не подорожал, дизель подешевел на 0,61%. Среди подорожавших продуктов выделяются помидоры, прибавившие 2%, и яйца с ростом на 1,9%. Подросли также цены на крупы, рыбу и мясо.
С другой стороны, плодоовощная продукция в целом подешевела на 1,2%. Картофель потерял 3,2%, яблоки 2,5%, продолжили дешеветь капуста, морковь и лук. Сахар снизился на 1,2%. То есть сезонное снижение цен еще помогает, но общего роста уже не перекрывает.
Переходим к ОФЗ и бюджету.
Аукцион по размещению ОФЗ-26228 признан несостоявшимся: заявок по приемлемым для Минфина ценам не нашлось.
Подписчики спрашивали меня, с чем связана кровавая баня в длинных ОФЗ. В первую очередь с этим инфоповодом:
Объём чистого привлечения на внутреннем рынке через размещение ОФЗ в 2026 году составит 5 трлн рублей, сообщает Reuters со ссылкой на материалы к проекту федерального бюджета на 2027–2029 годы.
Программа внутренних заимствований изначально предусматривала в 2026 году валовой объем размещения на 5,510 трлн рублей, погашение — 1,337 трлн рублей, чистое привлечение в размере 4,173 трлн рублей.
План на 2027 год, по данным проекта бюджета, повышен еще на 2,3 трлн. руб.
С учетом факта восьми месяцев и сентябрьских размещений на 1,2 трлн рублей, в четвертом квартале для выполнения нового плана требуется выручить еще 2,2 трлн рублей.
То есть ОФЗ хватит всем😆
Также одной из причин сползания рынка на прошедшей неделе, как акций так и ОФЗ стала эта новость:
Россия увеличила запланированный объем военных расходов на следующий год более чем на четверть до 17,1 трлн руб — Bloomberg
Таким образом, расходы, связанные с конфликтом, составят около 35% от общего объема запланированных правительством трат (48,8 трлн рублей).
Как видите — рассказы о том, что мы не собираемся повышать военные расходы, а наоборот будем их снижать — можно оставить лишь восторженным провластным блогерам😁 А если без шуток — то страна все дальше уходит в очередной виток гонок вооружений и дефицита бюджета. Скорость и готовность, с которой мы «вписываемся» в эту очередную авантюру показывает лишь то, что из последних годов СССР никто не сделал никаких выводов. Но не будем о грустном, константируем лишь, что атмосфЭра мягко говоря не способствует инвестициям и привлечению длинных денег😁
При этом нельзя говорить, что вниз поехала только длина. За неделю снизились цены ОФЗ со сроками от года, а доходности по кривой выросли в среднем примерно на 0,25 п. п. Самые длинные выпуски пострадали сильнее: там рост доходности составил 0,3–0,4 п. п.
Как видите, даже попытка разместить фикс со сроком три с половиной года оказалась неудачной. Это говорит о нескольких вещах. Во-первых, рынок наелся фиксов. Даже текущие доходности, которые у ОФЗ длиннее года уже выше ставки ЦБ, не обеспечивают спрос по ценам, устраивающим Минфин.
Похожая история происходит со стоимостью денег: ставки на денежном рынке уже стабильно держатся выше ключевой. На мой взгляд, рынок окончательно потерял доверие к Минфину и ЦБ и готов давать государству деньги только со значительной премией за риск.
Фактически Минфин угодил в ту же ловушку, которую сам себе вырыл ЦБ. Заимствования под 18% и выше, даже при продолжающемся снижении ключевой ставки, будут говорить о недоверии к политике ЦБ и Минфина. Мало того, такие ставки окажутся весьма обременительными для бюджета в долгосрочной перспективе.
При этом аппетиты Минфина и тех, кто проектировал бюджет, с каждым годом только растут. Откуда брать триллионы, чтобы закрывать эти дыры, вопрос достаточно риторический. Учитывая необходимость привлечь порядка 2,2 трлн рублей в четвертом квартале, я думаю, что основной объем Минфин сможет набрать лишь через флоатеры, которые в добровольно-принудительном порядке будут покупать банки.
Что это значит для физика.
С моей точки зрения, две вещи. Во-первых, нам дают возможность зафиксировать рекордную доходность на очень длинный срок. Пренебрегать этим не стоит. При таких доходностях альтернативные рублевые инструменты становятся уже не особо интересными.
Во-вторых, бесплатный сыр бывает зачастую лишь в мышеловке, тч несмотря на рекордную рублевую бочку, в воздухе все сильнее витает идея неизбежного обвала рубля. По моему мнению, помимо урезания расходов и дальнейшего повышения налогового бремени, это остается единственным возможным решением проблемы дефицита. Сокращение расходов, судя по всему, непопулярно у принимающей решения элиты, а налоговое бремя, по субъективному ощущению, уже пережато на близких к максимуму значениях.
Вопрос лишь в том, когда сложится элитарный консенсус, позволяющий это реализовать. Поэтому набирать рублевый долг, в том числе длинный, с моей точки зрения, не грех. Но, как я уже писал, с обязательной валютной страховкой: соразмерной долей валютных или квазивалютных инструментов либо страховкой через фьючерс или валютные опционы.
Теперь к рынку акций.
Прошедшая неделя не ограничилась сообщениями Reuters и Bloomberg о бюджете и военных расходах. Для акций достаточно важными оказались инициативы Минфина по очередному увеличению налогов. В первую очередь пострадали золотодобытчики, производители цветных металлов и удобрений. Хотя точно подсчитать потери нам еще предстоит, у того же ФосАгро дела и так как будто бы не очень, а ПОЛЮС первым повел носом по ветру, то что я писал за пей-воллом про ПОЛЮС, судя по всему не только лишь мои догадки и слухи😁
Отдельно обсуждалось налогообложение ПИФов. Сейчас нет смысла подробно на этом останавливаться: предложения доработали, и без того еле живые паевые фонды акций смогут еще сколько-то протянуть.
Для обычного физика гораздо важнее инициатива по объединению налоговой базы. Да, немногие сразу почувствуют на себе верхние ставки: для этого доходы должны быть достаточно существенными. Но в целом, как и изменения для ПИФов, в которые крупные собственники упаковывали свой капитал, все это, на мой взгляд, будет иметь строго негативное влияние на российский фондовый рынок, просто потому, что крупные деньги, которые продолжают составлять костяк рынка — всё менее заинтересованны в нем оставаться.
Очередная очень «умная» инициатива Минфина на пути к утроению или уже учетверению капитализации рынка относительно ВВП.
Для отдельных организаций горно-металлургического комплекса предлагается ввести налог в размере 30% от дополнительного дохода, полученного из-за роста мировых цен на твердые полезные ископаемые относительно уровня 2024 г. Для золота ставка составит 20%.
📍Минфин предлагает включить дивиденды, проценты по вкладам, доходы от ценных бумаг и цифровых прав, продажи имущества, страховых договоров и дарения в основную налоговую базу НДФЛ со ставками 13–22%.
📍Сейчас часть этих «пассивных» доходов облагается отдельно по ставкам 13–15%. При новой системе ставка будет зависеть прежде всего от общего размера дохода, а не от его источника.
К закупке.
Как я указал выше, при текущих доходностях ОФЗ особого смысла покупать другие рублевые инструменты я сейчас не вижу.
Первой покупкой будут 2 лота ОФЗ-26244, по которым недавно выплатили купон. Вполне неплохой представитель середины.
Второй покупкой будут 2 лота ОФЗ-26248. Сейчас у выпуска одна из самых высоких доходностей в линейке. Интереснее только 26254/253, но их в публичном портфеле и так больше всех.
Третьей покупкой будут 5 лотов Сургутнефтегаза-преф (SNGSP). Как я и говорил выше, это балансирующая квазивалютная покупка, чтобы снизить риск такой большой доли ОФЗ.
В качестве альтернативы Сургутнефтегазу можно рассмотреть валютные облигации. Даже достаточно надежные эмитенты сейчас дают доходность под 10%. В целом неплохо, но надо учитывать, как выросли доходности долларовых трежерис. Соответственно, и премия за риск в наших валютных облигациях должна это учитывать.
Одно дело, когда трежерис дают 3,5–4%, а здесь можно забрать 10–12%. Это фактически двухкратная премия за риск. И совсем другое, когда доходности по трежерис уже выше 5%, а здесь мы имеем те же 9–9,5% при совершенно несопоставимых кредитных и страновых рисках. То есть премия сжалась более чем вдвое. Поэтому даже с учетом дисконтов в валютных облигациях я бы особо в них сейчас не «упарывался» -есть шанс на неприятный сюрприз.
На этом все. Надеюсь, было полезно. Хорошего вечера.🖐