Закупка в публичный портфель #акциина5000.
Добрый вечер, господа. Среда, а значит время закупки в публичный портфель #акциина5000.
Начнем, как обычно, с инфляции.
С 1 по 7 сентября цены выросли на 0,05%, с начала года 4,72%. Годовая инфляция немного снизилась: с 6,32% до 6,29%. Недельный показатель выше среднего за прошлые годы, но ниже прошлогоднего. Около 0,03 п. п. снова принесло топливо, то есть опять больше половины всего недельного роста.
Уже в пятницу нас ждет заседание ЦБ по ставке, поэтому сегодня подробнее посмотрим на вводные, с которыми мы к нему подходим.
Быстро пробежимся по аукционам ОФЗ, тк сегодня были первые полноценные размещения фиксов после долгого перерыва.
Минфин сегодня разместил почти 91 млрд рублей по номиналу, получив в бюджет около 63 млрд. Годовой план заимствований выполнен на 68%.
С утра разместили пятилетний ОФЗ-26218. При спросе 91,8 млрд рублей разместили 51,5 млрд по номиналу с доходностью на отсечке 15,45%. Премия к рынку формально почти отсутствует, но со вчера, на новостях о размещении бумагу пролили бодро.
После обеда был длинный ОФЗ-26230: спрос 72,7 млрд рублей, продано 39,2 млрд по номиналу с доходностью 15,98%. Здесь обошлись тоже без премии к текущему рынку.Больших премия МинФин не дал, что радует, но и покупатели явно осторожны перед заседанием нашего непредсказуумого ЦБ.
Пробежимся по вводным перед заседанием по ставке.
М2 в августе прибавила 1,6 трлн рублей, или 1,2% за месяц, 12,9% за год. Рост остается повышенным, но основная прибавка пришлась на текущие счета компаний и наличные. Рублевые средства населения в банках немного сократились, доля срочных вкладов снова пошла вниз. Часть этого объясняется сезонностью, но сберегательная активность физиков постепенно остывает, а кредитная подрастает.
По данным Frank RG, в августе населению выдали почти 1 трлн рублей кредитов. Объемы скорее стабилизировались, причем ипотеку продолжает поддерживать очередной забег за льготкой перед ужесточением условий. Будет смешно если ее опять перенесут и этот забег окончательно примет форму теханализа «ослик с морковкой» 😁
У Сбера корпоративный кредит за месяц вырос на 1,4%, розничный на 1,3%, а средства населения сократились на 0,3%.
При этом экономика растет слабо: ВВП прибавляет 0,6% г/г, рынок труда постепенно охлаждается. Но как мы уже знаем в ЦБ переохлаждения нет😁. Инфляционные ожидания остаются высокими, кредитование идет, впереди октябрьские тарифы. Денежный рынок уже заложил сентябрьскую паузу и лишь осторожное снижение дальше. Еще один важнейший вопрос здесь, как я и говорил раньше, параметры нового бюджета. Их мы, равно как и ЦБ, узнаем уже после заседания.
А пока можем посмотреть на предварительное исполнение за август.
Август закончился профицитом бюджета в 660 млрд рублей, накопленный дефицит сократился до 5,8 трлн. Доходы составили 3,82 трлн, расходы 3,16 трлн. Ненефтегазовые поступления продолжают расти лучше плана, но нефтегазовые просели на 16% г/г. И надо понимать, что профицит обеспечили 690 млрд рублей дивидендов. Это разовое поступление, поэтому переносить августовский результат на остальные месяцы не стоит. Ориентир по годовому дефициту около 6,5 трлн пока сохраняется.
Если подытожить, с точки зрения логики ЦБ мы, скорее всего, должны увидеть сохранение ставки. Однако вы знаете позицию, которой придерживаюсь я: необходимость баланса между контролем над инфляцией, инфляционными ожиданиями и реалиями на земле. Поэтому, несмотря на консенсус по холду, шансы на паузу и символический кат на 0,25 п. п. я считаю примерно равными. Значимого влияния на реальную экономику такая разница не окажет, как вы понимаете, в любом случае.
Логика предыдущих заседаний подсказывает, что перед пятницей стоило бы немного сократить риск. В целом это мы и видим в ОФЗ и акциях. Но опыт подсказывает и другое: когда рынок уже заложил достаточно негативный сценарий, даже его реализация может не привести к сильному снижению. К примеру, одна из причин хотя бы частично оставаться в акциях — это рекордный шорт физиков. Возможно, толпа создает условия для маржин-коллов уже в другую сторону.
Переходим к рынку акций.
На рынке продолжается широкая волатильность, между страхом эскалации и надеждой на переговоры, радует что теперь она хотя бы проходит в диапазоне 2200-2300 п по Индексу, что немного более адекватно, чем цены ниже 2000п.
Сегодня Транснефть и НМТП были среди лидеров снижения после ударов по Новороссийску. При этом я считаю, что рынок несколько переоценивает возможный ущерб и его влияние на бизнес, особенно самой Транснефти. НМТП мы кратко разобрали на прошлой неделе, сегодня пробежимся по Транснефти.
Транснефть.
Основная проблема отчета была понятна ещё с прошлого года: тарифы в этом году подняли на 5,1%, а расходы очевидно что будут выше.
Во втором квартале выручка прибавила 6%, до 379 млрд рублей, а операционные расходы 10%.
В результате операционная прибыль снизилась на 6%, до 84 млрд, а рентабельность упала с 25% до 22%. Одной индексации для сохранения прежней эффективности оказалось недостаточно.
При этом чистая прибыль акционеров выросла на 3%, до 75 млрд рублей. Казалось бы, все неплохо. Но здесь помогли прибыль совместных предприятий, переоценки и снижение эффективной налоговой ставки. Для дивидендов важна скорректированная прибыль, и по приведенным расчетам она во втором квартале, наоборот, сократилась примерно на 16%, до 59 млрд рублей. Вклад полугодия в дивиденд при выплате 50% получается около 85 рублей на акцию против 99 рублей годом ранее.
Второй момент касается кубышки. На конец полугодия денежная позиция составляла 443 млрд рублей при долге 157 млрд. Но в третьем квартале из нее ушло 148 млрд на дивиденды и еще 40 млрд на покупку 7,52% одной из компаний. По сообщениям СМИ, речь о Газпромбанке. Зачем Транснефти такая миноритарная позиция, отдельный разговор, это очередное проявление нашей «рыночно-плановой экономики», во всей красе.
Но для нас важно, что денег, приносящих процентный доход, станет меньше, а сами ставки по размещению уже снизились, влияние на дивиденд будет крайне незнательным. Покупка явно сомнительная, дивпоток от ГПБ будет смешной, но пока это не критично, главное не войти во вкус.
Денежный поток тоже не радует. Во втором квартале операционный поток сократился до 41 млрд рублей при затратах на основные средства 81 млрд. Даже с учетом полученных процентов и дивидендов совместных предприятий расчетный свободный денежный поток оказался отрицательным: около −13 млрд рублей. К этому добавляются риски для портовой инфраструктуры и повышенный капекс в следствии повреждения инфраструктуры. Оценить это пока, как вы понимаете — не представляет возможным.
Но вопрос, как обычно, в цене. Прибыль под давлением расходов, процентные доходы сокращаются, повышенный налог тоже никуда не делся. При этом акция оценивается примерно в три годовые прибыли и четверть балансового капитала.
Расчетный ориентир по дивиденду в 170–180 рублей остается хоть и не гарантированн. Но даже более осторожные 160 рублей при цене около 1000 рублей дают 16% доходности, с вполне реальным апсайдом к 17-18% от текущей цены, надо лишь подождать следующего года.
Поэтому риски я вижу, но на мой вкус, текущая цена уже учитывает это с избытком.
Считать Транснефть аналогом ОФЗ не стоит, однако как часть портфеля по таким ценам она мне по-прежнему интересна.
К закупке.
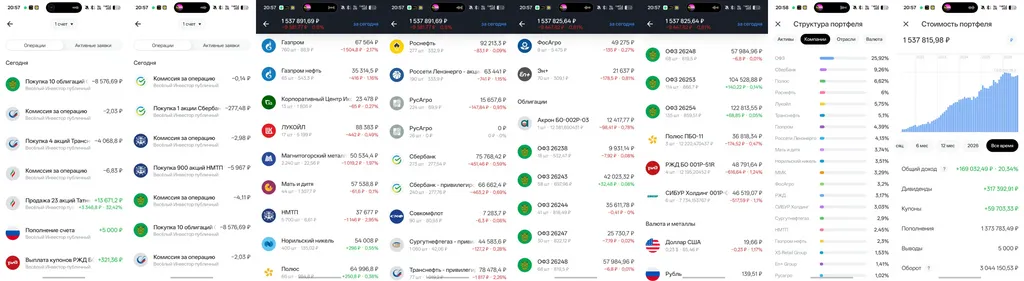
На счет пришли купоны РЖД. Первой сделкой будет закрытие позиции в Татнефти-преф, которую я открывал спекулятивно: хороший бизнес тогда продавали по сильно перепроданной цене. За эти несколько месяцев мы получили дивиденд, а акция выросла более чем на 30%. Практически 35% за несколько месяцев, отличный результат. Дальше особого преимущества по потенциальной доходности перед ОФЗ или Транснефтью я пока не вижу. Если рынок снова даст неэффективность, буду рассматривать откуп позиции обратно.
Первой покупкой будут 4 акции Транснефти-преф (TRNFP).
Как указал выше — потенциальная дивдоходность к текущей цене уже приближается к 18%.
Вторая и основная покупка: 10 облигаций ОФЗ-26247.
Выбираю этот выпуск за наиболее высокую на сегодняшний момент доходность среди рассматриваемых мною ОФЗ.
Третьей покупкой будут 9 лотов НМТП (NMTP).
Порт разбирали на прошлой неделе. Сегодня цена практически вернулась к многолетнему минимуму. По текущим, я думаю, не грех добрать позицию.
На сдачу: одна обыкновенная акция Сбербанка (SBER).
Традиционно хороший отчет, банк уже заработал почти 30р дивиденда за 8 мес, но рынку уже всё равно — у хомяков уже вьетнамский синдром и они в шорте😁
Что то мне подсказывает, что их опять побреют.
На этом все. Надеюсь, вам было полезно. Хорошего вечера.🖐