Закупка в публичный портфель #акциина5000
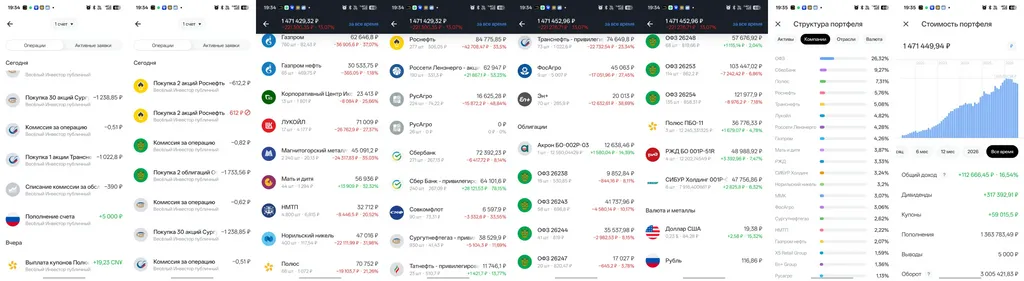
Добрый вечер господа, среда, а значит время закупки в публичный портфель #акциина5000
Начнем, как обычно, с инфляции.
Росстат выдал 0,01% за неделю с 18 по 24 августа, после трех недель дефляции подряд. Это на уровне прошлых лет, все ок. Годовая инфляция, по расчетам Минэка, находится в районе 6,23%.
Промпроизводство за январь–июль выросло всего на 0,1%, что в целом достаточно смешно, можно говорить о формальном «росте», но на практике все всё понимают.
Банк России также опубликовал итоговые данные по М2 за июль. Денежная масса выросла всего на 0,8 трлн рублей, или на 0,6% м/м и 13% г/г., рост М2 продолжает замедляться.
Кредит экономике в июле вырос на 2,8 трлн рублей, из которых 2,6 трлн пришлось на компании. ЦБ сам пишет, что часть роста связана с разовым эффектом из-за структуры отдельных сделок. Судя по всему, там были какие-то схематозы или технические истории, потому что М2 при этом не разогналась. Обычный рублевый корпкредит тоже подрос, это будет аргументом ЦБ за осторожность в сентябре, хотя как по мне по сумме факторов — все это нейтрально, гораздо важнее бюджет, но в сентябре его еще не будет.
Плюс Банк России обновил оценку нейтральной ставки. Долгосрочная реальная нейтральная ставка сместилась с 4% до 4,5%, а номинальный ориентир теперь скорее 8-9%, но это история для мира, где инфляция устойчиво около 4%. В реальности, с текущими инфляционными ожиданиями, бюджетными дефицитами и всеми нашими радостями, краткосрочная нейтральная ставка скорее ближе к 10-12%.
То есть мы уже вошли в зону, где дальше снижать ставку будут аккуратно, вопрос лишь в давлении со стороны помирающего бизнеса. Голос застройщиков в лице Хуснуллина мы уже услышали.
Рынок ОФЗ на неделе фактически ходил в широком боковике, как и рынок акций, вслед за новостями и перепадом настроения у участников, но немного веселее. МинФин сказал что может вернутся с первичными размещениями в сентябре — там веселье может и закончится, но надо ещё посмотреть что будут размещать и как.
Переходим к рынку акций.
У нас заканчивается сезон отчетов за второй квартал и идет ряд рекомендаций по дивидендам. На днях ждем Газпром нефть, как вы могли заметить — акция сильно крепче рынка, как и Татнефть преф.
ЛУКОЙЛ и РОСНЕФТЬ ждем рекомендации в конце сентября, здесь для них поддержки не будет, но отчеты могут немного подогреть.
Из дивидендных новостей: НОВАТЭК рекомендовал 35,5 рубля на акцию за первое полугодие, доходность около 3,75%. Норникель рекомендовал 1,85 рубля, доходность около 1,5%. Ничего выдающегося, в Норникеле позитив возрващение к выплатам, но сумма смехотворна.
Из интересующего нас вышел отчет Татнефти, но ему надо посвятить больше времени, а по верхам можно пробежаться по Х5 и ФосАгро.
Вышел отчет X5, и здесь, как и во всем ритейле, история становится все менее веселой.
Операционно второй квартал ожидаемо вышел без праздника. Выручка выросла на 10% г/г до 1,29 трлн рублей, что заметно хуже гайденса по росту на 16%. Темпы открытия магазинов замедлились, сопоставимые продажи Пятерочек выросли всего на 3,9%, Чижиков — на 5,3%, хотя год назад там были совершенно другие темпы.
Да, валовая маржа чуть улучшилась, но операционные расходы выросли быстрее выручки. В итоге операционная прибыль снизилась на 4% г/г, финансовые расходы ухудшились в 2,4 раза, долг вырос до 435 млрд рублей, а чистая прибыль во втором квартале упала на 29% г/г до 21 млрд рублей, или 78 рублей на акцию.
LTM-прибыль снизилась до 299 рублей на акцию, что примерно в два раза меньше, чем дивиденды за прошлый год. Свободный денежный поток LTM вырос до 205 рублей на акцию, но разрыв с выплаченными дивидендами все равно почти х3.
По текущим ценам X5 оценен почти в 7 прибылей.
Если компания дотянет долг до верхней границы дивполитики, промежуточный дивиденд может быть в районе 130 рублей на акцию, то есть около 7% доходности. Но риски дальнейшего снижения выплат в 2027 году, на мой взгляд, вполне реальные. Ответ на вопрос зачем держать Х5 — он остается лучшим ритейлером и при развороте в секторе выиграет больше всех на длинной дистанции чисто за счет эффективности. Дивдоходность ПОКА на уровне ОФЗ. Если и держать ритейл — то Х5, но надо регулировать риск позой и не забывать про риск прилетов по РЦ.
По ФосАгро картина тоже не особо вдохновляющая.
При текущем курсе, ценах на DAP и серном факторе акции не выглядят интересными даже около 5000 рублей. Поэтому, как вы понимаете — сдача по рекордным ценам, на начале иранского конфликта была более чем правильным решением.
Сейчас P/E выше 11, EV/EBITDA около 6,5 — для сегодняшнего рынка это дорого. Особенно для бизнеса с весомым долгом.
Главная проблема всё та же сера. Внутри РФ она подорожала кратно, без этого фактора EBITDA выглядела бы гораздо лучше. Пока непонятно, насколько быстро ситуация нормализуется. Плюс с 2022 года у компании растут запасы и дебиторка, что давит на свободный денежный поток и увеличивает потребность в долге.
Да, при долларе 100+ рублей в 2027 году, ФосАгро скорее всего снова будет интересен. Ноучитывая цену префов Сургутнефтегаза — смысла в этом я пока не вижу. О возвращении обратно в позу, скорее всего подумаю лишь при цене ближе к 4000р и даже это сейчас недешево, относительно остального рынка.
В целом по рынку — мы наблюдаем качели страх/жадность в терминальной фазе, с явным перевесом в сторону страха, из-за огромного количества слухов и негативных ожиданий касаемо осени. На проекте «для продвинутых инвесторов"я описывал то, что будет происходить ровно месяц назад. Пока страх не уйдет, без разницы, вылечит его время или реально прорывные новости — тенденция будет всё в ту же сторону, учитывайте это при своем контроле риска.
К закупке.
Я продолжаю делать сбалансированные покупки, которые включают в себя как квазивалютную часть в виде акций Сургутнефтегаза-преф, так и долю недорогих акций и ОФЗ. В ОФЗ пока сосредоточусь на середине, чтобы убрать лишний риск.
Первой покупкой будет 1 лот Транснефти-преф (TRNFP)
Я жду отчет и надеюсь что рынок поймет, что к текущей цене дивдоходность в акции будет 15+
Второй покупкой будет 3 лота Сургутнефтегаза-преф (SNGSP)
Хорошо подбирать его ниже 40р, но учитывая формат проекта — не всегда тайминг позволяет.
Третьей покупкой будет 2 ОФЗ 26244
Так как этот представитель «середины» уже есть в портфеле, иначе я бы брал 26252.
Четвертой покупкой будет 2 акции Роснефти (ROSN).
Продолжаю откупать обратно позицию сданную по 400+ рублей, так же уже можно присматриваться к ЛУКОЙЛу по текущим, но ждать надо будет до рекомендации по промежуточным дивидендам еще больше месяца.
На этом все.
Завтра я ложусь на небольшую плановую операцию, на следующей неделе уже буду дома и пробуду там почти безвылазно весь месяц, так что ещё успею надоесть вам новым контентом😁
Хорошего вам вечера🖐