• Подход к триангуляции в реальности рынка BTC с помощью анализа психологических настроений рынка
    Цены на Биткойны (далее и везде BTC) постоянно колеблются от крайности до крайности. Во втором квартале 2021 года на рынке BTC произошел обвал, который был обусловлен исключительно настроениями инвесторов. Но влияют ли на цену BTC только настроения рынка или на них влияют ещё какие-либо факторы?

    Сразу хочу оговориться, что данная статья является лишь попыткой психолога, а не крипто-трейдера применить триангуляционный подход к пониманию этого вопроса. В процессе её написания использовались результаты смешанных методов исследования, в которых качественное исследование дополнялось количественным методом. Были рассмотрены как качественные, так и количественные данные за период 2016–2021 годов, чтобы определить, влияют ли цены на BTC непосредственно на рыночные настроения.

    Что такое Биткоин

    Биткойн, за время своего существования, показал огромный рост стоимости и популярности. Через двенадцать лет после его создания в 2008 году неким программистом Сатоши Накамото, цена BTC взлетела до беспрецедентных высот. Важной характеристикой рынка криптовалют является то, что цены на валюту колеблются в строгой зависимости от личного восприятия и мнения людей, торгующих на крипторынке.

    Многих криптоинвесторов BTC привлекает именно своей высокой ликвидностью, низкими транзакционными издержками и простотой транзакций через интернет. Однако на цену Биткойна влияют настроения рынка, а именно мысли, чувства и эмоции инвесторов в отношении актива. Хорошим примером этого может послужить пост в Твитере генерального директора Tesla Элона Маска от 12 мая 2021 года о том, что его компания больше не будет принимать BTC.

    Это вызвало обвал рынка BTC. Биткойн упал на 40% с рекордно высокого уровня в 65 000 долларов до 31 000 долларов в тот же день. Такое внезапное падение стоимости BTC показывает влияние всего лишь одного твита на стоимость крупнейшей в мире криптовалюты. Естественно, возникает вопрос: являются ли настроения инвесторов ответственными за крах BTC?

    Предпосылки исследования

    BTC — это цифровая валюта, которая не подкреплена никакими материальными или нематериальными активами, имеющими внутреннюю ценность. Его фундаментальная цена равна нулю. Следовательно, рынок BTC нельзя предсказать в соответствии с моделями экономической оценки, такими как фундаментальный и технический анализы. Существование «эффекта толпы» на крипторынке и отсутствие внутренней стоимости затрудняют определение справедливой стоимости BTC инвесторами.

    На крипторынке часто можно увидеть, как сообщения на форумах и в соцсетях вызывают у инвесторов не здоровый оптимизм, который заставляет их толкать цену вверх. Более того, фундаментальный анализ, технический анализ, инвестиционное планирование и все предположения о рациональности современных финансовых теорий по отношению к BTC просто не применимы в принципе.

    Хотя существует множество академических работ по криптовалютам, исследования, в которых изучается взаимосвязь качественных данных о настроениях инвесторов и количественных данных о рыночных ценах на BTC, встречаются довольно редко. Тем не менее, такие исследования были бы ценным дополнением к криптолитературе.

    Теории о росте BTC

    Биткойн — это виртуальные деньги, полученные с помощью математической криптографии и задуманные как альтернатива официальным валютам стран. Введённый в оборот в 2009 году, BTC привлек внимание основных инвесторов только в 2012 году. На глобальном уровне внезапный рост BTC произошел за короткий промежуток времени, примерно за 10 лет. С тех пор на крипторынке появились валюты первого, второго и третьего поколений, из которых валюты третьего поколения всё ещё находятся в зачаточном состоянии.

    Однако в последнее время база пользователей криптовалюты резко увеличивается по всему миру. Криптовалюты совмещают в себе одновременно инновационные технологии, высокозащищенную архитектуру, перспективные функциональные и инвестиционные возможности в качестве активов, которые делают их привлекательными для венчурных капиталистов и инвесторов.
    Подход к триангуляции в реальности рынка BTC с помощью анализа психологических настроений рынка

    Цены на Биткойны (далее и везде BTC) постоянно колеблются от крайности до крайности. Во втором квартале 2021 года на рынке BTC произошел обвал, который был обусловлен исключительно настроениями инвесторов. Но влияют ли на цену BTC только настроения рынка или на них влияют ещё какие-либо факторы?

    Сразу хочу оговориться, что данная статья является лишь попыткой психолога, а не крипто-трейдера применить триангуляционный подход к пониманию этого вопроса. В процессе её написания использовались результаты смешанных методов исследования, в которых качественное исследование дополнялось количественным методом. Были рассмотрены как качественные, так и количественные данные за период 2016–2021 годов, чтобы определить, влияют ли цены на BTC непосредственно на рыночные настроения.

    Что такое Биткоин

    Биткойн, за время своего существования, показал огромный рост стоимости и популярности. Через двенадцать лет после его создания в 2008 году неким программистом Сатоши Накамото, цена BTC взлетела до беспрецедентных высот. Важной характеристикой рынка криптовалют является то, что цены на валюту колеблются в строгой зависимости от личного восприятия и мнения людей, торгующих на крипторынке.

    Многих криптоинвесторов BTC привлекает именно своей высокой ликвидностью, низкими транзакционными издержками и простотой транзакций через интернет. Однако на цену Биткойна влияют настроения рынка, а именно мысли, чувства и эмоции инвесторов в отношении актива. Хорошим примером этого может послужить пост в Твитере генерального директора Tesla Элона Маска от 12 мая 2021 года о том, что его компания больше не будет принимать BTC.

    Это вызвало обвал рынка BTC. Биткойн упал на 40% с рекордно высокого уровня в 65 000 долларов до 31 000 долларов в тот же день. Такое внезапное падение стоимости BTC показывает влияние всего лишь одного твита на стоимость крупнейшей в мире криптовалюты. Естественно, возникает вопрос: являются ли настроения инвесторов ответственными за крах BTC?

    Предпосылки исследования

    BTC — это цифровая валюта, которая не подкреплена никакими материальными или нематериальными активами, имеющими внутреннюю ценность. Его фундаментальная цена равна нулю. Следовательно, рынок BTC нельзя предсказать в соответствии с моделями экономической оценки, такими как фундаментальный и технический анализы. Существование «эффекта толпы» на крипторынке и отсутствие внутренней стоимости затрудняют определение справедливой стоимости BTC инвесторами.

    На крипторынке часто можно увидеть, как сообщения на форумах и в соцсетях вызывают у инвесторов не здоровый оптимизм, который заставляет их толкать цену вверх. Более того, фундаментальный анализ, технический анализ, инвестиционное планирование и все предположения о рациональности современных финансовых теорий по отношению к BTC просто не применимы в принципе.

    Хотя существует множество академических работ по криптовалютам, исследования, в которых изучается взаимосвязь качественных данных о настроениях инвесторов и количественных данных о рыночных ценах на BTC, встречаются довольно редко. Тем не менее, такие исследования были бы ценным дополнением к криптолитературе.

    Теории о росте BTC

    Биткойн — это виртуальные деньги, полученные с помощью математической криптографии и задуманные как альтернатива официальным валютам стран. Введённый в оборот в 2009 году, BTC привлек внимание основных инвесторов только в 2012 году. На глобальном уровне внезапный рост BTC произошел за короткий промежуток времени, примерно за 10 лет. С тех пор на крипторынке появились валюты первого, второго и третьего поколений, из которых валюты третьего поколения всё ещё находятся в зачаточном состоянии.

    Однако в последнее время база пользователей криптовалюты резко увеличивается по всему миру. Криптовалюты совмещают в себе одновременно инновационные технологии, высокозащищенную архитектуру, перспективные функциональные и инвестиционные возможности в качестве активов, которые делают их привлекательными для венчурных капиталистов и инвесторов.
  • Не так давно, я писал о поведенческих предубеждениях, которые свойственны всем людям, и которые мешают нам эффективно работать на финансовых рынках. Список этих когнитивных ошибок довольно обширен. Среди них можно упомянуть и «якорение», и «эвристику доступности», и «стадный эффект», и «предвзятость подтверждения, и много чего ещё.

    Но сегодня я хочу попробовать заглянуть несколько глубже, а именно, постараться понять, откуда эти предубеждения берутся, что является их первопричиной. Верно ли мнение о том, что инвестиционные предубеждения являются проявлениями врожденных и эволюционно древних особенностей человеческого поведения. 

    И почему даже генетически идентичные инвесторы, выросшие в одной и той же семейной и социальной среде, часто существенно различаются в своем инвестиционном поведении из-за индивидуального опыта или ранее пережитых событий.

    Что первично

    Исследователи давно установили, что инвестиционные когнитивные предубеждения свойственны абсолютному большинству самостоятельных инвесторов и трейдеров. Но вот раскрытию истоков этих инвестиционных предубеждений и различий между инвесторами, исследований было посвящено очень немного. 

    Наделены ли инвесторы генетически определенными предрасположенностями, которые проявляются как инвестиционные предубеждения? Или эти предубеждения формируются в процессе воспитания и получения индивидуального опыта? Понимание этого вопроса имеет потенциально важные последствия для того, в какой степени образование и рыночные стимулы могут уменьшить проявление инвестиционных предубеждений.

    Если получится проследить наличие существенной генетической составляющей, то это станет доказательством того, что поведенческие предубеждения могут быть результатом естественного отбора, и будет опираться на гипотезу Rayo and Becker (2007) и Brennan and Lo (2011) о том, что поведение, по крайней мере частично, генетически детерминировано.

    Попытка разобраться

    Чтобы в этом разобраться, применили эмпирическую методологию, заимствованную из количественных исследований генетики поведения, которая также недавно была использована в финансовых исследованиях. Набор данных для анализа был взят из крупнейшего в мире, Шведского реестра близнецов (STR), что в сочетании с подробными данными об инвестиционном поведении близнецов, позволило разложить различия между людьми на генетические и экологические компоненты. 

    Это разложение основано на интуитивном понимании. Гены идентичных близнецов совпадают на 100%, в то время как средняя доля общих генов составляет всего 50% для разнояйцевых близнецов. Если однояйцевые близнецы проявляют больше сходства в отношении этих инвестиционных предубеждений, чем разнояйцевые близнецы, то есть доказательства того, что на это поведение влияют, по крайней мере частично, генетические факторы.

    Результаты можно суммировать следующим образом. Во-первых, оказалось, что в длинном списке инвестиционных предубеждений генетические различия объясняют до 45% оставшихся различий между отдельными инвесторами, после учета наблюдаемых индивидуальных характеристик. 

    Во-вторых, исходя из того, что инвестиционные предубеждения являются проявлениями врожденных и эволюционно древних особенностей человеческого поведения, можно сказать, что генетические факторы, влияющие на инвестиционные предубеждения, также влияют на поведение в других, не связанных с инвестициями областях. 

    Инвестирование как часть общего стиля мышления

    Например, была выявлена корреляция между предпочтениями. Если инвестор предпочитал на рынке одни и те же бумаги, то и в жизни он придерживался правила выбирать то, что уже хорошо ему знакомо. Данные результаты согласуются с несколькими, более ранними генетическими исследованиями, которые показали значительную наследуемость человеческого поведения.

    Не так давно, я писал о поведенческих предубеждениях, которые свойственны всем людям, и которые мешают нам эффективно работать на финансовых рынках. Список этих когнитивных ошибок довольно обширен. Среди них можно упомянуть и «якорение», и «эвристику доступности», и «стадный эффект», и «предвзятость подтверждения, и много чего ещё.

    Но сегодня я хочу попробовать заглянуть несколько глубже, а именно, постараться понять, откуда эти предубеждения берутся, что является их первопричиной. Верно ли мнение о том, что инвестиционные предубеждения являются проявлениями врожденных и эволюционно древних особенностей человеческого поведения. 

    И почему даже генетически идентичные инвесторы, выросшие в одной и той же семейной и социальной среде, часто существенно различаются в своем инвестиционном поведении из-за индивидуального опыта или ранее пережитых событий.

    Что первично

    Исследователи давно установили, что инвестиционные когнитивные предубеждения свойственны абсолютному большинству самостоятельных инвесторов и трейдеров. Но вот раскрытию истоков этих инвестиционных предубеждений и различий между инвесторами, исследований было посвящено очень немного. 

    Наделены ли инвесторы генетически определенными предрасположенностями, которые проявляются как инвестиционные предубеждения? Или эти предубеждения формируются в процессе воспитания и получения индивидуального опыта? Понимание этого вопроса имеет потенциально важные последствия для того, в какой степени образование и рыночные стимулы могут уменьшить проявление инвестиционных предубеждений.

    Если получится проследить наличие существенной генетической составляющей, то это станет доказательством того, что поведенческие предубеждения могут быть результатом естественного отбора, и будет опираться на гипотезу Rayo and Becker (2007) и Brennan and Lo (2011) о том, что поведение, по крайней мере частично, генетически детерминировано.

    Попытка разобраться

    Чтобы в этом разобраться, применили эмпирическую методологию, заимствованную из количественных исследований генетики поведения, которая также недавно была использована в финансовых исследованиях. Набор данных для анализа был взят из крупнейшего в мире, Шведского реестра близнецов (STR), что в сочетании с подробными данными об инвестиционном поведении близнецов, позволило разложить различия между людьми на генетические и экологические компоненты. 

    Это разложение основано на интуитивном понимании. Гены идентичных близнецов совпадают на 100%, в то время как средняя доля общих генов составляет всего 50% для разнояйцевых близнецов. Если однояйцевые близнецы проявляют больше сходства в отношении этих инвестиционных предубеждений, чем разнояйцевые близнецы, то есть доказательства того, что на это поведение влияют, по крайней мере частично, генетические факторы.

    Результаты можно суммировать следующим образом. Во-первых, оказалось, что в длинном списке инвестиционных предубеждений генетические различия объясняют до 45% оставшихся различий между отдельными инвесторами, после учета наблюдаемых индивидуальных характеристик. 

    Во-вторых, исходя из того, что инвестиционные предубеждения являются проявлениями врожденных и эволюционно древних особенностей человеческого поведения, можно сказать, что генетические факторы, влияющие на инвестиционные предубеждения, также влияют на поведение в других, не связанных с инвестициями областях. 

    Инвестирование как часть общего стиля мышления

    Например, была выявлена корреляция между предпочтениями. Если инвестор предпочитал на рынке одни и те же бумаги, то и в жизни он придерживался правила выбирать то, что уже хорошо ему знакомо. Данные результаты согласуются с несколькими, более ранними генетическими исследованиями, которые показали значительную наследуемость человеческого поведения.

  • Как работает система вознаграждения нашего мозга

    Система вознаграждения мозга лежит является основой фундаментальных нейронных процессов, связанных с оценкой человеком своих целей, формирования предпочтений, положительной мотивации и выбора модели поведения. Современные не инвазивные методы исследования такие, как технология фМРТ, позволяют в ходе экспериментов видеть работу нашего мозга, «в режиме реального времени».

    В результате появилась возможность проводить достаточно интересные и смелые эксперименты, в том числе и с изучением системы вознаграждения. В частности, можно попытаться понять и даже сделать определённые прогнозы относительно индивидуального поведения человека в условиях неопределенности и высокого риска, которые характерны для финансовых рынков. 

    Аномальные колебания цен на финансовом рынке могут быть отличными примерами того, как активация системы вознаграждения отдельных трейдеров влияет на поведение рыночной толпы.  На индивидуальном уровне чрезмерная самоуверенность инвестора может быть связана с активацией системы вознаграждения. Используя результаты фМРТ-исследования системы вознаграждения, можно попытаться понять, что толкает инвесторов к «иррациональному» поведению, и связано ли это с формированием аномальных ценовых моделей на финансовом рынке.  

    Поведенческая база

    Пузыри и крахи фондового рынка, экономические подъемы и спады, иррациональные финансовые решения. А что, если всё это можно было бы предсказать? И не просто предсказать, а использовать в практических целях, например, разработать конкретные шаги, для их предотвращения.

    В последние годы (но, к сожалению, не у нас в стране и мне очень хочется заполнить этот пробел) активно изучается психология и поведение инвесторов и трейдеров. В результате, не только теория финансов значительно расширилась, но появилось предположение, что многие «поведенческие иррациональности», демонстрируемые отдельными инвесторами, могут быть связаны с тем, как работают определённые зоны их мозга.

    Нейронаука обещает еще больше расширить наши знания о финансовых рынках, помогая распознавать и анализировать фундаментальные нейронные процессы, которые лежат в основе коллективных решений инвесторов о покупке и продаже акций. На сегодняшний день уже многократно подтверждена прямая связь между тем, как инвесторы принимают решения, и движением цен на финансовом рынке. 

    В последнее десятилетие стали доступны сложные экспериментальные инструменты, такие как функциональная магнитно-резонансная томография (фМРТ), которая помогает изучать эти сложные взаимосвязи. Сопоставляя результаты фМРТ с поведенческими и аффективными (эмоциональными) данными, можно увидеть, какие фундаментальные нейронные процессы управляют рациональным и иррациональным поведением инвесторов.  

    В этой статье мы поговорим об одном из аспектов взаимосвязи между мозгом и финансовыми рынками, «системой вознаграждения» мозга. Ещё во времена Аристотеля в Древней Греции ученые и философы выдвинули гипотезу о существовании двух основных систем мозга, которые являются фундаментальными и руководят почти всем человеческим поведением. Это система вознаграждения (стремление к удовольствию) и систем избегания потерь (избегание боли).

    Дофаминовая система

    Мы оцениваем потенциально возможное вознаграждение, активируя систему мотивации нашего мозга (систему вознаграждения). Эта система берёт своё начало в среднем мозге, проходит через лимбическую систему и заканчивается в неокортексе. Нейроны, которые передают информацию между областями мозга системы вознаграждения, в основном являются дофаминергическими. То есть, для передачи химического сигнала в их синапсах работает дофамин.

    Система вознаграждения лежит вдоль одного из пяти основных дофаминовых путей в мозге, (мезо-лимбического пути), который проходит от вентральной тегментальной области (VTA) у основания мозга, через прилежащее ядро (NACC) в лимбической системе, и до серого вещества лобных долей. Например, медиальная префронтальная кора (MPFC) (см. Рисунок 1).  

    Дофамин называют веществом «удовольствия». Люди, которым проводили электрическую стимуляцию преимущественно в дофаминовых центрах мозга говорили, что испытывают сильно чувство удовольствия. Важно знать, что дофаминергическая система активируется также и при употреблении наркотиков. Система вознаграждения координирует поиск, оценку и мотивированное стремление к потенциальному удовольствию. 

    Как работает система вознаграждения нашего мозга

    Система вознаграждения мозга лежит является основой фундаментальных нейронных процессов, связанных с оценкой человеком своих целей, формирования предпочтений, положительной мотивации и выбора модели поведения. Современные не инвазивные методы исследования такие, как технология фМРТ, позволяют в ходе экспериментов видеть работу нашего мозга, «в режиме реального времени».

    В результате появилась возможность проводить достаточно интересные и смелые эксперименты, в том числе и с изучением системы вознаграждения. В частности, можно попытаться понять и даже сделать определённые прогнозы относительно индивидуального поведения человека в условиях неопределенности и высокого риска, которые характерны для финансовых рынков. 

    Аномальные колебания цен на финансовом рынке могут быть отличными примерами того, как активация системы вознаграждения отдельных трейдеров влияет на поведение рыночной толпы.  На индивидуальном уровне чрезмерная самоуверенность инвестора может быть связана с активацией системы вознаграждения. Используя результаты фМРТ-исследования системы вознаграждения, можно попытаться понять, что толкает инвесторов к «иррациональному» поведению, и связано ли это с формированием аномальных ценовых моделей на финансовом рынке.  

    Поведенческая база

    Пузыри и крахи фондового рынка, экономические подъемы и спады, иррациональные финансовые решения. А что, если всё это можно было бы предсказать? И не просто предсказать, а использовать в практических целях, например, разработать конкретные шаги, для их предотвращения.

    В последние годы (но, к сожалению, не у нас в стране и мне очень хочется заполнить этот пробел) активно изучается психология и поведение инвесторов и трейдеров. В результате, не только теория финансов значительно расширилась, но появилось предположение, что многие «поведенческие иррациональности», демонстрируемые отдельными инвесторами, могут быть связаны с тем, как работают определённые зоны их мозга.

    Нейронаука обещает еще больше расширить наши знания о финансовых рынках, помогая распознавать и анализировать фундаментальные нейронные процессы, которые лежат в основе коллективных решений инвесторов о покупке и продаже акций. На сегодняшний день уже многократно подтверждена прямая связь между тем, как инвесторы принимают решения, и движением цен на финансовом рынке. 

    В последнее десятилетие стали доступны сложные экспериментальные инструменты, такие как функциональная магнитно-резонансная томография (фМРТ), которая помогает изучать эти сложные взаимосвязи. Сопоставляя результаты фМРТ с поведенческими и аффективными (эмоциональными) данными, можно увидеть, какие фундаментальные нейронные процессы управляют рациональным и иррациональным поведением инвесторов.  

    В этой статье мы поговорим об одном из аспектов взаимосвязи между мозгом и финансовыми рынками, «системой вознаграждения» мозга. Ещё во времена Аристотеля в Древней Греции ученые и философы выдвинули гипотезу о существовании двух основных систем мозга, которые являются фундаментальными и руководят почти всем человеческим поведением. Это система вознаграждения (стремление к удовольствию) и систем избегания потерь (избегание боли).

    Дофаминовая система

    Мы оцениваем потенциально возможное вознаграждение, активируя систему мотивации нашего мозга (систему вознаграждения). Эта система берёт своё начало в среднем мозге, проходит через лимбическую систему и заканчивается в неокортексе. Нейроны, которые передают информацию между областями мозга системы вознаграждения, в основном являются дофаминергическими. То есть, для передачи химического сигнала в их синапсах работает дофамин.

    Система вознаграждения лежит вдоль одного из пяти основных дофаминовых путей в мозге, (мезо-лимбического пути), который проходит от вентральной тегментальной области (VTA) у основания мозга, через прилежащее ядро (NACC) в лимбической системе, и до серого вещества лобных долей. Например, медиальная префронтальная кора (MPFC) (см. Рисунок 1).  

    Дофамин называют веществом «удовольствия». Люди, которым проводили электрическую стимуляцию преимущественно в дофаминовых центрах мозга говорили, что испытывают сильно чувство удовольствия. Важно знать, что дофаминергическая система активируется также и при употреблении наркотиков. Система вознаграждения координирует поиск, оценку и мотивированное стремление к потенциальному удовольствию. 

  • Инвестирование и азартные игры имеют определённую схожесть по нескольким параметрам. Оба вида деятельности связаны с риском, в процесс вовлечены два и более человека, и оба занятия являются совершенно добровольными. Тем не менее, к инвестированию мы относимся куда более одобрительно, чем к азартным играм, и уверенны, что, инвестируя можно заработать, а играя в азартные игры только потерять деньги.

    На самом деле, инвестирование и азартные игры в целом достаточно похожи. На самом деле, они настолько похожи, что некоторые финансовые экономисты проверяли свои рыночные гипотезы используя ставки на спорт, как аналогичную, но более простую версию фондового рынка. Оба варианта предполагают риск участие двух или более людей, участие в них добровольно, а в качестве мотива получение прибыли. 

    А где яхты инвесторов?

    Есть такая старая биржевая байка: «однажды туристов водили по финансовому району Нью-Йорка. Когда группа экскурсантов подошла к бухте залива, экскурсовод указал на стоящие на рейде роскошные яхты и сказал, что это яхты банкиров и биржевых брокеров. Тогда один из участников наивно спросил: а где стоят яхты их клиентов»? 

    Этот «бородатый» анекдот о том, кто на самом деле зарабатывает больше всех на финансовых рынках. Но позже, финансовые эксперты попытались изменить общую неприглядную картину действительности через теорию эффективных рынков. Согласно этому подходу, все инвесторы получали справедливую прибыль в качестве компенсации за риск, учитывая совершенную способность фондового рынка формировать точные цены. 

    Один из опорных тезисов, лежащих в основе гипотезы эффективного рынка, заключается в том, что трейдеры полностью рациональны в принятии решений и действуют исходя из максимальной полезности для себя. Но с современные поведенческие экономисты наблюдали многочисленные финансовые аномалии в рыночном ценообразовании, что подтвердило несостоятельность теории эффективного рынка. А иррациональность поведения на рынке трейдеров и инвесторов объясняется ограничениями в их когнитивных способностях и свойственных любому человеку поведенческих предубеждениях. 

    Но фондовый рынок – это «игра с положительной суммой», где каждый участник может получить прибыль. Азартные же игры не создают добавленную стоимость, а просто перераспределяют деньги и, следовательно, являются «игрой с нулевой суммой». Азартные игры можно разделить на две большие категории. 

    Первая – это «неквалифицированные» азартные игры, такие как рулетка или игровые автоматы, которые гарантированно приводят к потере игроками средств. Второй вариант азартных игр – это игры, основанные на навыках, такие как ставки на спорт или покер. Они могут позволить некоторым игрокам выигрывать в долгосрочной перспективе. Однако не профессионалу выиграть здесь очень сложно.

    Азартное инвестирование

    «Азартный» инвестиционный продукт здесь определяется как имеющий три ключевые особенности. Во-первых, он должен напоминать азартные игры, поскольку направлен на то, чтобы участники не заработали деньги, а потеряли их. Во-вторых, это должно вызывать у инвесторов, которые теряют деньги, те же модели поведения, что и у игроков, которые проиграли. В-третьих, аргументы в пользу аналогии с азартными играми усиливаются, если продукт максимально напоминает по виду и сути игру.

    Таких «инвестиционных продуктов» много, и описать их в одном материале достаточно сложно. Поэтому, мы будем говорить о тех типах такого инвестирования, которые имеют наибольшее сходство с азартными играми. Это высокочастотная торговля акциями (открытие и закрытие позиций внутри дня на коротком временном интервале) и высокорисковые деривативы, такие как опционы, фьючерсы и контракты на разницу.  

    В случае с азартными играми, проблемы у человека начинаются раньше, чем он их осознаёт. События пандемии COVID-19 и связанные с ней карантины, спровоцировали приток участников онлайн-азартных игр. Люди таким образом пытались снизить повышенную тревожность, избавиться от депрессии и скоротать время. Но пандемия также привела к увеличению желающих попробовать свои силы в онлайн-инвестициях на финансовых рынках. Количество новых счетов у брокеров существенно увеличилось.

    Ещё один не маловажный фактор, способствовавший притоку новых инвесторов на рынки в том, что во многих странах онлайн азартные игры попросту запрещены. Поэтому неудивительно, что люди в качестве замены выбрали онлайн-инвестирование или высокочастотный трейдинг, как вид спекуляций на финансовых рынках.

    Почему торговать часто – вредно.

    Инвестирование и азартные игры имеют определённую схожесть по нескольким параметрам. Оба вида деятельности связаны с риском, в процесс вовлечены два и более человека, и оба занятия являются совершенно добровольными. Тем не менее, к инвестированию мы относимся куда более одобрительно, чем к азартным играм, и уверенны, что, инвестируя можно заработать, а играя в азартные игры только потерять деньги.

    На самом деле, инвестирование и азартные игры в целом достаточно похожи. На самом деле, они настолько похожи, что некоторые финансовые экономисты проверяли свои рыночные гипотезы используя ставки на спорт, как аналогичную, но более простую версию фондового рынка. Оба варианта предполагают риск участие двух или более людей, участие в них добровольно, а в качестве мотива получение прибыли. 

    А где яхты инвесторов?

    Есть такая старая биржевая байка: «однажды туристов водили по финансовому району Нью-Йорка. Когда группа экскурсантов подошла к бухте залива, экскурсовод указал на стоящие на рейде роскошные яхты и сказал, что это яхты банкиров и биржевых брокеров. Тогда один из участников наивно спросил: а где стоят яхты их клиентов»? 

    Этот «бородатый» анекдот о том, кто на самом деле зарабатывает больше всех на финансовых рынках. Но позже, финансовые эксперты попытались изменить общую неприглядную картину действительности через теорию эффективных рынков. Согласно этому подходу, все инвесторы получали справедливую прибыль в качестве компенсации за риск, учитывая совершенную способность фондового рынка формировать точные цены. 

    Один из опорных тезисов, лежащих в основе гипотезы эффективного рынка, заключается в том, что трейдеры полностью рациональны в принятии решений и действуют исходя из максимальной полезности для себя. Но с современные поведенческие экономисты наблюдали многочисленные финансовые аномалии в рыночном ценообразовании, что подтвердило несостоятельность теории эффективного рынка. А иррациональность поведения на рынке трейдеров и инвесторов объясняется ограничениями в их когнитивных способностях и свойственных любому человеку поведенческих предубеждениях. 

    Но фондовый рынок – это «игра с положительной суммой», где каждый участник может получить прибыль. Азартные же игры не создают добавленную стоимость, а просто перераспределяют деньги и, следовательно, являются «игрой с нулевой суммой». Азартные игры можно разделить на две большие категории. 

    Первая – это «неквалифицированные» азартные игры, такие как рулетка или игровые автоматы, которые гарантированно приводят к потере игроками средств. Второй вариант азартных игр – это игры, основанные на навыках, такие как ставки на спорт или покер. Они могут позволить некоторым игрокам выигрывать в долгосрочной перспективе. Однако не профессионалу выиграть здесь очень сложно.

    Азартное инвестирование

    «Азартный» инвестиционный продукт здесь определяется как имеющий три ключевые особенности. Во-первых, он должен напоминать азартные игры, поскольку направлен на то, чтобы участники не заработали деньги, а потеряли их. Во-вторых, это должно вызывать у инвесторов, которые теряют деньги, те же модели поведения, что и у игроков, которые проиграли. В-третьих, аргументы в пользу аналогии с азартными играми усиливаются, если продукт максимально напоминает по виду и сути игру.

    Таких «инвестиционных продуктов» много, и описать их в одном материале достаточно сложно. Поэтому, мы будем говорить о тех типах такого инвестирования, которые имеют наибольшее сходство с азартными играми. Это высокочастотная торговля акциями (открытие и закрытие позиций внутри дня на коротком временном интервале) и высокорисковые деривативы, такие как опционы, фьючерсы и контракты на разницу.  

    В случае с азартными играми, проблемы у человека начинаются раньше, чем он их осознаёт. События пандемии COVID-19 и связанные с ней карантины, спровоцировали приток участников онлайн-азартных игр. Люди таким образом пытались снизить повышенную тревожность, избавиться от депрессии и скоротать время. Но пандемия также привела к увеличению желающих попробовать свои силы в онлайн-инвестициях на финансовых рынках. Количество новых счетов у брокеров существенно увеличилось.

    Ещё один не маловажный фактор, способствовавший притоку новых инвесторов на рынки в том, что во многих странах онлайн азартные игры попросту запрещены. Поэтому неудивительно, что люди в качестве замены выбрали онлайн-инвестирование или высокочастотный трейдинг, как вид спекуляций на финансовых рынках.

    Почему торговать часто – вредно.

  • За последние годы в нейробиологии произошла настоящая революция. В результате появилось более глубокое понимание нейробиологических процессов, стоящих за принятием человеком решений, в том числе и в области финансов. Одновременно, это выявило ряд широко распространенных заблуждений о роли эмоций в поведении людей в целом и инвесторов в частности. 

    Кроме того, полученные данные говорят о том, что чисто поведенческий подход к изучению процесса принятия решений не учитывает важнейшие особенности самого процесса выбора. Результаты последних исследований могут помочь экономистам разобраться в таких неуловимых материях, как интуиция, и в частности в том, как работает внутренняя интуиция человека в процессе принятия инвестиционных решений.

    Сердце и рынок

    Я уже писал ранее об одном интересном эксперименте на лондонской бирже. В нём показано, как способность к восприятию своих внутренних телесных ощущений (в частности умение слышать и распознавать трейдерами свой сердечный ритм) коррелирует с успехом в торговле. В частности, данный эксперимент показал, что способность профессиональных трейдеров чувствовать собственное сердцебиение была лучше, чем у населения в целом.

    И что эта способность к восприятию положительно коррелировала с их показателями прибыли/убытка, а также с их «живучестью» в этом бизнесе (рисунок 1). В результате исследования учёные пришли к очень интересному, и, в какой-то степени сенсационному предположению о том, что в конечном итоге люди переиграют на бирже различных роботов, торгующих с использованием алгоритмов.

    РИС. 1. (А) Трейдеры значительно лучше распознают собственное сердцебиение, чем участники из контрольной группы. (Б) Более успешные трейдеры лучше распознают собственное сердцебиение. Показана связь между показателем обнаружения сердцебиения и P&L трейдеров. (C) Более опытные трейдеры «слышат» своё сердцебиение. Показана связь между годами опыта в торговле и способностью определять ритм сердцебиения. 

    Действительно, у роботов нет сердца, тогда смогут ли они, когда ни будь обрести способность к интуитивному восприятию, которое, по-видимому, необходима трейдерам для достижения успеха? Действительно ли правда, что человеческое сердце играет роль в процессе познания, который не поддаётся «рациональным» алгоритмам? Являются ли эмоции, одним из показателей которых является сердцебиение, антиподом рациональности?

    Да, наше сердце на самом деле играет важную роль в принятии рациональных решений. Как и эмоции в целом. Это один из основных выводов в области нейробиологии принятия решений. Для экономики, где эмоции и разум по-прежнему считаются антиподами, последствия этого эксперимента окажутся достаточно глубокими.

    Торопиться с выводами не надо

    Авторы данного исследования не претендуют на истину в последней инстанции. Так что финансовым компаниям лучше не торопиться с выводами и начинать срочно нанимать на работу трейдеров, которые умеют хорошо собственное сердцебиение. Но это открытие подтвердило результаты исследований последних 15 лет, в ходе которых изучалось, как человек оценивает риск, и что влияет на принятие человеком риска. Настоящее исследование является лишь небольшим звеном в общей цепочке сходящихся данных о роли эмоций в принятии успешных финансовых решений.

    Чтобы понять связь между сердцем и процессом принятия решений в ситуации риска и неопределенности, нам сначала потребуется изучить связь между сердцем, мозгом и одной из ключевых переменных на финансовых рынках, а именно волатильностью. Каждое исследование в данной области – это кусочек головоломки, который объясняет, почему трейдеры, чувствующие биение своего сердца, зарабатывают больше денег.

    Цель же этой статьи не в том, чтобы дать всесторонний обзор роли эмоций в принятии финансовых решений с точки зрения нейробиологии. Скорее это попытка помочь финансистам, инвесторам и трейдерам лучше понять на наглядном примере то, как и почему эмоции являются неотъемлемой частью принятия эффективных решений. 

    Немного о работе мозга.

    За последние годы в нейробиологии произошла настоящая революция. В результате появилось более глубокое понимание нейробиологических процессов, стоящих за принятием человеком решений, в том числе и в области финансов. Одновременно, это выявило ряд широко распространенных заблуждений о роли эмоций в поведении людей в целом и инвесторов в частности. 

    Кроме того, полученные данные говорят о том, что чисто поведенческий подход к изучению процесса принятия решений не учитывает важнейшие особенности самого процесса выбора. Результаты последних исследований могут помочь экономистам разобраться в таких неуловимых материях, как интуиция, и в частности в том, как работает внутренняя интуиция человека в процессе принятия инвестиционных решений.

    Сердце и рынок

    Я уже писал ранее об одном интересном эксперименте на лондонской бирже. В нём показано, как способность к восприятию своих внутренних телесных ощущений (в частности умение слышать и распознавать трейдерами свой сердечный ритм) коррелирует с успехом в торговле. В частности, данный эксперимент показал, что способность профессиональных трейдеров чувствовать собственное сердцебиение была лучше, чем у населения в целом.

    И что эта способность к восприятию положительно коррелировала с их показателями прибыли/убытка, а также с их «живучестью» в этом бизнесе (рисунок 1). В результате исследования учёные пришли к очень интересному, и, в какой-то степени сенсационному предположению о том, что в конечном итоге люди переиграют на бирже различных роботов, торгующих с использованием алгоритмов.

    РИС. 1. (А) Трейдеры значительно лучше распознают собственное сердцебиение, чем участники из контрольной группы. (Б) Более успешные трейдеры лучше распознают собственное сердцебиение. Показана связь между показателем обнаружения сердцебиения и P&L трейдеров. (C) Более опытные трейдеры «слышат» своё сердцебиение. Показана связь между годами опыта в торговле и способностью определять ритм сердцебиения. 

    Действительно, у роботов нет сердца, тогда смогут ли они, когда ни будь обрести способность к интуитивному восприятию, которое, по-видимому, необходима трейдерам для достижения успеха? Действительно ли правда, что человеческое сердце играет роль в процессе познания, который не поддаётся «рациональным» алгоритмам? Являются ли эмоции, одним из показателей которых является сердцебиение, антиподом рациональности?

    Да, наше сердце на самом деле играет важную роль в принятии рациональных решений. Как и эмоции в целом. Это один из основных выводов в области нейробиологии принятия решений. Для экономики, где эмоции и разум по-прежнему считаются антиподами, последствия этого эксперимента окажутся достаточно глубокими.

    Торопиться с выводами не надо

    Авторы данного исследования не претендуют на истину в последней инстанции. Так что финансовым компаниям лучше не торопиться с выводами и начинать срочно нанимать на работу трейдеров, которые умеют хорошо собственное сердцебиение. Но это открытие подтвердило результаты исследований последних 15 лет, в ходе которых изучалось, как человек оценивает риск, и что влияет на принятие человеком риска. Настоящее исследование является лишь небольшим звеном в общей цепочке сходящихся данных о роли эмоций в принятии успешных финансовых решений.

    Чтобы понять связь между сердцем и процессом принятия решений в ситуации риска и неопределенности, нам сначала потребуется изучить связь между сердцем, мозгом и одной из ключевых переменных на финансовых рынках, а именно волатильностью. Каждое исследование в данной области – это кусочек головоломки, который объясняет, почему трейдеры, чувствующие биение своего сердца, зарабатывают больше денег.

    Цель же этой статьи не в том, чтобы дать всесторонний обзор роли эмоций в принятии финансовых решений с точки зрения нейробиологии. Скорее это попытка помочь финансистам, инвесторам и трейдерам лучше понять на наглядном примере то, как и почему эмоции являются неотъемлемой частью принятия эффективных решений. 

    Немного о работе мозга.

  • Что на самом деле движет инвесторами

    Помните время, когда вы были подростками? Помните своё поведение, такое всё импульсивное, безбашенное, временами чересчур агрессивное?

    В этом возрасте мы очень легко идём на риск, даже не задумываясь о возможных негативных последствиях. Да и сама способность задумываться работала как-то не очень. Мы сначала делали, а уже потом думали, зачем.

    И через этот период мы все проходили. Теперь мы знаем, что во многом виноваты в таком поведении наши гормоны, с которыми организм ещё не научился справляться должным образом.

    Мы повзрослели, стали более продуманными и менее склонными к глупому риску. Да, но ровно до тех пор, пока мы не столкнулись с работой на финансовых рынках. Странно, как рынку удаётся отбросить нас так далеко назад в развитии!

    На этот вопрос попытались ответить два нейробиолога из Кембриджа, Джон Коутс и Джо Герберт. Они провели интересный эксперимент на Лондонской фондовой бирже. Суть заключалась в том, что они дважды в день в течение восьми дней брали пробы слюны у 17 мужчин-трейдеров.

    Учёные отслеживали уровень двух очень важных гормонов. Тестостерона — гормона, который чаще всего ассоциируется с агрессией и сексуальным поведением, а также кортизола — так называемого гормона стресса.

    Коутс и Герберт пытались понять корреляцию между количеством этих гормонов в слюне трейдеров и той суммой, которую они в этот день заработали или потеряли. Кроме того, их интересовало, влияет ли гормональный фон трейдеров на колебания рынка.

    В итоге выяснилось, что, когда трейдеры зарабатывали больше денег, у них повышался уровень тестостерона. А в периоды повышенной волатильности рынков у трейдеров повышался кортизол.

    Всё ли под контролем?

    Хорошо, это они зафиксировали, но что является причиной, а что следствием? Дальнейший анализ показал, что трейдеры, у которых в начале торгового дня уровень тестостерона был повышен, зарабатывали больше денег, чем их коллеги с нормальными показателями.

    Например, один из испытуемых показал серию из шести прибыльных дней подряд. При этом он каждый последующий день зарабатывал больше, чем в предыдущий. За этот период уровень тестостерона у него неуклонно рос и поднялся в итоге примерно на 74 процента по сравнению с исходными показателями.

    Существует расхожее мнение, что опытные трейдеры могут контролировать свои эмоции. Но здесь нужно кое-что уточнить. Скорее не контролировать, а подавлять. И это приводит к тому, что их эндокринная система буквально выжигается. Ведь количество гормонов мы контролировать волевым усилием не сможем никогда. А эмоции и уровень гормонов связаны напрямую.

    Кроме того, есть ещё один неприятный момент – это «точка убывающей отдачи». Слишком большое количество тестостерона приводит к чрезмерной агрессии и безрассудному принятию решений. Согласитесь, не лучшее эмоциональное состояние для любого трейдера.

    Что на самом деле движет инвесторами

    Помните время, когда вы были подростками? Помните своё поведение, такое всё импульсивное, безбашенное, временами чересчур агрессивное?

    В этом возрасте мы очень легко идём на риск, даже не задумываясь о возможных негативных последствиях. Да и сама способность задумываться работала как-то не очень. Мы сначала делали, а уже потом думали, зачем.

    И через этот период мы все проходили. Теперь мы знаем, что во многом виноваты в таком поведении наши гормоны, с которыми организм ещё не научился справляться должным образом.

    Мы повзрослели, стали более продуманными и менее склонными к глупому риску. Да, но ровно до тех пор, пока мы не столкнулись с работой на финансовых рынках. Странно, как рынку удаётся отбросить нас так далеко назад в развитии!

    На этот вопрос попытались ответить два нейробиолога из Кембриджа, Джон Коутс и Джо Герберт. Они провели интересный эксперимент на Лондонской фондовой бирже. Суть заключалась в том, что они дважды в день в течение восьми дней брали пробы слюны у 17 мужчин-трейдеров.

    Учёные отслеживали уровень двух очень важных гормонов. Тестостерона — гормона, который чаще всего ассоциируется с агрессией и сексуальным поведением, а также кортизола — так называемого гормона стресса.

    Коутс и Герберт пытались понять корреляцию между количеством этих гормонов в слюне трейдеров и той суммой, которую они в этот день заработали или потеряли. Кроме того, их интересовало, влияет ли гормональный фон трейдеров на колебания рынка.

    В итоге выяснилось, что, когда трейдеры зарабатывали больше денег, у них повышался уровень тестостерона. А в периоды повышенной волатильности рынков у трейдеров повышался кортизол.

    Всё ли под контролем?

    Хорошо, это они зафиксировали, но что является причиной, а что следствием? Дальнейший анализ показал, что трейдеры, у которых в начале торгового дня уровень тестостерона был повышен, зарабатывали больше денег, чем их коллеги с нормальными показателями.

    Например, один из испытуемых показал серию из шести прибыльных дней подряд. При этом он каждый последующий день зарабатывал больше, чем в предыдущий. За этот период уровень тестостерона у него неуклонно рос и поднялся в итоге примерно на 74 процента по сравнению с исходными показателями.

    Существует расхожее мнение, что опытные трейдеры могут контролировать свои эмоции. Но здесь нужно кое-что уточнить. Скорее не контролировать, а подавлять. И это приводит к тому, что их эндокринная система буквально выжигается. Ведь количество гормонов мы контролировать волевым усилием не сможем никогда. А эмоции и уровень гормонов связаны напрямую.

    Кроме того, есть ещё один неприятный момент – это «точка убывающей отдачи». Слишком большое количество тестостерона приводит к чрезмерной агрессии и безрассудному принятию решений. Согласитесь, не лучшее эмоциональное состояние для любого трейдера.

  • Историю эту я услышал от одного Питерского психиатра. Мне она дала достаточно богатую пищу для размышлений. И не только по тому, что касалась и моей профессиональной деятельности в качестве клинического психолога, но навела меня на размышления относительно процесса принятия инвестиционных решений на финансовых рынках. Перескажу её цитируя больше по смыслу, но близко к тексту.

    «Было это уже достаточно давно. Меня попросили проконсультировать на дому молодого человека. Ранее он служил в армии и получил там очень тяжёлую психологическую травму. На столько тяжёлую, что она послужила причиной его комиссования. По возвращению домой он очень изменился. Стал замкнутым, перестал общаться с родными, что называется, полностью ушёл в себя.

    Кроме того, этот молодой человек практически перестал за собой следить, одеваться и выглядеть стал крайне неопрятно. А ещё у него очень изменился круг общения. В нём стали преобладать явно маргинальные личности. Всё своё время он проводил в хождениях по свалкам и помойкам, выискивая на них выброшенные виниловые пластинки, которые за тем приносил домой и складывал в своей комнате. У него их уже к тому времени накопилось более тысячи штук.

    Разговаривая с ним, собирая анамнез, я задал ему вопрос: «какую музыку вы любите слушать на своих пластинках»? Ответ подтолкнул меня к принятию окончательного решения по поводу предполагаемого диагноза. Молодой человек ответил, что вообще не слушает музыку, у него даже проигрывателя нет. А пластинки он просто коллекционирует. В тот момент для меня этого было достаточно, чтобы поставить ему «вялотекущую шизофрению» (сейчас этот диагноз не используется как устаревший).

    Почему именно этот ответ привёл меня тогда к окончательному решению относительно психического здоровья пациента? Дело в том, что мы определяем «нормальность» исходя лишь из собственного её понимания. Мы часто принимаем за норму своё состояние и сверяем с ним состояние других. Мы задаём себе вопрос: «сделал бы я так же»?

    В тот момент для меня было совершенно очевидно, что пластинки нужны только для того, чтобы слушать музыку. Простое их коллекционирование выходило для меня за рамки нормы. И только много позже, научившись более широкому терапевтическому мышлению я понял, что возможно поторопился с диагнозом. Коллекционирование вполне может быть и без утилитарного использования самих предметов коллекции.

    В конце концов, мы ведь собираем марки совсем не для того, чтобы наклеивать их на конверты с письмами. Есть люди, которые собирают пустые пивные банки, пачки от сигарет, этикетки от спиртных напитков. Ничего из этого нельзя использовать по прямому назначению. Это просто элементы коллекции, которые, кстати, могут достаточно дорого стоить».

    Вернёмся к рынкам и инвестированию

    Давайте спросим себя, как часто глядя на рынок и пытаясь понять, что на нём происходит, мы говорим себе: «так не может быть, это не нормально». Мы точно так же, как доктор, о котором шла речь выше, сверяем ситуацию на рынке со своим пониманием нормальности, на основании этого принимаем инвестиционные решения. «Я бы здесь не купил/не продал, а значит рынок сошёл с ума»!

    Нам, как инвесторам, тоже крайне необходимо развивать в себе «широкое терапевтическое мышление». Нужно учиться отходить от критериев нормы и патологии, основанных на нашем собственном восприятии реальности и своих собственных рамок. Тем более, что рынок понятия не имеет, что такое норма и как она должна выглядеть. 

    Историю эту я услышал от одного Питерского психиатра. Мне она дала достаточно богатую пищу для размышлений. И не только по тому, что касалась и моей профессиональной деятельности в качестве клинического психолога, но навела меня на размышления относительно процесса принятия инвестиционных решений на финансовых рынках. Перескажу её цитируя больше по смыслу, но близко к тексту.

    «Было это уже достаточно давно. Меня попросили проконсультировать на дому молодого человека. Ранее он служил в армии и получил там очень тяжёлую психологическую травму. На столько тяжёлую, что она послужила причиной его комиссования. По возвращению домой он очень изменился. Стал замкнутым, перестал общаться с родными, что называется, полностью ушёл в себя.

    Кроме того, этот молодой человек практически перестал за собой следить, одеваться и выглядеть стал крайне неопрятно. А ещё у него очень изменился круг общения. В нём стали преобладать явно маргинальные личности. Всё своё время он проводил в хождениях по свалкам и помойкам, выискивая на них выброшенные виниловые пластинки, которые за тем приносил домой и складывал в своей комнате. У него их уже к тому времени накопилось более тысячи штук.

    Разговаривая с ним, собирая анамнез, я задал ему вопрос: «какую музыку вы любите слушать на своих пластинках»? Ответ подтолкнул меня к принятию окончательного решения по поводу предполагаемого диагноза. Молодой человек ответил, что вообще не слушает музыку, у него даже проигрывателя нет. А пластинки он просто коллекционирует. В тот момент для меня этого было достаточно, чтобы поставить ему «вялотекущую шизофрению» (сейчас этот диагноз не используется как устаревший).

    Почему именно этот ответ привёл меня тогда к окончательному решению относительно психического здоровья пациента? Дело в том, что мы определяем «нормальность» исходя лишь из собственного её понимания. Мы часто принимаем за норму своё состояние и сверяем с ним состояние других. Мы задаём себе вопрос: «сделал бы я так же»?

    В тот момент для меня было совершенно очевидно, что пластинки нужны только для того, чтобы слушать музыку. Простое их коллекционирование выходило для меня за рамки нормы. И только много позже, научившись более широкому терапевтическому мышлению я понял, что возможно поторопился с диагнозом. Коллекционирование вполне может быть и без утилитарного использования самих предметов коллекции.

    В конце концов, мы ведь собираем марки совсем не для того, чтобы наклеивать их на конверты с письмами. Есть люди, которые собирают пустые пивные банки, пачки от сигарет, этикетки от спиртных напитков. Ничего из этого нельзя использовать по прямому назначению. Это просто элементы коллекции, которые, кстати, могут достаточно дорого стоить».

    Вернёмся к рынкам и инвестированию

    Давайте спросим себя, как часто глядя на рынок и пытаясь понять, что на нём происходит, мы говорим себе: «так не может быть, это не нормально». Мы точно так же, как доктор, о котором шла речь выше, сверяем ситуацию на рынке со своим пониманием нормальности, на основании этого принимаем инвестиционные решения. «Я бы здесь не купил/не продал, а значит рынок сошёл с ума»!

    Нам, как инвесторам, тоже крайне необходимо развивать в себе «широкое терапевтическое мышление». Нужно учиться отходить от критериев нормы и патологии, основанных на нашем собственном восприятии реальности и своих собственных рамок. Тем более, что рынок понятия не имеет, что такое норма и как она должна выглядеть. 

  • Сейчас модно всё объяснять генетикой. Чуть что – виноваты мама с папой и плохие гены. Но это работает как в сторону «плохой» наследственности, так и в сторону «хорошей». Если на минуточку согласиться с этой довольно спорной позицией, то можем ли мы предположить, что и за успех в трейдинге тоже могут отвечать определённые гены? Сегодня попробуем понять, насколько генетика отвечает за успех в торговле на бирже, если такое вообще возможно.

    Особенности

    На сегодняшний день мы имеем следующую информацию: наследственный (генетический) компонент вносит существенный вклад в достижение человеком высоких финансовых результатов, но механизмы, с помощью которых гены влияют на финансовый выбор, остаются неясными. Основное внимание исследователей, проводивших эксперимент, речь о котором пойдёт ниже, было сосредоточено на полиморфизме в промоторной области гена переносчика серотонина (5-HTTLPR).

    Введение

    Недавние результаты исследований показывают, унаследованные (и, вероятно, генетические) факторы, в том числе и склонность к риску, могут отличаться у разных людей на 20-30%. Кроме того, оказалось, что генетические вариации, связанные с работой серотонина и дофамина, коррелируют с экономическим поведением не только у здоровых людей, но и у патологических игроков и людей, страдающих тревожными расстройствами.

    Однако, как и почему это происходит, пока понять не удалось. Но вот что интересно: влияют ли гены на когнитивные способности человека, на способ обучения людей на финансовых рынках или просто определяют отношение к риску? Учёные захотели решить этот вопрос.

    Эксперимент

    В исследовании приняли участие 60 человек. Их опросили относительно возраста, семейного и профессионального статуса, уровня дохода, количества лет образования и этнической принадлежности, а также их активов и наличия долгов. Также участники исследования прошли стандартное тестирование на когнитивные способности. В частности, тест на когнитивную гибкость, на объём рабочей памяти и на склонность к риску.

    Так, чтобы оценить готовность испытуемых к принятию финансового риска, их спросили: «Если бы вы внезапно получили 10 000 долларов, сколько бы вы вложили в каждый из инструментов, предлагаемых рынком (акции, фонды, государственные облигации и т.д.)»? А чтобы понять, насколько люди управляют своими финансами им задали вопрос: «Какой у вас опыт инвестирования, и самостоятельно ли вы принимаете инвестиционные решения»?

    Чтобы выяснить убеждения участников относительно рисков, связанных с инвестированием, их попросили оценить по шкале от 1 до 7 рискованность этого бизнеса. Задача на финансовое обучение определяла способность испытуемых учиться на финансовых прибылях или потерях. Результаты оценивались с учётом генотипа 5-HTTLPR участников, исходя из того, что он может оказывать влияние на кодирование или извлечение информации о прибыли или убытке.

    Исследование аффективных черт личности участников было сосредоточено на влиянии переходных эмоциональных состояний (т.е. текущих уровней возбуждения или тревоги) на принятие решений. Измерялись различия в положительных и отрицательных эмоциях, связанных с более стабильными показателями аффективного стиля человека, он может оказывать влияние на поведение в течение жизни. Поскольку транзиторный положительный возбужденный аффект может уменьшить негативное отношение к риску, а отрицательный возбужденный аффект наоборот, увеличить.

    Результаты влияния короткой/короткой (SS), или короткой/длинной (SL) версии гена транспортера серотонина по сравнению с длинной/длинной версией (LL)

    Финансовый выбор

    Исследование показало несколько интересных моментов. Что участники с генотипом SS предпочитают инвестировать на 23,84% меньше в акции и предпочитают хранить на 25,60% больше наличными, чем субъекты с LL. Субъекты с SS и SL сообщили, что они менее активно участвуют в принятии финансовых решений по сравнению с субъектами с LL. Результаты говорят о том, что носители короткого аллеля гена 5-HTTLPR более консервативны в своих финансовых решениях по сравнению с носителями двух копий длинного аллеля.

    Сейчас модно всё объяснять генетикой. Чуть что – виноваты мама с папой и плохие гены. Но это работает как в сторону «плохой» наследственности, так и в сторону «хорошей». Если на минуточку согласиться с этой довольно спорной позицией, то можем ли мы предположить, что и за успех в трейдинге тоже могут отвечать определённые гены? Сегодня попробуем понять, насколько генетика отвечает за успех в торговле на бирже, если такое вообще возможно.

    Особенности

    На сегодняшний день мы имеем следующую информацию: наследственный (генетический) компонент вносит существенный вклад в достижение человеком высоких финансовых результатов, но механизмы, с помощью которых гены влияют на финансовый выбор, остаются неясными. Основное внимание исследователей, проводивших эксперимент, речь о котором пойдёт ниже, было сосредоточено на полиморфизме в промоторной области гена переносчика серотонина (5-HTTLPR).

    Введение

    Недавние результаты исследований показывают, унаследованные (и, вероятно, генетические) факторы, в том числе и склонность к риску, могут отличаться у разных людей на 20-30%. Кроме того, оказалось, что генетические вариации, связанные с работой серотонина и дофамина, коррелируют с экономическим поведением не только у здоровых людей, но и у патологических игроков и людей, страдающих тревожными расстройствами.

    Однако, как и почему это происходит, пока понять не удалось. Но вот что интересно: влияют ли гены на когнитивные способности человека, на способ обучения людей на финансовых рынках или просто определяют отношение к риску? Учёные захотели решить этот вопрос.

    Эксперимент

    В исследовании приняли участие 60 человек. Их опросили относительно возраста, семейного и профессионального статуса, уровня дохода, количества лет образования и этнической принадлежности, а также их активов и наличия долгов. Также участники исследования прошли стандартное тестирование на когнитивные способности. В частности, тест на когнитивную гибкость, на объём рабочей памяти и на склонность к риску.

    Так, чтобы оценить готовность испытуемых к принятию финансового риска, их спросили: «Если бы вы внезапно получили 10 000 долларов, сколько бы вы вложили в каждый из инструментов, предлагаемых рынком (акции, фонды, государственные облигации и т.д.)»? А чтобы понять, насколько люди управляют своими финансами им задали вопрос: «Какой у вас опыт инвестирования, и самостоятельно ли вы принимаете инвестиционные решения»?

    Чтобы выяснить убеждения участников относительно рисков, связанных с инвестированием, их попросили оценить по шкале от 1 до 7 рискованность этого бизнеса. Задача на финансовое обучение определяла способность испытуемых учиться на финансовых прибылях или потерях. Результаты оценивались с учётом генотипа 5-HTTLPR участников, исходя из того, что он может оказывать влияние на кодирование или извлечение информации о прибыли или убытке.

    Исследование аффективных черт личности участников было сосредоточено на влиянии переходных эмоциональных состояний (т.е. текущих уровней возбуждения или тревоги) на принятие решений. Измерялись различия в положительных и отрицательных эмоциях, связанных с более стабильными показателями аффективного стиля человека, он может оказывать влияние на поведение в течение жизни. Поскольку транзиторный положительный возбужденный аффект может уменьшить негативное отношение к риску, а отрицательный возбужденный аффект наоборот, увеличить.

    Результаты влияния короткой/короткой (SS), или короткой/длинной (SL) версии гена транспортера серотонина по сравнению с длинной/длинной версией (LL)

    Финансовый выбор

    Исследование показало несколько интересных моментов. Что участники с генотипом SS предпочитают инвестировать на 23,84% меньше в акции и предпочитают хранить на 25,60% больше наличными, чем субъекты с LL. Субъекты с SS и SL сообщили, что они менее активно участвуют в принятии финансовых решений по сравнению с субъектами с LL. Результаты говорят о том, что носители короткого аллеля гена 5-HTTLPR более консервативны в своих финансовых решениях по сравнению с носителями двух копий длинного аллеля.

  • Существует ли "интуиция инвестора"

    Если переводить научное слово «интероцепция» на понятный язык, то это наша способность воспринимать физиологические сигналы, подаваемые нам нашим собственным организмом. Способность чувствовать не только боль или голод, но и частоту сердечных сокращений. Хорошо известно и много раз доказано, что люди, наделённые большей интероцептивной чувствительностью, лучше принимают решения в условиях риска и неопределённости.

    А может ли такое качество помочь в инвестировании на финансовых рынках? Ведь рынок и есть кране рискованная и неопределённая среда. Таких исследований было очень мало, но они всё-таки были. Об одном из них мы как раз сегодня и поговорим. В ходе этого эксперимента исследователи изучали навыки распознавания своего сердечного ритма у трейдеров и инвесторов, торгующих на лондонской бирже.

    Как это работает

    Интероцепция-это восприятие физиологических сигналов, возникающих внутри организма, таких как голод, боль и частота сердечных сокращений. Люди с большей чувствительностью к интероцептивным сигналам, измеряемым, например, с помощью тестов на определение сердечного ритма, лучше справляются с лабораторными исследованиями принятия рискованных решений. Тем не менее, было проведено мало полевых работ для определения того, способствует ли интероцептивная чувствительность успеху в реальном риске с высокими ставками. 

    Здесь мы сообщаем об исследовании, в ходе которого мы количественно оценили навыки обнаружения сердцебиения у группы финансовых трейдеров, работающих на лондонской торговой площадке. Мы обнаружили, что трейдеры лучше способны воспринимать собственное сердцебиение, чем соответствующие элементы управления из неторгового населения. 

    Более того, интероцептивная способность трейдеров предсказывала их относительную прибыльность и, что поразительно, то, как долго они выживали на финансовых рынках. Наши результаты свидетельствуют о том, что сигналы, исходящие от тела - внутренние ощущения финансовых знаний - способствуют успеху на рынках.

    "Чуйка инвестора"

    Физиологи часто используют термин «внутреннее чутьё» как разговорный синоним любого интероцептивного ощущения, которое в той или иной степени определяет наше поведение. Мы сами иногда употребляем в разговоре чуть иную формулировку. Мы говорим «нутром чую». Часто я слышу подобную фразу от опытных трейдеров, которые буквально кишками чувствуют рыночные события.

    Интероцепция отличается от экстероцепции, которая представляет собой восприятие внешней информации через сенсорные каналы – зрение, слух, осязание и т.д. В самом широком смысле, интероцептивные сигналы – это сообщения организма обо всех, происходящих внутренних процессах.

    Они вызывают соматические ощущения, такие как одышка, учащенное сердцебиение, тепловой стресс, а также переполнение кишечника или мочевого пузыря. Сообщая о гомеостатическом состоянии организма, эти сигналы лежат в основе мотивационных состояний, таких как голод, жажда, боль и тревога. Но даже если эта информация не осознаётся нами явно или находится на периферии сознания, она очень сильно влияет на решения, которые мы принимаем.

    Однако интересно, как влияют индивидуальные различия у разных людей в интероцептивных способностях на эффективность принятия реальных рисков? Как проверить гипотезу о том, что опытные инвесторы с большей способностью воспринимать сигналы своего тела на самом деле зарабатывают больше денег.

    Эксперимент на лондонской бирже

    Были отобраны 18 трейдеров-мужчин, занимающихся высокочастотной (открытие и закрытие сделок внутри дня) торговлей. Это означает, что они покупали и продавали фьючерсные контракты, но удерживали свои позиции лишь в течение короткого периода времени, секунд или минут, самое большее нескольких часов. 

    Существует ли "интуиция инвестора"

    Если переводить научное слово «интероцепция» на понятный язык, то это наша способность воспринимать физиологические сигналы, подаваемые нам нашим собственным организмом. Способность чувствовать не только боль или голод, но и частоту сердечных сокращений. Хорошо известно и много раз доказано, что люди, наделённые большей интероцептивной чувствительностью, лучше принимают решения в условиях риска и неопределённости.

    А может ли такое качество помочь в инвестировании на финансовых рынках? Ведь рынок и есть кране рискованная и неопределённая среда. Таких исследований было очень мало, но они всё-таки были. Об одном из них мы как раз сегодня и поговорим. В ходе этого эксперимента исследователи изучали навыки распознавания своего сердечного ритма у трейдеров и инвесторов, торгующих на лондонской бирже.

    Как это работает

    Интероцепция-это восприятие физиологических сигналов, возникающих внутри организма, таких как голод, боль и частота сердечных сокращений. Люди с большей чувствительностью к интероцептивным сигналам, измеряемым, например, с помощью тестов на определение сердечного ритма, лучше справляются с лабораторными исследованиями принятия рискованных решений. Тем не менее, было проведено мало полевых работ для определения того, способствует ли интероцептивная чувствительность успеху в реальном риске с высокими ставками. 

    Здесь мы сообщаем об исследовании, в ходе которого мы количественно оценили навыки обнаружения сердцебиения у группы финансовых трейдеров, работающих на лондонской торговой площадке. Мы обнаружили, что трейдеры лучше способны воспринимать собственное сердцебиение, чем соответствующие элементы управления из неторгового населения. 

    Более того, интероцептивная способность трейдеров предсказывала их относительную прибыльность и, что поразительно, то, как долго они выживали на финансовых рынках. Наши результаты свидетельствуют о том, что сигналы, исходящие от тела - внутренние ощущения финансовых знаний - способствуют успеху на рынках.

    "Чуйка инвестора"

    Физиологи часто используют термин «внутреннее чутьё» как разговорный синоним любого интероцептивного ощущения, которое в той или иной степени определяет наше поведение. Мы сами иногда употребляем в разговоре чуть иную формулировку. Мы говорим «нутром чую». Часто я слышу подобную фразу от опытных трейдеров, которые буквально кишками чувствуют рыночные события.

    Интероцепция отличается от экстероцепции, которая представляет собой восприятие внешней информации через сенсорные каналы – зрение, слух, осязание и т.д. В самом широком смысле, интероцептивные сигналы – это сообщения организма обо всех, происходящих внутренних процессах.

    Они вызывают соматические ощущения, такие как одышка, учащенное сердцебиение, тепловой стресс, а также переполнение кишечника или мочевого пузыря. Сообщая о гомеостатическом состоянии организма, эти сигналы лежат в основе мотивационных состояний, таких как голод, жажда, боль и тревога. Но даже если эта информация не осознаётся нами явно или находится на периферии сознания, она очень сильно влияет на решения, которые мы принимаем.

    Однако интересно, как влияют индивидуальные различия у разных людей в интероцептивных способностях на эффективность принятия реальных рисков? Как проверить гипотезу о том, что опытные инвесторы с большей способностью воспринимать сигналы своего тела на самом деле зарабатывают больше денег.

    Эксперимент на лондонской бирже

    Были отобраны 18 трейдеров-мужчин, занимающихся высокочастотной (открытие и закрытие сделок внутри дня) торговлей. Это означает, что они покупали и продавали фьючерсные контракты, но удерживали свои позиции лишь в течение короткого периода времени, секунд или минут, самое большее нескольких часов. 

  • Нейропластичность мозга

    Люди очень любят предсказывать будущее. И чем выше степень неопределённости, тем тревожнее ситуация, тем больше у нас желания заглянуть за горизонт. Но с высокой точностью спрогнозировать развитие событий крайне сложно, ведь хрустального шара у нас нет.

    Особенно очевидно это на финансовых рынках. Иногда мы даже говорим, что рынок – это азартная игра, где никакое знание о прошлых событиях не может помочь предсказать будущие тенденции рынка. 

    Однако вместо того, чтобы просто принять рыночную неопределённость как факт, наш мозг упорно пытается создавать модель движения котировок, чтобы извлечь их этого максимальную материальную выгоду. Исследуя этот феномен, нейробиологи обнаружили, что инвестиционные решения, которые принимают трейдеры, могут определяться сигналами, поступающими от богатых дофамином подкорковых зон мозга. Именно эти зоны больше всего связаны с эмоциональной сферой.

    Было высказано предположение, что дофаминовые нейроны помогают предсказывать возможность получить вознаграждение, обнаруживая тонкие закономерности, которые без их участия мы бы попросту не распознали. Однако «натренировать» свои дофаминовые нейроны можно только методом проб и ошибок. А именно это мы и называем процессом получения опыта. В результате мы начинаем «чувствовать нутром» некую ситуацию, но не можем объяснить, почему именно это должно быть так.

    Сердцем чую, что рынок начнёт расти

    Мы все очень сильно различаемся по своей способности ощущать физиологические реакции на эмоциональные ситуации. Например, опытные инвесторы имеют более низкую вариабельность сердечного ритма, но намного лучше умеют «слышать» себя, определяя таким образом свой ритм сердца. Такая чувствительность напрямую коррелирует с их прибыльностью, а также с их выживанием на финансовых рынках.

    Таким образом, можно предположить, что опытный трейдер при принятии решения, связанного с риском и вознаграждением, невольно включает в этот процесс эмоции или внутренние чувства, которые определяются дофаминовыми нейронами. 

    Поскольку человеческий мозг пластичен и изменяется на протяжении всей жизни, то получается, что существенные структурные изменения можно обнаружить у всех людей, имеющих определённый поведенческий опыт. 

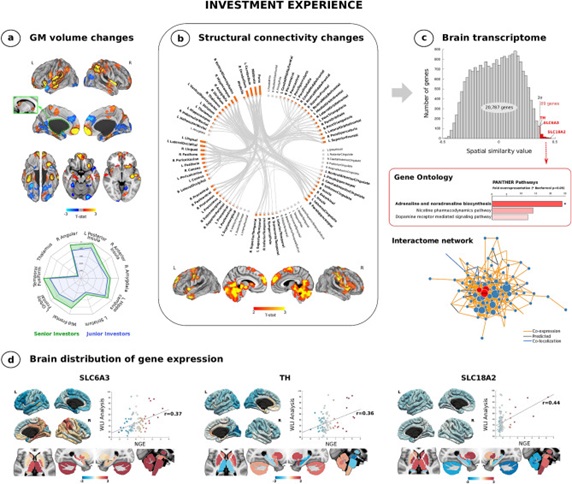
    С целью подтвердить этот тезис учёные провели исследование, задача которого заключалась в том, чтобы изучить вопрос, может ли опыт работы на финансовых рынках привести к изменениям в мозговых сетях, особенно в системах, связанных с дофамином.

    Опыт в трейдинге и изменения в мозге

    В результате исследования было установлено, что параллельно с получением опыта в мозгу трейдера происходят некоторые изменения.

    Обнаружилось одновременное увеличение объема определенных корковых (островковая, префронтальная, височная и теменная) и подкорковых областей (мост, средний мозг, миндалина, гиппокамп и таламус). Это свидетельствует о том, что ни одна из этих областей в отдельности не определяет процесса принятия инвестиционных решений.

    Скорее наоборот, существует именно целостная сеть, которая наиболее активна в той ситуации, когда инвестор решает, открывать ему позицию на рынке или нет. Особо важную роль в этом играют структуры, связанные со стволом головного мозга, в мосту и среднем мозге. 

    Нейропластичность мозга

    Люди очень любят предсказывать будущее. И чем выше степень неопределённости, тем тревожнее ситуация, тем больше у нас желания заглянуть за горизонт. Но с высокой точностью спрогнозировать развитие событий крайне сложно, ведь хрустального шара у нас нет.

    Особенно очевидно это на финансовых рынках. Иногда мы даже говорим, что рынок – это азартная игра, где никакое знание о прошлых событиях не может помочь предсказать будущие тенденции рынка. 

    Однако вместо того, чтобы просто принять рыночную неопределённость как факт, наш мозг упорно пытается создавать модель движения котировок, чтобы извлечь их этого максимальную материальную выгоду. Исследуя этот феномен, нейробиологи обнаружили, что инвестиционные решения, которые принимают трейдеры, могут определяться сигналами, поступающими от богатых дофамином подкорковых зон мозга. Именно эти зоны больше всего связаны с эмоциональной сферой.

    Было высказано предположение, что дофаминовые нейроны помогают предсказывать возможность получить вознаграждение, обнаруживая тонкие закономерности, которые без их участия мы бы попросту не распознали. Однако «натренировать» свои дофаминовые нейроны можно только методом проб и ошибок. А именно это мы и называем процессом получения опыта. В результате мы начинаем «чувствовать нутром» некую ситуацию, но не можем объяснить, почему именно это должно быть так.

    Сердцем чую, что рынок начнёт расти

    Мы все очень сильно различаемся по своей способности ощущать физиологические реакции на эмоциональные ситуации. Например, опытные инвесторы имеют более низкую вариабельность сердечного ритма, но намного лучше умеют «слышать» себя, определяя таким образом свой ритм сердца. Такая чувствительность напрямую коррелирует с их прибыльностью, а также с их выживанием на финансовых рынках.

    Таким образом, можно предположить, что опытный трейдер при принятии решения, связанного с риском и вознаграждением, невольно включает в этот процесс эмоции или внутренние чувства, которые определяются дофаминовыми нейронами. 

    Поскольку человеческий мозг пластичен и изменяется на протяжении всей жизни, то получается, что существенные структурные изменения можно обнаружить у всех людей, имеющих определённый поведенческий опыт. 

    С целью подтвердить этот тезис учёные провели исследование, задача которого заключалась в том, чтобы изучить вопрос, может ли опыт работы на финансовых рынках привести к изменениям в мозговых сетях, особенно в системах, связанных с дофамином.

    Опыт в трейдинге и изменения в мозге

    В результате исследования было установлено, что параллельно с получением опыта в мозгу трейдера происходят некоторые изменения.

    Обнаружилось одновременное увеличение объема определенных корковых (островковая, префронтальная, височная и теменная) и подкорковых областей (мост, средний мозг, миндалина, гиппокамп и таламус). Это свидетельствует о том, что ни одна из этих областей в отдельности не определяет процесса принятия инвестиционных решений.

    Скорее наоборот, существует именно целостная сеть, которая наиболее активна в той ситуации, когда инвестор решает, открывать ему позицию на рынке или нет. Особо важную роль в этом играют структуры, связанные со стволом головного мозга, в мосту и среднем мозге.