Закупка в публичный портфель #акциина5000
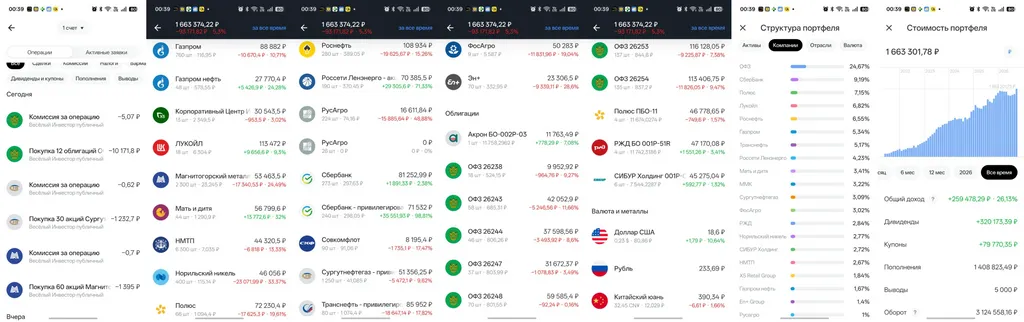
Добрый вечер, господа. Сегодня среда, а это значит закупку в публичный портфель #акциина5000
Начнем, как обычно, с инфляции.
ИНФЛЯЦИЯ В РОССИИ НА НЕДЕЛЕ С 20 ПО 26 ОКТЯБРЯ СОСТАВИЛА 0,08%, С НАЧАЛА ГОДА ЦЕНЫ ВЫРОСЛИ НА 6,24% — РОССТАТ
❗️ГОДОВАЯ ИНФЛЯЦИЯ В РФ НА 26 ОКТЯБРЯ ЗАМЕДЛИЛАСЬ ДО 7,11% С 7,15% НА 19 ОКТЯБРЯ, СЛЕДУЕТ ИЗ ДАННЫХ РОССТАТА
Недельный показатель ниже прошлогоднего и среднего за прошлые годы. Но заметную помощь снова оказало топливо: его вклад составил около −0,07 п. п. По остальной корзине все не так радужно и странно этому удивляться после такой индексации ЖКХ, она будет перетекать в ценники еще несколько месяцев.
Пробежимся по аукционам ОФЗ.
Сегодня Минфин снова размещал два фикса. В длинном ОФЗ-26254 разместили 83,13 млрд по номиналу. при спросе 129,68 млрд рублей Средневзвешенная цена 83,6576%, доходность 16,59%.
В ОФЗ-26244 с погашением в 2034 году спрос составил 108,37 млрд рублей, разместили 73,7 млрд по номиналу. Средневзвешенная цена 80,6056%, доходность 16,41%.
То есть между этими выпусками разница в сроке больше шести лет, а в доходности всего 0,18 п. п. Доплата за дополнительную длину сейчас весьма скромная, но объемы размещений подтверждают мою теорию о том, что текущие ставки доходностей уже близки к максимальным.
Теперь к решению ЦБ.
Ставку оставили на 14%. Но главное здесь не сама пауза, которую рынок ждал, а пересмотр дальнейшей траектории. Прогноз средней ставки на 2027 год подняли с 10,5–12,5% до 12,5–13,5%. По центру диапазона это сразу плюс 1,5 п. п.
Инфляцию на этот год теперь ждут 7,1–7,6%, а на следующий по-прежнему 4%. То есть возвращать цены к цели ЦБ собирается более высокой ставкой. По оценке регулятора, устойчивый рост цен остается в районе 5–6% в пересчете на год и пока не снижается.
В обновленных сценариях на 2027–2029 годы средняя траектория ставки тоже поднялась. В базовом сценарии теперь 13% вместо 11,5% → 9,5%/8.5% → 8%/8%.
Ускоренную индексацию тарифов, судя по всему, будут компенсировать более жесткой ДКП. При этом экономика особой бодростью не отличается.
Честно — мне даже не хотелось смотреть пресс-конференцию и что-то об этом писать. Не было совершенно никакой новой, и тем более полезной информации. Прессуха с каждым разом все больше напоминает очередную кринжовую постановку со странными в своей неоригинальности вопросами.
Переходим к рынку акций.
Особого ажиотажа по поводу пятничного заседания не было ни перед ним, ни на самом решении. В целом произошло ровно то, о чем я говорил неделю назад.
Рынок ожидал сохранения ставки. Избыточных ожиданий не было, равно как и необоснованного роста именно под заседание: основное движение происходило в акциях, выигрывающих от геополитической повестки. Как следствие, после сохранения ставки рынок даже немного подрос на закрытии шортистов, набившихся в «максимально понятный трейд».😁
Поэтому тем, кто просидел весь этот рост без акций или с минимальной долей, сейчас, конечно, немного грустно. Таких я знаю достаточно много.
Тем не менее для акций и облигаций это заседание, как я и говорил, носило скорее символический характер. Хотя символизм мы получили не самый приятный.
Но это не значит, что, если в рамках вашей стратегии вас устраивают 15% купонной или 16% дивидендной доходности, надо бежать распродаваться или что-то резко менять. В такие волнительные времена мне по-прежнему хочется хотя бы частично находиться в акциях.
Для ОФЗ сигнал тоже был не самым приятным, особенно для длины. Но, опять-таки, мне кажется, что максимумы доходностей мы уже увидели и, исходя из текущих вводных, вряд ли перепишем их еще раз.
После большого количества разнообразных геополитических новостей в ряде акций появилось заметное оживление. В первую очередь выигрывают компании, которым могут помочь договоренности по Черному морю или другие сделки: ЛУКОЙЛ, Роснефть, НМТП, НОВАТЭК, частично Транснефть и Газпром.
ЛУКОЙЛ, возможно, один из главных выгодоприобретателей. Но после роста цены здесь уже стоит быть осторожнее.
Портфель обновил годовые максимумы. С учетом пополнений, купонов и дивидендов это вряд ли можно назвать большим достижением. Однако, если посмотреть на график, примерно раз в год мы получаем спад, после которого портфель достаточно резко обновляет максимумы и продолжает расти.
Надеюсь, в этом году увидим похожую картину и к концу года хотя бы доведем публичный портфель до 2 млн рублей.
Я продолжу придерживаться максимально консервативной стратегии. Меня вполне устраивает 15% купонной доходности на 13–15 лет при вменяемой валютной страховке. Как будто бы, кроме локальных спекулятивных идей, смотреть особо и некуда.
Поэтому продолжаю растить облигационную часть, конкретно ОФЗ, страховать ее валютными инструментами и точечно подбирать акции, необходимая доля которых еще не набрана.
К закупке.
Первой покупкой будут 6 лотов ММК (MAGN). Насколько я успел посмотреть, у Северстали вышел неплохой отчет, а у ММК хорошие операционные показатели. Скорее всего, посидеть еще придется, но долю до минимально необходимых мне 4–5% хочется добрать.
Второй покупкой будут 3 лота Сургутнефтегаза-преф (SNGSP). Также продолжаю наращивать долю до минимально необходимой.
Третьей покупкой будут 12 облигаций ОФЗ-26253. Довел количество бумаг этого выпуска в портфеле практически до того же, что и ОФЗ-26254. Одна из наиболее высоких на текущий момент как купонных доходностей, так и доходностей к погашению. Плюс все еще есть возможность купить выпуск почти без накопленного купона.
Моя задача — довести портфель до состояния, при котором в следующем году он сможет стабильно расти на свои 15–20%, независимо от рыночной обстановки. Именно к этому результату я стремлюсь.
На этом все. Надеюсь, было полезно. Хорошего вечера.🖐