• Будучи профессиональным финансистом, я обладаю рядом сверхценных в нашем меркантильном обществе навыков, большинство из которых мои коллеги по инвестиционному бизнесу применяют только на работе, абсолютно не умея пользоваться ими в личной жизни. В отличие от них, мне удалось создать достаточный семейный капитал, который позволил в 40 лет уйти из банка и стать самостоятельным пенсионером.

    Отдохнув 3 года, я заскучал и в качестве хобби занялся просветительской деятельностью в соцсетях. Мое первое высшее филологическое образование (финансы и кредит — второе) дает огромное преимущество перед чистыми экономистами в организации текста и речи. Интерес аудитории был настолько огромен, что хобби постепенно переросло в предпринимательскую деятельность: я разработал и веду уже более 6 лет курсы по организации личных финансов и долгосрочному инвестированию в акции и облигации, провожу индивидуальные консультации по любым денежным вопросам. Отзывы учеников и клиентов можно прочитать здесь. Также целый сайт вам в помошь. Все контакты тут.

    Однако в силу того, что в данной деятельности я имею роскошь руководствоваться не только материальной выгодой, но и любопытством, смешанным со стремлением к саморазвитию, надолго застревать в обучении азам финансовой грамотности и инвестирования, а также консультировании по элементарным вопросам ведения бюджета, распределения кредитной нагрузки и составления инвестиционного портфеля, мне не по душе. Всем вышеперечисленным я продолжаю заниматься, но все реже.

    Поэтому в феврале 2021 г. я создал и до сих пор продолжаю вести Премиум-клуб — группу в телеграме с регулярной аналитикой фондового рынка, где выкладываю собственные рабочие материалы-исследования в области фундаментального анализа акций и облигаций. Получается неплохо. В течение 2022 г. члены клубы со мной не паниковали, а уверенно закупались акциями крупнейших российских эмитентов по ценам ниже плинтуса, практически не пострадав от всяческих блокировок иностранных акций и паев (так как их не было в портфелях). В клубе на постоянной основе анализируются более 70 эмитентов. Все их плюсы и минусы в результате длительного и вдумчивого наблюдения видны как на ладони.

    Именно такой формат продвинутой аналитики наиболее интересен мне как действующему инвестору с восьмизначным капиталом. Ведь сапожник должен быть с сапогами, не правда ли? В общем, клуб доказал свою эффективность и требует дальнейшего развития.

    Представляю вам новый проект «ИнвестПрактика». Здесь я публикую актуальную аналитику для тех инвесторов, которым не нужны круглосуточные волнения перед биржевыми терминалами, для тех, кто не читает новости на ежеминутной основе, для тех, кто обладает базовыми навыками критического мышления и, что самое главное, здравомыслия. Спекулянтам на фьючерсах, опционах и крипте, интрадейщикам и адреналинщикам, конспирологам и искателям кукловодов здесь делать будет нечего. Пишу о том, что интересно именно мне, так как бегать на поводу у публики смысла не вижу. Тем не менее, даже скромная материальная отдача от деятельности необходима как понятный стимул для продолжения.

    Если вам со мной по пути, подключайтесь на любой из уровней подписки: «База+», «Оптимум» или «Платина». Количество подписчиков в последних двух ограничено. Цены пока для начала самые демократичные. Разборы будут выходить на постоянной основе, несколько раз в неделю. Замечательных возможностей на рынке всегда достаточно, поверьте. Если есть вопросы, задавайте их в комментариях. Добро пожаловать!
    P. S. Полный каталог статей проекта опубликован на моем сайте: asdorzhiev.ru/investpractice
    Будучи профессиональным финансистом, я обладаю рядом сверхценных в нашем меркантильном обществе навыков, большинство из которых мои коллеги по инвестиционному бизнесу применяют только на работе, абсолютно не умея пользоваться ими в личной жизни. В отличие от них, мне удалось создать достаточный семейный капитал, который позволил в 40 лет уйти из банка и стать самостоятельным пенсионером.

    Отдохнув 3 года, я заскучал и в качестве хобби занялся просветительской деятельностью в соцсетях. Мое первое высшее филологическое образование (финансы и кредит — второе) дает огромное преимущество перед чистыми экономистами в организации текста и речи. Интерес аудитории был настолько огромен, что хобби постепенно переросло в предпринимательскую деятельность: я разработал и веду уже более 6 лет курсы по организации личных финансов и долгосрочному инвестированию в акции и облигации, провожу индивидуальные консультации по любым денежным вопросам. Отзывы учеников и клиентов можно прочитать здесь. Также целый сайт вам в помошь. Все контакты тут.

    Однако в силу того, что в данной деятельности я имею роскошь руководствоваться не только материальной выгодой, но и любопытством, смешанным со стремлением к саморазвитию, надолго застревать в обучении азам финансовой грамотности и инвестирования, а также консультировании по элементарным вопросам ведения бюджета, распределения кредитной нагрузки и составления инвестиционного портфеля, мне не по душе. Всем вышеперечисленным я продолжаю заниматься, но все реже.

    Поэтому в феврале 2021 г. я создал и до сих пор продолжаю вести Премиум-клуб — группу в телеграме с регулярной аналитикой фондового рынка, где выкладываю собственные рабочие материалы-исследования в области фундаментального анализа акций и облигаций. Получается неплохо. В течение 2022 г. члены клубы со мной не паниковали, а уверенно закупались акциями крупнейших российских эмитентов по ценам ниже плинтуса, практически не пострадав от всяческих блокировок иностранных акций и паев (так как их не было в портфелях). В клубе на постоянной основе анализируются более 70 эмитентов. Все их плюсы и минусы в результате длительного и вдумчивого наблюдения видны как на ладони.

    Именно такой формат продвинутой аналитики наиболее интересен мне как действующему инвестору с восьмизначным капиталом. Ведь сапожник должен быть с сапогами, не правда ли? В общем, клуб доказал свою эффективность и требует дальнейшего развития.

    Представляю вам новый проект «ИнвестПрактика». Здесь я публикую актуальную аналитику для тех инвесторов, которым не нужны круглосуточные волнения перед биржевыми терминалами, для тех, кто не читает новости на ежеминутной основе, для тех, кто обладает базовыми навыками критического мышления и, что самое главное, здравомыслия. Спекулянтам на фьючерсах, опционах и крипте, интрадейщикам и адреналинщикам, конспирологам и искателям кукловодов здесь делать будет нечего. Пишу о том, что интересно именно мне, так как бегать на поводу у публики смысла не вижу. Тем не менее, даже скромная материальная отдача от деятельности необходима как понятный стимул для продолжения.

    Если вам со мной по пути, подключайтесь на любой из уровней подписки: «База+», «Оптимум» или «Платина». Количество подписчиков в последних двух ограничено. Цены пока для начала самые демократичные. Разборы будут выходить на постоянной основе, несколько раз в неделю. Замечательных возможностей на рынке всегда достаточно, поверьте. Если есть вопросы, задавайте их в комментариях. Добро пожаловать!
    P. S. Полный каталог статей проекта опубликован на моем сайте: asdorzhiev.ru/investpractice
  • Подписались и не знаете, с чего начать?

    Специально для вас сделал подборку избранных статей проекта, чтобы погрузить вас в контекст:

    Главное в инвестициях

    Две основные задачи нормального инвестора

    Кто такой Александр Доржиев?

    3 главных вопроса инвестора

    6 вопросов инвестору-практику

    Геймификация инвестирования

    Принципы распределения средств в портфеле по классам активов

    Почему вопрос «Что купить?» бесполезен, или как не стать жертвой индукции

    На основе этих статей строится вся деятельность проекта.

    Также рекомендую ознакомиться с приведенными материалами тем, кто хочет подписаться, но сомневается. Здесь достаточно информации к размышлению. Так что думайте сами, решайте сами.

    Помимо всего прочего, новичкам будет полезно прочесть мой сайт с описаниями проекта «ИнвестПрактика на Sponsr» и клуба как альтернативного варианта нашего сотрудничества.

    Какая из 8 статей вам откликается больше, а что остается непонятным? Пишите свое мнение.

    Подписались и не знаете, с чего начать?

    Специально для вас сделал подборку избранных статей проекта, чтобы погрузить вас в контекст:

    Главное в инвестициях

    Две основные задачи нормального инвестора

    Кто такой Александр Доржиев?

    3 главных вопроса инвестора

    6 вопросов инвестору-практику

    Геймификация инвестирования

    Принципы распределения средств в портфеле по классам активов

    Почему вопрос «Что купить?» бесполезен, или как не стать жертвой индукции

    На основе этих статей строится вся деятельность проекта.

    Также рекомендую ознакомиться с приведенными материалами тем, кто хочет подписаться, но сомневается. Здесь достаточно информации к размышлению. Так что думайте сами, решайте сами.

    Помимо всего прочего, новичкам будет полезно прочесть мой сайт с описаниями проекта «ИнвестПрактика на Sponsr» и клуба как альтернативного варианта нашего сотрудничества.

    Какая из 8 статей вам откликается больше, а что остается непонятным? Пишите свое мнение.

  • Пока эмитенты на низком старте готовятся раскрыть отчеты за 3 квартал, освежим в памяти вечные, никогда не теряющие актуальности темы. 

    Знаменитый управляющий фондом Fidelity Magellan Питер Линч (доходность с 1977 по 1990 год — 29,2% годовых) в книге «Метод Питер Линча» писал:

    «Если профессиональные экономисты не могут предсказать состояние экономики, а профессиональные прогнозисты не могут предсказать поведение рынков, то могут ли это сделать инвесторы-любители? Вы уже знаете ответ на этот вопрос, а если нет, то я предложу вам собственную теорию прогнозирования рынка, так называемую „теорию приемов с коктейлем“. Она — результат участия в бесчисленных приемах, на которых я стоял посреди гостиной в толпе и слушал, что говорят об акциях окружающие.
    На первой стадии роста рынка после довольно продолжительного спада, когда никто не ждет оживления, люди даже не заикаются об акциях. Если кто-то в ответ на вопрос о моей профессии узнает, что я управляющий взаимным фондом, то он, вежливо поклонившись, поворачивается и уходит. А если не уходит, то быстро переводит разговор на баскетбольный матч с участием бостонской команды Celtics, предстоящие выборы или погоду. Не успеешь и глазом моргнуть, как он уже стоит рядом со стоматологом и обсуждает проблему зубного налета.
    Когда с десяток человек предпочитают беседовать со стоматологом о зубном налете, а не с управляющим взаимным фондом об акциях, есть шансы, что фондовый рынок вскоре пойдет вверх.
    На второй стадии после того, как я называю свою профессию, мои новые знакомые задерживаются чуть дольше и даже успевают посетовать на рискованность акций, прежде чем примкнуть к стоматологу. В разговорах за коктейлем все еще преобладает тема зубного налета. Рынок вырос на 15% относительно первой стадии, однако мало кто обращает на это внимание.
    На третьей стадии, когда рынок вырос уже на 30%, стоматолога обходят стороной, а меня весь вечер окружает толпа. Полные энтузиазма гости один за другим отводят меня в сторону и спрашивают, акции каких компаний следует покупать. Не отстает от них и стоматолог. Все присутствующие на вечеринке вложили деньги в те или иные акции и теперь обсуждают ситуацию.
    На четвертой стадии меня тоже окружает толпа, но на этот раз для того, чтобы сказать мне, какие акции следует покупать. Даже у стоматолога есть три-четыре идеи. В последующие дни я слежу за рекомендованными им акциями, и оказывается, что все они выросли. Если соседи дают мне рекомендации, а я жалею, что не последовал им, то, значит, рынок достиг пика и вскоре упадет.
    Хотите верьте, хотите нет, но не думайте, что это лучший мой инструмент. Я вообще не верю в прогнозирование рынков. Я верю в отличные компании, особенно те, которые недооценены и/или еще не получили признания. Неважно, какой Dow Jones сегодня — 1000, 2000 или 3000 пунктов, лучше держать Marriott, Merck и McDonald’s, а не Avon Products, Bethlehem Steel и Xerox , которые были у вас в последние десять лет. Вложения в Marriott, Merck или McDonald’s также лучше вложений в облигации и фонды денежного рынка.
    Если бы вы купили акции отличных компаний в 1925 г. и не расстались с ними во время краха Уолл-стрит и Великой депрессии (признаю, что это нелегко), то к 1936 г. ваш результат был бы очень недурным».

    Замените в тексте Celtics на «Спартак», а Dow Jones и McDonald’s — на индекс МосБиржи и ДОМ.РФ, и увидите вполне российские реалии. И, несмотря на то, что книга написана в 1989 году, реалии вполне современные.

    Книга входит в мой финансово-литературный топ и библиотеку инвестора в Улан-Удэ. 

    Пока эмитенты на низком старте готовятся раскрыть отчеты за 3 квартал, освежим в памяти вечные, никогда не теряющие актуальности темы. 

    Знаменитый управляющий фондом Fidelity Magellan Питер Линч (доходность с 1977 по 1990 год — 29,2% годовых) в книге «Метод Питер Линча» писал:

    «Если профессиональные экономисты не могут предсказать состояние экономики, а профессиональные прогнозисты не могут предсказать поведение рынков, то могут ли это сделать инвесторы-любители? Вы уже знаете ответ на этот вопрос, а если нет, то я предложу вам собственную теорию прогнозирования рынка, так называемую „теорию приемов с коктейлем“. Она — результат участия в бесчисленных приемах, на которых я стоял посреди гостиной в толпе и слушал, что говорят об акциях окружающие.
    На первой стадии роста рынка после довольно продолжительного спада, когда никто не ждет оживления, люди даже не заикаются об акциях. Если кто-то в ответ на вопрос о моей профессии узнает, что я управляющий взаимным фондом, то он, вежливо поклонившись, поворачивается и уходит. А если не уходит, то быстро переводит разговор на баскетбольный матч с участием бостонской команды Celtics, предстоящие выборы или погоду. Не успеешь и глазом моргнуть, как он уже стоит рядом со стоматологом и обсуждает проблему зубного налета.
    Когда с десяток человек предпочитают беседовать со стоматологом о зубном налете, а не с управляющим взаимным фондом об акциях, есть шансы, что фондовый рынок вскоре пойдет вверх.
    На второй стадии после того, как я называю свою профессию, мои новые знакомые задерживаются чуть дольше и даже успевают посетовать на рискованность акций, прежде чем примкнуть к стоматологу. В разговорах за коктейлем все еще преобладает тема зубного налета. Рынок вырос на 15% относительно первой стадии, однако мало кто обращает на это внимание.
    На третьей стадии, когда рынок вырос уже на 30%, стоматолога обходят стороной, а меня весь вечер окружает толпа. Полные энтузиазма гости один за другим отводят меня в сторону и спрашивают, акции каких компаний следует покупать. Не отстает от них и стоматолог. Все присутствующие на вечеринке вложили деньги в те или иные акции и теперь обсуждают ситуацию.
    На четвертой стадии меня тоже окружает толпа, но на этот раз для того, чтобы сказать мне, какие акции следует покупать. Даже у стоматолога есть три-четыре идеи. В последующие дни я слежу за рекомендованными им акциями, и оказывается, что все они выросли. Если соседи дают мне рекомендации, а я жалею, что не последовал им, то, значит, рынок достиг пика и вскоре упадет.
    Хотите верьте, хотите нет, но не думайте, что это лучший мой инструмент. Я вообще не верю в прогнозирование рынков. Я верю в отличные компании, особенно те, которые недооценены и/или еще не получили признания. Неважно, какой Dow Jones сегодня — 1000, 2000 или 3000 пунктов, лучше держать Marriott, Merck и McDonald’s, а не Avon Products, Bethlehem Steel и Xerox , которые были у вас в последние десять лет. Вложения в Marriott, Merck или McDonald’s также лучше вложений в облигации и фонды денежного рынка.
    Если бы вы купили акции отличных компаний в 1925 г. и не расстались с ними во время краха Уолл-стрит и Великой депрессии (признаю, что это нелегко), то к 1936 г. ваш результат был бы очень недурным».

    Замените в тексте Celtics на «Спартак», а Dow Jones и McDonald’s — на индекс МосБиржи и ДОМ.РФ, и увидите вполне российские реалии. И, несмотря на то, что книга написана в 1989 году, реалии вполне современные.

    Книга входит в мой финансово-литературный топ и библиотеку инвестора в Улан-Удэ. 

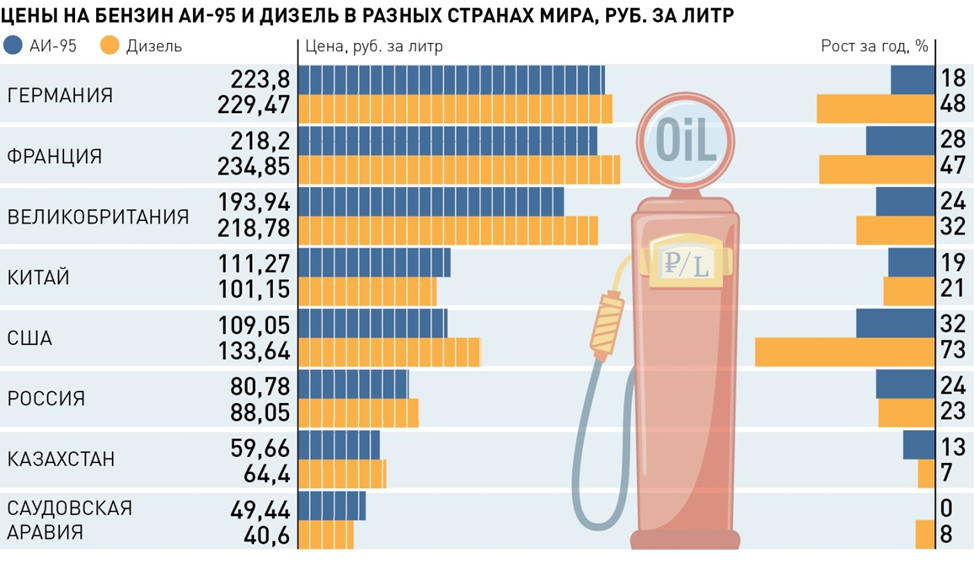
  • Что послужило причиной просьбы Трампа к Путину поставлять дизель в США? Да у него на носу выборы в парламент, а народ недоволен рекордными ценами на заправках.

    Американский топливный рынок чудовищно зависим от мировых цен на нефть. Цены там скачут то вверх, то вниз. В отличие от России, где переписывание ценников в меньшую сторону упоминается лишь в песне Высоцкого: «Было дело и цены снижали».

    Как же так вышло?

    В 2019 году правительство РФ ввело топливный демпфер — механизм субсидирования потребителей топлива на внутреннем рынке, который стабилизирует цены на низком уровне. Если экспортная цена бензина и дизтоплива выше внутренней, то государство компенсирует нефтяным компаниям часть этой разницы, чтобы они не перенаправляли поставки за рубеж, а местный рынок не страдал от дефицита и роста цен. Если же российские цены выше экспортных, то нефтяники делятся с государством частью своей сверхприбыли от продажи топлива дома.

    За прошедшие 6 лет объем выплат по демпферу варьировался от 280 млрд руб в 2019 году до 2,2 трлн руб в 2022 году. А в пандемийном 2020-м при низких ценах на нефть компании, наоборот, заплатили в бюджет около 350 млрд руб. по обратному демпферу.

    Текущая формула расчета демпфера выглядит так:
    Демпфер = 0,68 x [экспортный нетбэк на бензин — индикативная цена на бензин] x объем реализации бензина (в т) + 0,65 х [экспортный нетбэк на дизельное топливо — индикативная цена на дизельное топливо] x объем реализации дизельного топлива (в т).
    0,68 и 0,65 — это понижающие коэффициенты компенсации для бензина АИ-92 и дизеля соответственно.
    Экспортный нетбэк, или экспортная альтернатива, рассчитывается как средняя цена за бензин АИ-92 на роттердамской нефтяной бирже минус затраты на транспортировку и перевалку, акцизы, вывозные таможенные пошлины, дисконт.
    На 2026 год индикативные цены установлены на уровне 62 300 руб. за тонну бензина АИ-92 и 58 950 руб. за тонну дизеля. Согласно Налоговому кодексу, если оптовые (биржевые) цены на топливо в среднем за месяц отклоняются от установленных индикативных цен более чем на 20% по бензину и 30% по дизелю, демпфер за этот месяц не выплачивается. В последний раз демпфер обнулялся по итогам августа 2025 г.
    С октября 2025 г. по май 2026 г. из-за резкого роста биржевых цен на топливо указом президента был введен мораторий на обнуление демпфера. С 1 мая нефтяники не получают демпфер, если в среднем за месяц цена АИ-92 составит более 74 760 руб. за тонну, а дизтоплива — 76 635 руб. за тонну.
    В сентябре оптовая стоимость бензина АИ-92 составила 70,2 тыс руб, дизтоплива — 67,7 тыс руб.

    По данным Минфина, в сентябре нефтекомпании получили по демпферу 305,5 млрд руб, с начала 2026 года — 1,25 трлн руб. Рекорд 2022 года может быть побит.

    Подобьем топливный баланс

    Что послужило причиной просьбы Трампа к Путину поставлять дизель в США? Да у него на носу выборы в парламент, а народ недоволен рекордными ценами на заправках.

    Американский топливный рынок чудовищно зависим от мировых цен на нефть. Цены там скачут то вверх, то вниз. В отличие от России, где переписывание ценников в меньшую сторону упоминается лишь в песне Высоцкого: «Было дело и цены снижали».

    Как же так вышло?

    В 2019 году правительство РФ ввело топливный демпфер — механизм субсидирования потребителей топлива на внутреннем рынке, который стабилизирует цены на низком уровне. Если экспортная цена бензина и дизтоплива выше внутренней, то государство компенсирует нефтяным компаниям часть этой разницы, чтобы они не перенаправляли поставки за рубеж, а местный рынок не страдал от дефицита и роста цен. Если же российские цены выше экспортных, то нефтяники делятся с государством частью своей сверхприбыли от продажи топлива дома.

    За прошедшие 6 лет объем выплат по демпферу варьировался от 280 млрд руб в 2019 году до 2,2 трлн руб в 2022 году. А в пандемийном 2020-м при низких ценах на нефть компании, наоборот, заплатили в бюджет около 350 млрд руб. по обратному демпферу.

    Текущая формула расчета демпфера выглядит так:
    Демпфер = 0,68 x [экспортный нетбэк на бензин — индикативная цена на бензин] x объем реализации бензина (в т) + 0,65 х [экспортный нетбэк на дизельное топливо — индикативная цена на дизельное топливо] x объем реализации дизельного топлива (в т).
    0,68 и 0,65 — это понижающие коэффициенты компенсации для бензина АИ-92 и дизеля соответственно.
    Экспортный нетбэк, или экспортная альтернатива, рассчитывается как средняя цена за бензин АИ-92 на роттердамской нефтяной бирже минус затраты на транспортировку и перевалку, акцизы, вывозные таможенные пошлины, дисконт.
    На 2026 год индикативные цены установлены на уровне 62 300 руб. за тонну бензина АИ-92 и 58 950 руб. за тонну дизеля. Согласно Налоговому кодексу, если оптовые (биржевые) цены на топливо в среднем за месяц отклоняются от установленных индикативных цен более чем на 20% по бензину и 30% по дизелю, демпфер за этот месяц не выплачивается. В последний раз демпфер обнулялся по итогам августа 2025 г.
    С октября 2025 г. по май 2026 г. из-за резкого роста биржевых цен на топливо указом президента был введен мораторий на обнуление демпфера. С 1 мая нефтяники не получают демпфер, если в среднем за месяц цена АИ-92 составит более 74 760 руб. за тонну, а дизтоплива — 76 635 руб. за тонну.
    В сентябре оптовая стоимость бензина АИ-92 составила 70,2 тыс руб, дизтоплива — 67,7 тыс руб.

    По данным Минфина, в сентябре нефтекомпании получили по демпферу 305,5 млрд руб, с начала 2026 года — 1,25 трлн руб. Рекорд 2022 года может быть побит.

    Подобьем топливный баланс

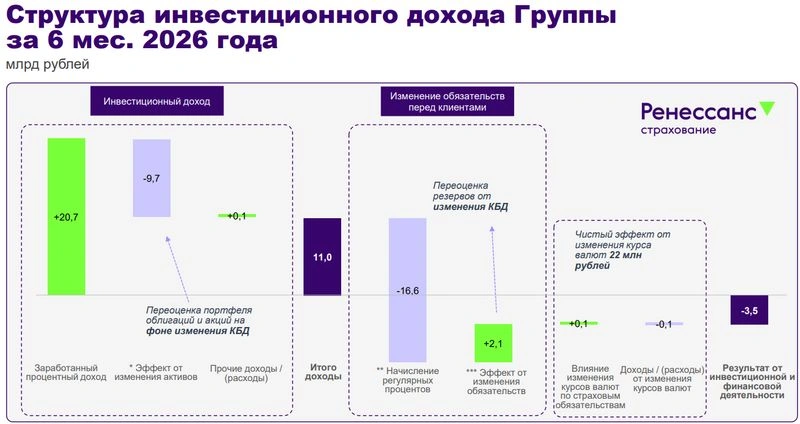
  • Ренессанс Страхование. Отчет МСФО за 1 полугодие 2026 г.
    Подпишитесь на уровень «База+»Уже есть подписка?
    Замечательный огромный инвестиционный портфель компании, о котором компания уже все уши прожужжала инвесторам, оказался практически полностью связан обязательствами перед клиентами по страхованию жизни.Подпишитесь, чтобы читать далее
  • С 2022 года каждый квартал провожу обзорные вебинары для прояснения настоящего и подготовки к будущему. В июле сделал в клубе их полный архив. Оказалось, что позади аж 15 вебинаров. 

    Прошедшее лето запомнится россиянам атаками БПЛА, топливным кризисом. Падение индекса акций МосБиржи и рубля на 20%, скорее всего, вскоре забудется. 

    Вслед за снижением ключевой ставки падают ставки по вкладам. 12-13% годовых устраивают далеко не всех вкладчиков. Многие идут искать альтернативы на фондовом рынке, за 2 квартал пополнив брокерские счета рекордными 1,1 трлн руб. Правда, большей частью покупают не акции, а инструменты с фиксированной доходностью. 

    Где окажется ставка ЦБ и курс рубля через год? 
    Чем привлекательны ОФЗ и фонды денежного рынка? 
    Какова премия за риск корпоративных облигаций? 
    Что за сюрпризы ждут нас в отчётах компаний за 3 квартал? 
    Из каких активов стоит формировать оптимальный портфель именно вам? 

    Отвечать на эти и другие вопросы буду на 16-м вебинаре 19 сентября в 12:00 по московскому времени.

    Стоимость участия 2000 руб. 

    Для членов клуба и подписчиков на Sponsr с уровнем «Оптимум» и выше доступ бесплатный. 

    Перед вебинаром на 3 дня открываю вход в клуб. 

    Подробности: asdorzhiev.ru/club_investpractice

    Для участия в вебинаре/вступления в клуб напишите Софье Доржиевой в Телеграм или Макс.

    С 2022 года каждый квартал провожу обзорные вебинары для прояснения настоящего и подготовки к будущему. В июле сделал в клубе их полный архив. Оказалось, что позади аж 15 вебинаров. 

    Прошедшее лето запомнится россиянам атаками БПЛА, топливным кризисом. Падение индекса акций МосБиржи и рубля на 20%, скорее всего, вскоре забудется. 

    Вслед за снижением ключевой ставки падают ставки по вкладам. 12-13% годовых устраивают далеко не всех вкладчиков. Многие идут искать альтернативы на фондовом рынке, за 2 квартал пополнив брокерские счета рекордными 1,1 трлн руб. Правда, большей частью покупают не акции, а инструменты с фиксированной доходностью. 

    Где окажется ставка ЦБ и курс рубля через год? 
    Чем привлекательны ОФЗ и фонды денежного рынка? 
    Какова премия за риск корпоративных облигаций? 
    Что за сюрпризы ждут нас в отчётах компаний за 3 квартал? 
    Из каких активов стоит формировать оптимальный портфель именно вам? 

    Отвечать на эти и другие вопросы буду на 16-м вебинаре 19 сентября в 12:00 по московскому времени.

    Стоимость участия 2000 руб. 

    Для членов клуба и подписчиков на Sponsr с уровнем «Оптимум» и выше доступ бесплатный. 

    Перед вебинаром на 3 дня открываю вход в клуб. 

    Подробности: asdorzhiev.ru/club_investpractice

    Для участия в вебинаре/вступления в клуб напишите Софье Доржиевой в Телеграм или Макс.

  • Разбор отчета за 1 квартал 2026 г. тут.

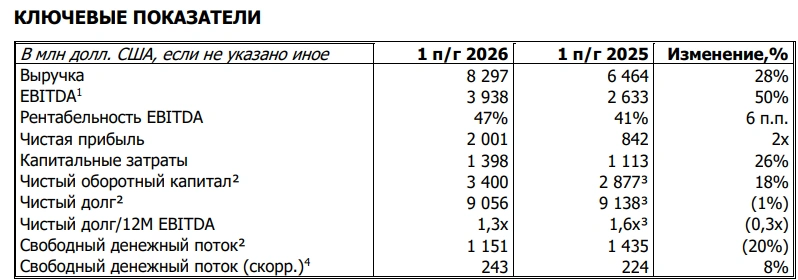
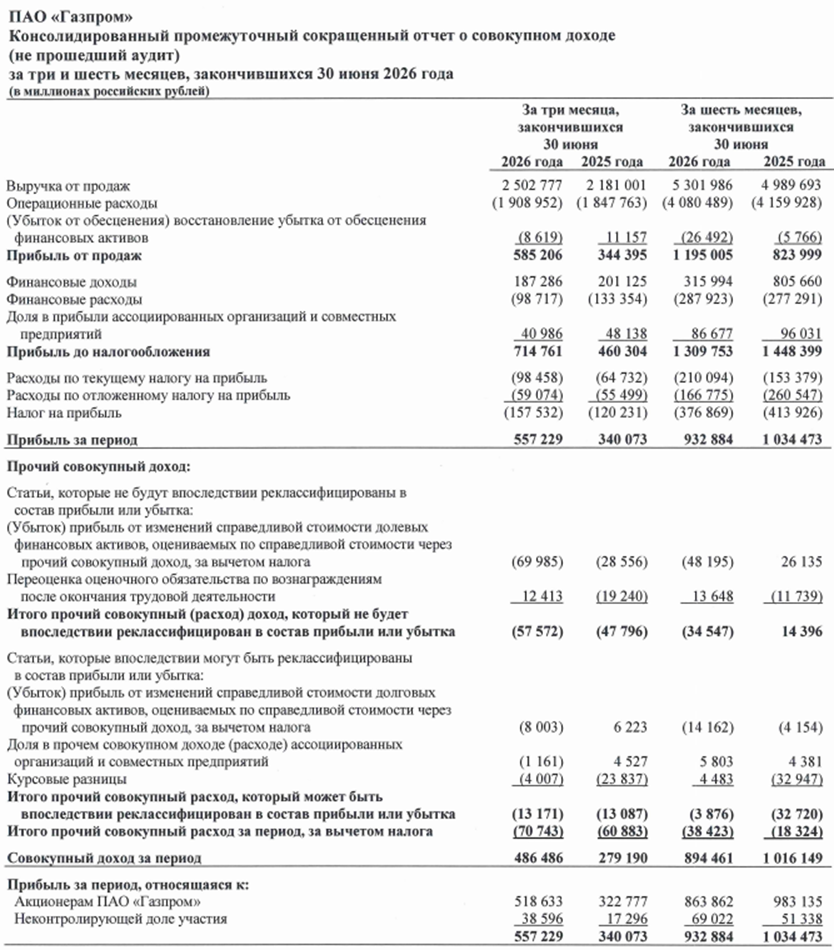
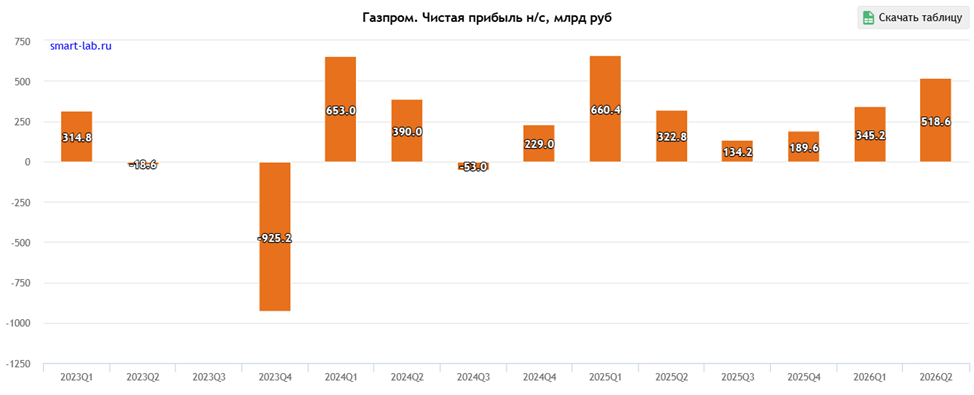
    Чистая прибыль = 864 млрд руб или 36 руб на акцию (-12% к прошлому году).

    Второй квартал по прибыли в полтора раза лучше первого.

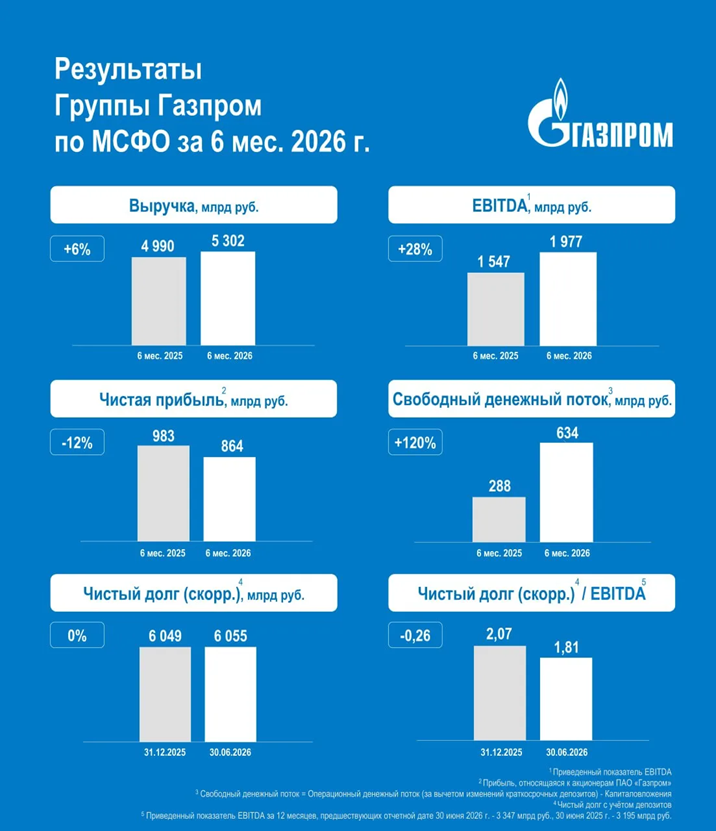
    Выручка подросла на 6%, EBITDA — на 28%, свободный денежный поток — на 120%.

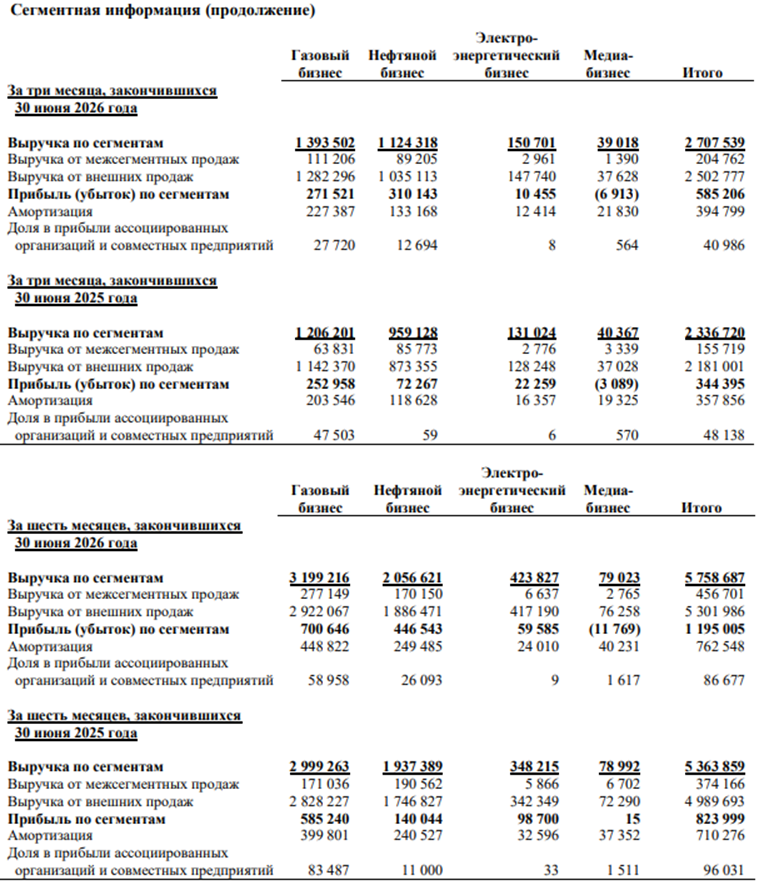
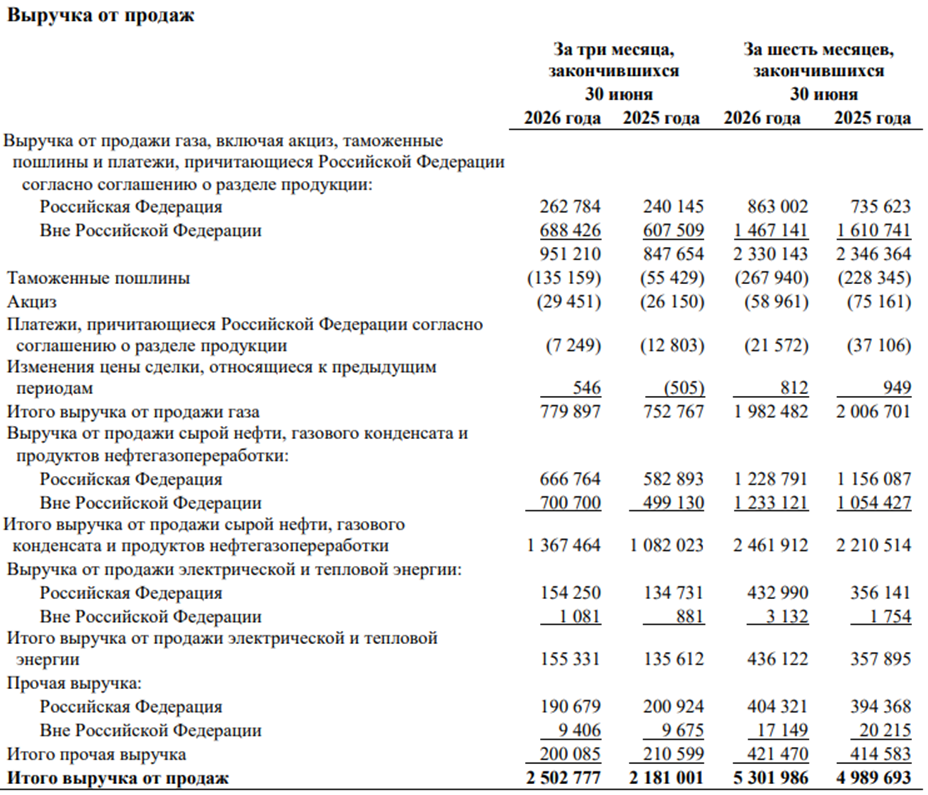
    Структурный анализ доходов и расходов показывает, что за полугодие газовый бизнес принес 59% прибыли от продаж, нефтяной — 37%, электроэнергетический — 5%. Причем во втором квартале нефтяной сегмент обеспечил 53% прибыли, тогда как газовый — всего 46%.

    Доля выручки от продажи газа в России = 37%, за рубежом = 63%. Доля выручки от продажи нефти и нефтепродуктов в России = 50%, за рубежом = 50%. Заграница нам, акционерам Газпрома, всегда поможет.

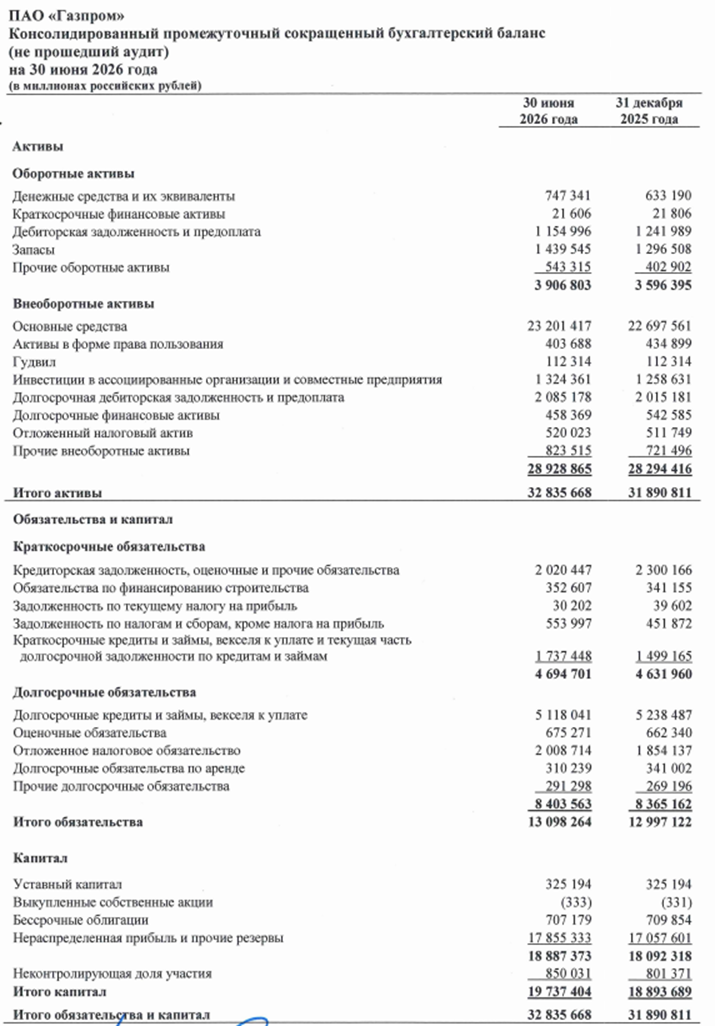
    Капитал = 19,7 трлн руб или 834 руб на акцию.

    Чистый долг = 6,1 трлн руб. Отношение скорректированного чистого долга к EBITDA = 1,81.

    Капитальные вложения = 833 млрд руб (-30% к прошлому году). Свободный денежный поток = 633 млрд руб.

    Разбор отчета за 1 квартал 2026 г. тут.

    Чистая прибыль = 864 млрд руб или 36 руб на акцию (-12% к прошлому году).

    Второй квартал по прибыли в полтора раза лучше первого.

    Выручка подросла на 6%, EBITDA — на 28%, свободный денежный поток — на 120%.

    Структурный анализ доходов и расходов показывает, что за полугодие газовый бизнес принес 59% прибыли от продаж, нефтяной — 37%, электроэнергетический — 5%. Причем во втором квартале нефтяной сегмент обеспечил 53% прибыли, тогда как газовый — всего 46%.

    Доля выручки от продажи газа в России = 37%, за рубежом = 63%. Доля выручки от продажи нефти и нефтепродуктов в России = 50%, за рубежом = 50%. Заграница нам, акционерам Газпрома, всегда поможет.

    Капитал = 19,7 трлн руб или 834 руб на акцию.

    Чистый долг = 6,1 трлн руб. Отношение скорректированного чистого долга к EBITDA = 1,81.

    Капитальные вложения = 833 млрд руб (-30% к прошлому году). Свободный денежный поток = 633 млрд руб.