Топливная арифметика на коленке
Что послужило причиной просьбы Трампа к Путину поставлять дизель в США? Да у него на носу выборы в парламент, а народ недоволен рекордными ценами на заправках.
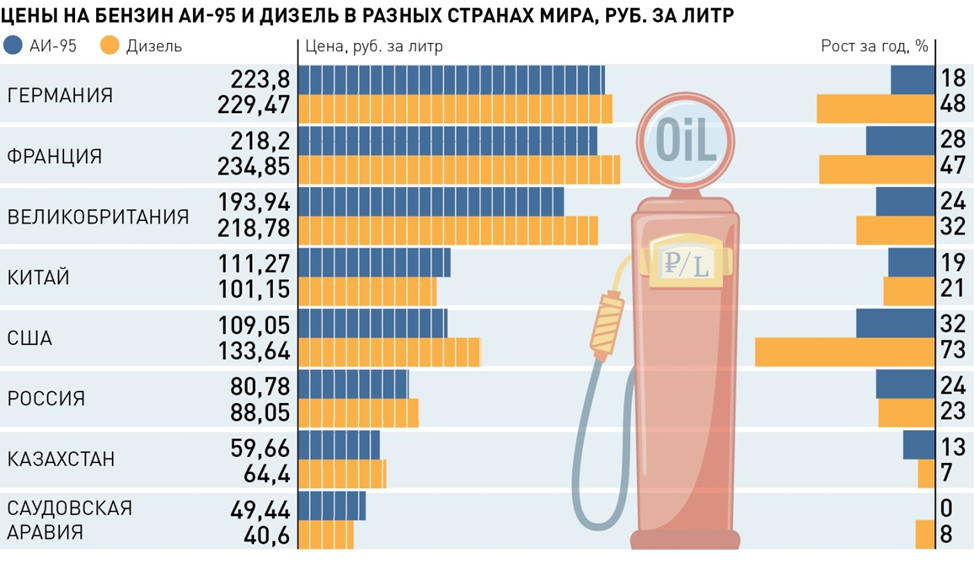
Американский топливный рынок чудовищно зависим от мировых цен на нефть. Цены там скачут то вверх, то вниз. В отличие от России, где переписывание ценников в меньшую сторону упоминается лишь в песне Высоцкого: «Было дело и цены снижали».
Как же так вышло?
В 2019 году правительство РФ ввело топливный демпфер — механизм субсидирования потребителей топлива на внутреннем рынке, который стабилизирует цены на низком уровне. Если экспортная цена бензина и дизтоплива выше внутренней, то государство компенсирует нефтяным компаниям часть этой разницы, чтобы они не перенаправляли поставки за рубеж, а местный рынок не страдал от дефицита и роста цен. Если же российские цены выше экспортных, то нефтяники делятся с государством частью своей сверхприбыли от продажи топлива дома.
За прошедшие 6 лет объем выплат по демпферу варьировался от 280 млрд руб в 2019 году до 2,2 трлн руб в 2022 году. А в пандемийном 2020-м при низких ценах на нефть компании, наоборот, заплатили в бюджет около 350 млрд руб. по обратному демпферу.
Текущая формула расчета демпфера выглядит так:
Демпфер = 0,68 x [экспортный нетбэк на бензин — индикативная цена на бензин] x объем реализации бензина (в т) + 0,65 х [экспортный нетбэк на дизельное топливо — индикативная цена на дизельное топливо] x объем реализации дизельного топлива (в т).
0,68 и 0,65 — это понижающие коэффициенты компенсации для бензина АИ-92 и дизеля соответственно.
Экспортный нетбэк, или экспортная альтернатива, рассчитывается как средняя цена за бензин АИ-92 на роттердамской нефтяной бирже минус затраты на транспортировку и перевалку, акцизы, вывозные таможенные пошлины, дисконт.
На 2026 год индикативные цены установлены на уровне 62 300 руб. за тонну бензина АИ-92 и 58 950 руб. за тонну дизеля. Согласно Налоговому кодексу, если оптовые (биржевые) цены на топливо в среднем за месяц отклоняются от установленных индикативных цен более чем на 20% по бензину и 30% по дизелю, демпфер за этот месяц не выплачивается. В последний раз демпфер обнулялся по итогам августа 2025 г.
С октября 2025 г. по май 2026 г. из-за резкого роста биржевых цен на топливо указом президента был введен мораторий на обнуление демпфера. С 1 мая нефтяники не получают демпфер, если в среднем за месяц цена АИ-92 составит более 74 760 руб. за тонну, а дизтоплива — 76 635 руб. за тонну.
В сентябре оптовая стоимость бензина АИ-92 составила 70,2 тыс руб, дизтоплива — 67,7 тыс руб.
По данным Минфина, в сентябре нефтекомпании получили по демпферу 305,5 млрд руб, с начала 2026 года — 1,25 трлн руб. Рекорд 2022 года может быть побит.
Подобьем топливный баланс
За 2025 год добыча нефти в России — 512 млн тонн, переработка — 267 млн тонн (52%), экспорт сырой нефти — 245 млн тонн (48%). Производство автомобильного бензина — 43 млн тонн, дизеля — 85 млн тонн, мазута — 39 млн тонн. На экспорт отправлялось 10% бензина и 50% дизеля. Внутреннее потребление — 38 млн тонн бензина и 43 млн тонн дизеля.
С 2025 года РФ закрыла официальные данные о производстве нефти и нефтепродуктов. Согласно оценкам западных СМИ, месячная переработка в стране к середине 2026 г. упала на 25% с 22 до 16,5 млн тонн.
Наше правительство ввело эмбарго на экспорт топлива, кроме поставок по межгосударственным соглашениям.
Где тонко, там и рвется. В результате военных действий возник дефицит бензина. Россия вынуждена импортировать топливо из Индии, Беларуси и других стран в объеме до 500-600 тысяч тонн в месяц. Импорт сейчас закрывает 10-15% ежемесячного потребления 3,2 млн тонн. Кстати, демпфер также субсидирует импортные поставки по средней цене 108 тыс руб.
Запас прочности по дизелю позволяет нам обходиться без импорта, однако остановка экспорта из РФ (10% мировой торговли) вкупе с кризисом в Персидском заливе влечет дефицит во всем мире. Оптовые мировые цены превышают 120-130 тыс руб.
Как ни странно, от высоких цен страдает даже внутренний рынок крупнейшего экспортера с 15% рынка — США. Почему? Потому что нет демпфера. У Трампа нет возможностей заставить местных акул нефтяного бизнеса продавать топливо дешевле экспортной альтернативы. Такой вот дикий оскал капитализма.
В октябре Россия согласилась поставить в США 300 тыс тонн дизеля, в ноябре — 500 тыс, в декабре — 1 млн, в дальнейшем нарастить поставки до 3 млн тонн в месяц. Санкции на российский дизель выведены из-под санкций США до 07.04.2027 г.
Выводы:
1. Демпфер: выплаты формируют существенную долю прибыли нефтяных компаний.
2. Выживший получает все: переработка нефти и продажа на внутреннем рынке ввиду шока предложения чрезвычайно прибыльны, как креветочный бизнес Форреста Гампа после шторма.
3. Сделка: потенциальная рентабельность экспорта дизеля выглядит впечатляющей, однако рассчитывать долгосрочный эффект преждевременно.
4. Геополитика: договоренности с США по одним вопросам могут повлечь позитивные решения по другим.
