Торговые решения (2026.05.24). Итоги и прогнозы.
Новости будущей недели.
Понедельник, 25 мая (День поминовения в США):
Фондовые рынки США будут закрыты. Торговая активность будет пониженной, что часто приводит к сниженной волатильности в первой половине дня, однако возможны резкие «тонкие» движения на европейских площадках.
Среда, 27 мая:
Публикация решения Резервного банка Новой Зеландии (RBNZ) по процентной ставке.
Четверг, 28 мая (Главный день недели):
US Core PCE Price Index (Ценовой индекс расходов на личное потребление) - это предпочтительный индикатор инфляции для ФРС.
US GDP (ВВП США, 1-й квартал 2026) — вторая оценка роста экономики. Данные покажут, насколько уверенно чувствует себя частный сектор на фоне высоких ставок и геополитической неопределенности.
Сезон отчетности близится к завершению, но на предстоящей неделе еще остается ряд важных релизов, которые могут повлиять на технологический и потребительский секторы:
- Вторник: AutoZone, SQM (индустрия лития).
- Среда: Salesforce (CRM), Snowflake (SNOW), Marvell Technology (MRVL), HP Inc (HPQ).
- Четверг: Costco (COST), Dell Technologies (DELL), Best Buy (BBY), MongoDB (MDB), Okta (OKTA).
Фондовый рынок: Если данные по PCE и ВВП окажутся «горячими» (выше ожиданий), это усилит опасения по поводу жесткой политики ФРС, что может спровоцировать давление на акции (особенно техсектор). Если данные покажут замедление — это станет драйвером для роста.
Валюты (USD): Индекс доллара (DXY) будет крайне чувствителен к данным по PCE. Устойчиво высокая инфляция традиционно толкает доллар вверх как защитный актив.
Индексы.
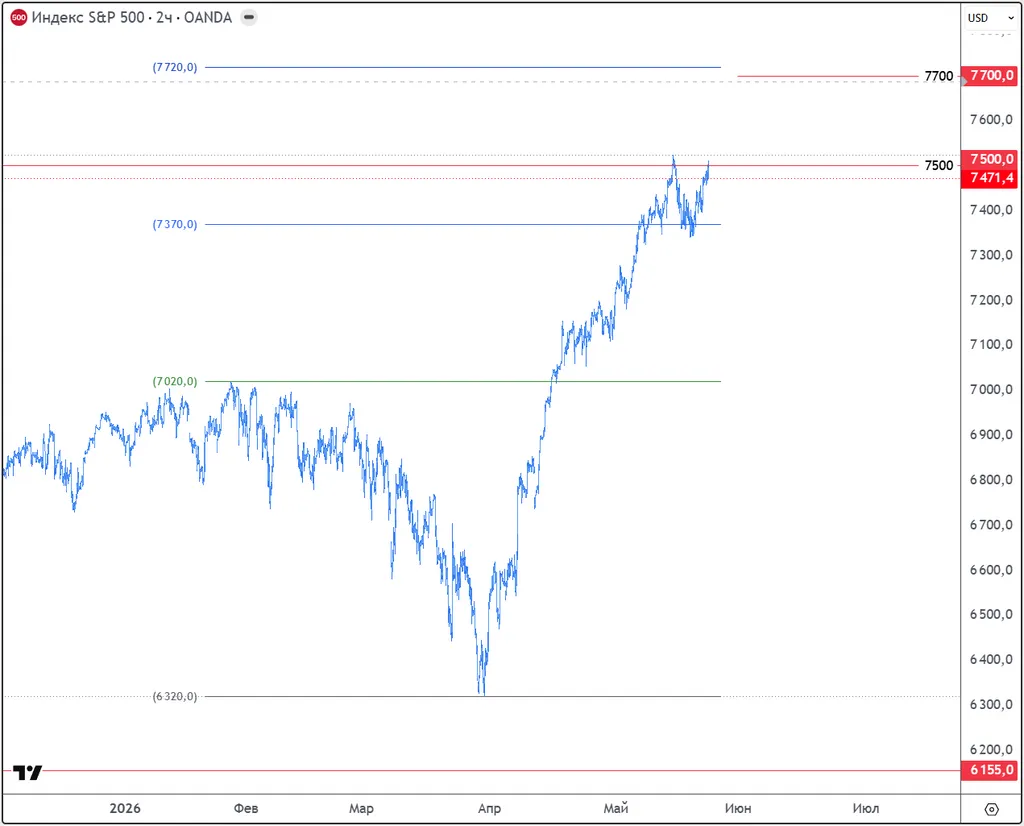
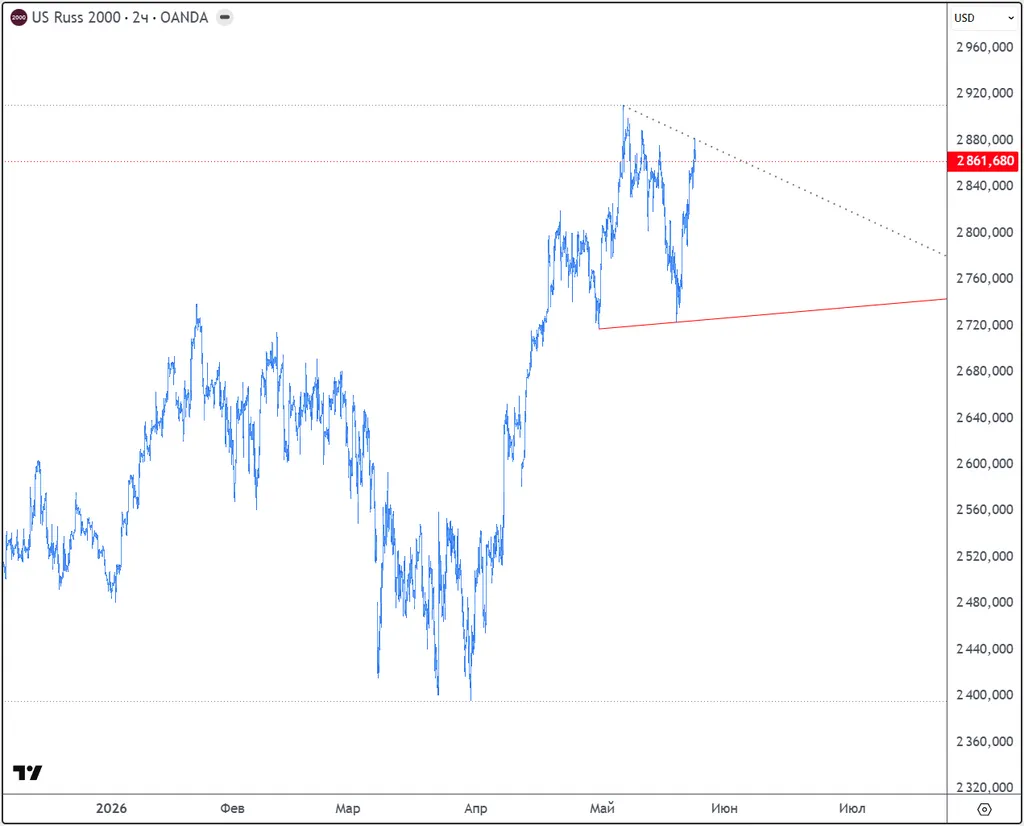
Пока успешно рисуют картинку «всё нормально, не расходимся, верим и пампим». Посмотрим, может нарисуют на индексах что-то толковое для шорта.
Криптовалюты.
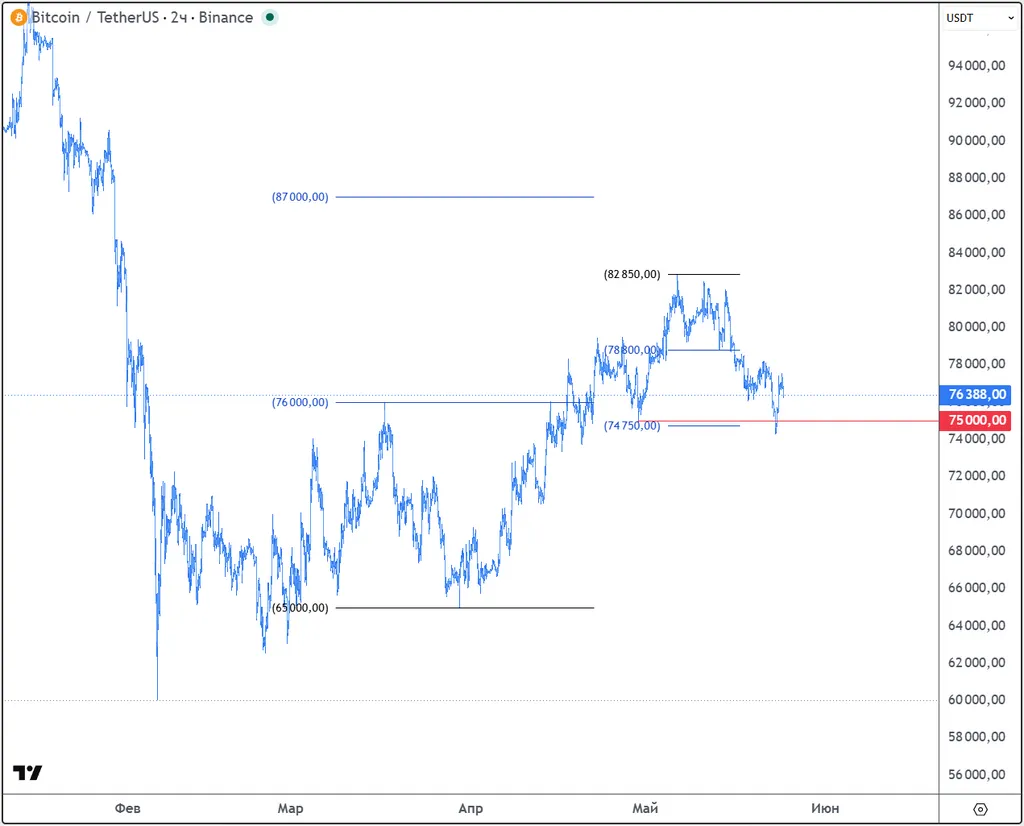
Биткоин — отработали цель «Третьей волны» вниз. Район 76000 — ретест предыдущего уровня сопротивления. Могут попробовать возобновить поход в район 87000.
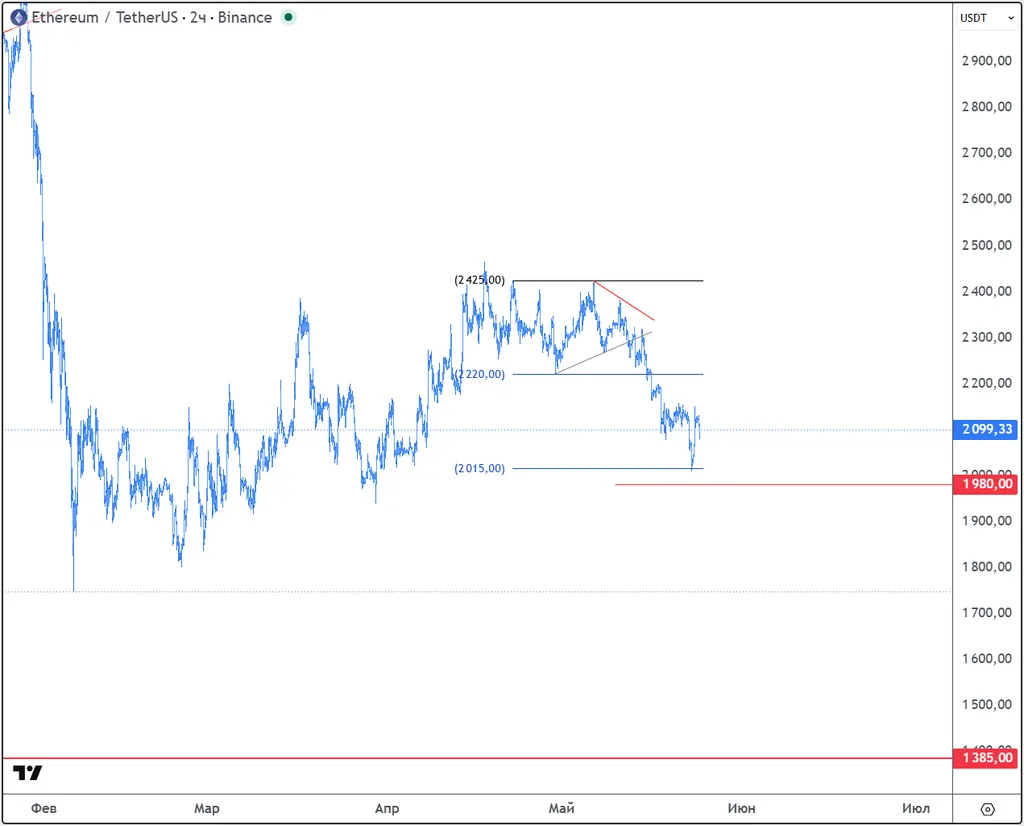
Эфириум — отработали небольшую консолидацию вниз. Дальше больше шансов в пользу продолжения нисходящего тренда.
