Закупка в публичный портфель #акциина5000
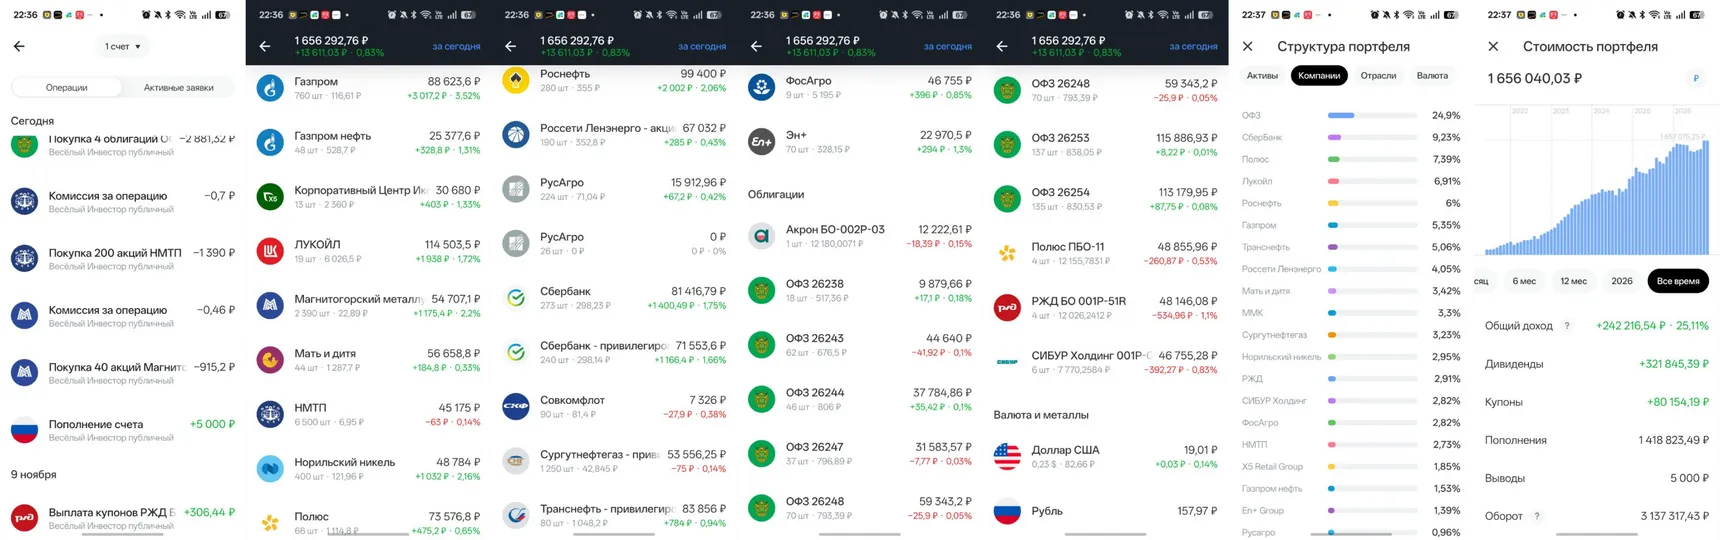
Добрый вечер, господа. Среда, а значит время закупки в публичный портфель #акциина5000.
Начнем, как обычно, с инфляции.
Сегодня Росстат перенес публикацию с 19 на 21 по Мск, в это время я уже буду спать, поэтому поговорим о ней на след неделе.
А пока я напомню предыдущие цифры, которых мы не дождались в прошлую среду: с 27 октября по 2 ноября цены снизились на 0,04%, годовая инфляция замедлилась с 7,11% до 6,95%. Показатель ниже прошлогоднего и среднего за прошлые годы. Основную помощь снова оказало топливо: бензин за неделю подешевел на 2%.
Хорошо бы увидеть ещё пару-тройку таких цифр и можно помечтать о кате в декабре.
Пробежимся по аукционам ОФЗ.
Первой размещали 11-летку ОФЗ-26250. При спросе 74,1 млрд рублей разместили 54,8 млрд по номиналу. Цена отсечения 79,31%, доходность 16,78%, без премии к рынку.
В пятилетней ОФЗ-26235 при спросе 60,6 млрд разместили 34,1 млрд по номиналу. Отсечка 71,19%, доходность 15,79%, премия к рынку 5 б. п. По сравнению с октябрьским размещением спрос сократился почти втрое.
В деньгах Минфин привлек всего 67,7 млрд рублей, худший результат за два месяца. План выполнен на 71%, а до конца года нужно собрать еще около 1,9 трлн. Аппетиты пока заметно больше того, что рынок готов предложить на таких условиях.
До последнего в году заседания ЦБ по ставке больше месяца, но надо готовиться заранее, я надеюсь, что шанс на праздничный кат даже на символические 0,25% будет иметь место.
По кредитованию и денежной массе картина достаточно спокойная.
В октябре населению выдали кредитов на 1,03 трлн рублей, на 22% меньше сентября. Это обратная сторона сентябрьского забега в льготную ипотеку перед ужесточением условий. Ипотечные выдачи упали почти вдвое, тогда как кредиты наличными остались около 510 млрд рублей, а автокредиты даже немного подросли.
Данные из отчета Сбера подтверждают ту же картину: кредитование остается +/- на прежнем уровне, без нового ускорения. При этом за привлечение депозитов приходится платить больше, а прибыль поддерживает в том числе экономия на резервах. Но в СБЕРе последних лет — это норма😁
Рост М2 тоже притормозил: до 12,1% год к году. Вместе с более спокойной кредитной динамикой это дает основания говорить хотя бы о нормализации. Но до состояния, когда ЦБ может расслабиться, пока далеко.
Бюджет в октябре тоже не подкинул неприятных сюрпризов.
Месяц закрыли почти в ноль, накопленный с начала года дефицит остался около 5,2 трлн рублей. Доходы выросли на 18,4% год к году, расходы всего на 3,7%. Ненефтегазовые поступления продолжают идти выше плана.
Пока выглядит неплохо. Но окончательные выводы будем делать после декабрьских расходов. Почти каждый год нас там ждет сюрприз и как вы понимаете — приятных сюрпризов на моей памяти не было ни одного 😁
На валютном рынке компании в октябре продолжали активно продавать выручку, а покупки валюты заметно сократили. Это поддержало рубль, несмотря на выросший спрос со стороны Минфина. До конца года приток экспортной выручки должен оставаться высоким, но сезонный импорт и снижение цен на часть экспортных товаров работают в другую сторону. Поэтому ориентир ближе к 85 рублям за доллар, чем к 80, пока выглядит вполне реальным.
Переходим к рынку акций.
Главной темой недели, безусловно, остаются переговоры в Абу-Даби, саммит АТЭС и весь переговорный трек. Переговорная повестка так же, по-прежнему является основной движущей силой нашего рынка. Про свои ожидания от встречи в Абу-Даби я написал еще на прошлой неделе.
По факту — сегодня с открытия основной сессии рынок достаточно сильно продавали. Продолжалось это до первых заявлений участников переговоров. Со всех сторон они были пусть обтекаемыми и без конкретики, но достаточно голубиными. На этом рынок выкупили обратно и даже переставили немного повыше.
При этом нефть пытается зацепиться хоть за какой-то уровень и не уйти еще ниже. Пока у неё получается не особо убедительно. Делать из этого далекоидущие выводы, конечно, рано, но держать ушки на макушке в нефтянке стоит. Особенно там, где акции уже не самые дешевые.
Приезда Виткоффа и Кушнера в Москву должны поддержать рынок, равно как и ожидания от саммита АТЭС в Китае. Как будто бы хочется посидеть эту неделю с какими-то миркоинами в портфеле, чем я и занимаюсь😁
К закупке.
На неплохих новостях акции, как я уже сказал, выкупили обратно. Однако до ОФЗ этот праздник жизни не дошел. Чем я и предлагаю воспользоваться.
Если бы я делал покупки в первой половине дня, то, конечно, покупал бы акции. Но сейчас просто доберу позиции, набор которых продолжаю, а на остаток куплю ОФЗ. На счет также пришли купоны РЖД, которые мы потратим.
Первая покупка: четыре лота ММК (MAGN).
Продолжаю добор минимально необходимой позиции.
Вторая покупка: два лота НМТП (NMTP).
Здесь та же логика: постепенно довожу долю до минималльно необходимых мне 4–5%. Если дадут опять ближе к 6р — активизирую покупки.
Третья покупка: четыре лота ОФЗ-26243.
Не сказал бы, что выпуск выделяется какой-то невероятной доходностью или идеей. Просто в этой длине у меня самая маленькая позиция, а деньги на сегодняшнюю закупку хотелось потратить без сдачи. Если выбирать именно по доходности, я бы в первую очередь смотрел на ОФЗ-26253 и ОФЗ-26254.
На этом все. Надеюсь, вам было полезно. Хорошего вам вечера🖐