• 🚀 Если кто-то хотел практиковать китайский — вот идеальный повод!

    📚Мои книги вышли на китайском в электронном виде — читай, втягивайся и прокачивай язык без скуки!

    Сюжет захватит так, что иероглифы запомнятся сами 😜

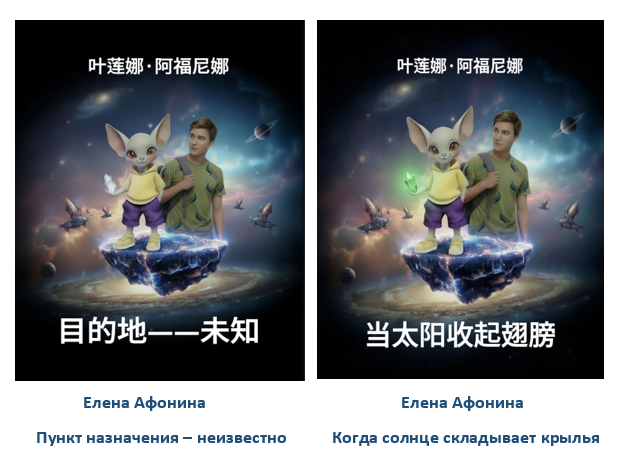
    🔥 Пункт назначения –неизвестно (китайский)

    https://www.litres.ru/74479154/

     🔥 Когда солнце складывает крылья (китайский)

    https://www.litres.ru/74479193/

    🚀 Если кто-то хотел практиковать китайский — вот идеальный повод!

    📚Мои книги вышли на китайском в электронном виде — читай, втягивайся и прокачивай язык без скуки!

    Сюжет захватит так, что иероглифы запомнятся сами 😜

    🔥 Пункт назначения –неизвестно (китайский)

    https://www.litres.ru/74479154/

     🔥 Когда солнце складывает крылья (китайский)

    https://www.litres.ru/74479193/

  • 📌 Завершился XVIII саммит БРИКС в Нью-Дели. 140 пунктов декларации, единогласное принятие. Но суть не в декларации, а в том, что осталось между строк: БРИКС перестал быть дискуссионным клубом и превратился в строительную площадку. Десятки тихих технических инициатив выстраивают параллельную инфраструктуру мировой экономики.

    Что не попало в заголовки

    📱 Индия экспортирует не чай, а цифровую инфраструктуру. 

    Представьте: страна получает готовую систему мгновенных платежей, биометрическую идентификацию граждан, открытую торговую платформу и медицинскую систему для вакцинации. Всё это — бесплатно, в виде готовой архитектуры. Индия запустила открытый репозиторий, где страны БРИКС могут взять и внедрить у себя эти технологии. Каждая подключившаяся страна попадает в технологическую орбиту Нью-Дели. Цель — довести экспорт финтех-услуг с 8 до 60–80 миллиардов долларов.

    🤖 Китай строит «открытый ИИ» для Глобального Юга. 

    Пекин привёз пять инициатив: совместная разработка языковых моделей, облачная платформа, умные фабрики, обмен инженерами. Ключевое слово — «открытый». Развивающимся странам предлагают альтернативу закрытым западным моделям: открытые модели, которые можно дообучать на национальных данных. В июле уже запущена организация со штаб-квартирой в Шанхае, 29 государств-участников.

    💸 Платёжная система — от разговоров к подписи. 

    Россия и Индия подписали соглашение, связывающее платёжные системы четырёх стран в общий клиринговый слой. Платежи в национальных валютах напрямую, минуя доллар. Но — важный нюанс: единой валюты БРИКС не будет. Индия настояла на формулировке «диверсификация, а не конфронтация». БРИКС не воюет с долларом — он строит альтернативу на случай, если доллар станет недоступным.

    💎 Алмазы, зерно, минералы — новые правила игры. 

    Создана алмазная платформа БРИКС с участием африканских производителей — в обход исторических посредников, которые десятилетиями контролировали рынок. Путин предложил зерновую биржу с расширением на нефть и металлы. Декларация закрепляет суверенные права на критические минералы и осуждает их «оружизацию».

    🛰️ Свои глаза в космосе. 

    Сегодня, если стране нужно наблюдать за землями из космоса — пожары, наводнения, урожай — она обращается к европейской спутниковой системе. Бесплатно, но управляет ею Евросоюз, и доступ можно закрыть в любой момент. БРИКС решил создать свой аналог — общее спутниковое созвездие для всего Глобального Юга. Свои глаза в космосе, без зависимости от Брюсселя.

    🎓 Университетские рейтинги. 

    Когда говорят «топ-100 вузов мира» — почти всегда имеют в виду британские рейтинги. Их критерии заточены под западную модель: публикации в англоязычных журналах, связи с американскими и европейскими университетами. Вуз в Дели или Шанхае проигрывает просто потому, что работает в другой системе. БРИКС создаст собственный рейтинг, учитывающий реальность стран-участниц.

    📌 Завершился XVIII саммит БРИКС в Нью-Дели. 140 пунктов декларации, единогласное принятие. Но суть не в декларации, а в том, что осталось между строк: БРИКС перестал быть дискуссионным клубом и превратился в строительную площадку. Десятки тихих технических инициатив выстраивают параллельную инфраструктуру мировой экономики.

    Что не попало в заголовки

    📱 Индия экспортирует не чай, а цифровую инфраструктуру. 

    Представьте: страна получает готовую систему мгновенных платежей, биометрическую идентификацию граждан, открытую торговую платформу и медицинскую систему для вакцинации. Всё это — бесплатно, в виде готовой архитектуры. Индия запустила открытый репозиторий, где страны БРИКС могут взять и внедрить у себя эти технологии. Каждая подключившаяся страна попадает в технологическую орбиту Нью-Дели. Цель — довести экспорт финтех-услуг с 8 до 60–80 миллиардов долларов.

    🤖 Китай строит «открытый ИИ» для Глобального Юга. 

    Пекин привёз пять инициатив: совместная разработка языковых моделей, облачная платформа, умные фабрики, обмен инженерами. Ключевое слово — «открытый». Развивающимся странам предлагают альтернативу закрытым западным моделям: открытые модели, которые можно дообучать на национальных данных. В июле уже запущена организация со штаб-квартирой в Шанхае, 29 государств-участников.

    💸 Платёжная система — от разговоров к подписи. 

    Россия и Индия подписали соглашение, связывающее платёжные системы четырёх стран в общий клиринговый слой. Платежи в национальных валютах напрямую, минуя доллар. Но — важный нюанс: единой валюты БРИКС не будет. Индия настояла на формулировке «диверсификация, а не конфронтация». БРИКС не воюет с долларом — он строит альтернативу на случай, если доллар станет недоступным.

    💎 Алмазы, зерно, минералы — новые правила игры. 

    Создана алмазная платформа БРИКС с участием африканских производителей — в обход исторических посредников, которые десятилетиями контролировали рынок. Путин предложил зерновую биржу с расширением на нефть и металлы. Декларация закрепляет суверенные права на критические минералы и осуждает их «оружизацию».

    🛰️ Свои глаза в космосе. 

    Сегодня, если стране нужно наблюдать за землями из космоса — пожары, наводнения, урожай — она обращается к европейской спутниковой системе. Бесплатно, но управляет ею Евросоюз, и доступ можно закрыть в любой момент. БРИКС решил создать свой аналог — общее спутниковое созвездие для всего Глобального Юга. Свои глаза в космосе, без зависимости от Брюсселя.

    🎓 Университетские рейтинги. 

    Когда говорят «топ-100 вузов мира» — почти всегда имеют в виду британские рейтинги. Их критерии заточены под западную модель: публикации в англоязычных журналах, связи с американскими и европейскими университетами. Вуз в Дели или Шанхае проигрывает просто потому, что работает в другой системе. БРИКС создаст собственный рейтинг, учитывающий реальность стран-участниц.

  • 🔥 Жертв «выращивают», как на ферме

    Июль 2026 года, Санкт-Петербург. 79-летний мужчина отдал мошенникам 95 миллионов рублей. Деньгами и золотом.

    Тот же месяц, Москва. Пожилой мужчина и его партнёрша потеряли 298 миллионов рублей — «рекорд» последних лет. Схема: фальшивое уведомление о «взломе» на госуслугах, потом «сотрудник финансового надзора», потом перевод всех сбережений в золото и передача «курьеру».

    Август, Тульская область. 43-летняя женщина потеряла 2 миллиона рублей в «биржевой» схеме. Мошенники выходили на связь с июня. Не «взяли» сразу. «Выращивали» три месяца.

    В Тольятти 65-летняя женщина потеряла 18 миллионов рублей. Она не только сняла свои сбережения, но и заняла у знакомых. Легенда была простой: «сбой в пенсионной системе».

    Обратите внимание на слово «выращивали». 

    Раньше мошенник работал по принципу «выстрелил и забыл».

    Теперь он строит долгие отношения, постепенно нагнетает страх, пока человек сам не отдаст всё.

    Почему она поверила? Потому что мошенник не «требовал деньги».

    Он «помогал решить проблему».

    🔍 Три тренда, которые всё изменили

    Тренд 1. 🎭 Сценарии маскируются под «сервис»

    Раньше мошенник представлялся «службой безопасности банка». Теперь — «сотрудником пенсионной системы», «оператором связи», «работником управляющей компании».

    В Москве появился новый вариант: мошенник говорит, что ваш «главный счёт в Центробанке требует обновления». Нужно снять деньги в банкомате и внести на указанный счёт. Для убедительности присылают «официальное видеоинструктирование от ЦБ».

    🔥 Жертв «выращивают», как на ферме

    Июль 2026 года, Санкт-Петербург. 79-летний мужчина отдал мошенникам 95 миллионов рублей. Деньгами и золотом.

    Тот же месяц, Москва. Пожилой мужчина и его партнёрша потеряли 298 миллионов рублей — «рекорд» последних лет. Схема: фальшивое уведомление о «взломе» на госуслугах, потом «сотрудник финансового надзора», потом перевод всех сбережений в золото и передача «курьеру».

    Август, Тульская область. 43-летняя женщина потеряла 2 миллиона рублей в «биржевой» схеме. Мошенники выходили на связь с июня. Не «взяли» сразу. «Выращивали» три месяца.

    В Тольятти 65-летняя женщина потеряла 18 миллионов рублей. Она не только сняла свои сбережения, но и заняла у знакомых. Легенда была простой: «сбой в пенсионной системе».

    Обратите внимание на слово «выращивали». 

    Раньше мошенник работал по принципу «выстрелил и забыл».

    Теперь он строит долгие отношения, постепенно нагнетает страх, пока человек сам не отдаст всё.

    Почему она поверила? Потому что мошенник не «требовал деньги».

    Он «помогал решить проблему».

    🔍 Три тренда, которые всё изменили

    Тренд 1. 🎭 Сценарии маскируются под «сервис»

    Раньше мошенник представлялся «службой безопасности банка». Теперь — «сотрудником пенсионной системы», «оператором связи», «работником управляющей компании».

    В Москве появился новый вариант: мошенник говорит, что ваш «главный счёт в Центробанке требует обновления». Нужно снять деньги в банкомате и внести на указанный счёт. Для убедительности присылают «официальное видеоинструктирование от ЦБ».

  • 🔥 Пока весь мир завороженно следит за гонкой искусственного интеллекта, реальная экономика тихо и незаметно перестраивается в других секторах. Мы достигли точки, когда трехлетняя история про ИИ тотально завладела вниманием. Каждый свободный час экспертного ресурса уходит на одну и ту же тему. В итоге капитал скопился в одной точке, а огромные пласты мировой экономики остались без присмотра.

    Исследователи, проанализировавшие этот перекос, пришли к неожиданному выводу: риск «AI-усталости» колоссален. Рано или поздно произойдет ротация капитала в те сектора, про которые все уже забыли. Именно там сейчас зреет самая большая возможность.

    Но самое интересное — механизм. Когда деньги заливаются в один тренд, все вокруг оказывается «недооцененным по умолчанию». Активы, которые не связаны с ИИ, падают не потому, что с ними что-то не так, а просто потому, что их никто не покупает. Это и есть те самые «золотые ямы» — бросовая цена при крепком фундаменте.

    Исследователи выделили четыре такие «забытые» темы, актуальные для глобальной экономики. Пробегусь по ним.

    ✈️ Авиакомпании: наказаны за чужие грехи 

    Самый показательный пример. Крупные международные перевозчики демонстрируют устойчивые фундаментальные показатели, но их акции падали 18 месяцев подряд. Причина? Внешний фон: сначала инфляционные ожидания из-за торговых пошлин, затем — рост цен на нефть из-за геополитических конфликтов. Это внешние обстоятельства, а не проблемы бизнеса.

    Более того, авиакомпании адаптируются под K-образную экономику — они сознательно уходят в премиум-сегмент, повышая выручку с пассажира. И как только внешние факторы стабилизируются, эти «забытые» акции могут неожиданно выстрелить.

    Напоминаю: K-образная экономика — это ситуация, когда разные части общества или бизнеса движутся в противоположных направлениях, как две линии буквы K. Простыми словами: разрыв между богатыми и бедными становится огромной пропастью. Богатые становятся еще богаче, а бедные — беднее.

    🏠 Старение населения: демография, которую нельзя игнорировать 

    Здесь нет «новостного шума», но есть железобетонная статистика. К 2030 году каждый седьмой житель планеты будет старше 65 лет — по сравнению с каждым одиннадцатым в 2015 году. Азия стареет рекордными темпами: Япония — старейшая нация в мире, Китай движется к тому, что к 2035 году люди старше 65 лет составят более 20% населения.

    При этом рынок жилья для пожилых людей катастрофически отстает от спроса. В США заполняемость таких домов достигла рекордных значений и продолжает расти. В Европе и Азии ситуация схожая: предложение качественного жилья для пенсионеров не поспевает за демографией. Это долгосрочный, устойчивый тренд, который будет только нарастать.

    🎸 Живые развлечения: физическое присутствие как новая роскошь 

    В эпоху цифровых миров оказалось, что люди готовы платить за то, чтобы быть здесь и сейчас. Глобальный рынок live-развлечений в 2026 году достиг 38,9 млрд долларов только по доходам от продажи билетов — и продолжает уверенно расти. Спрос бьет рекорды: за первую половину 2026 года топ-100 мировых туров собрали $3,16 млрд — на 12,3% больше, чем в 2025 году.

    Стадионы распроданы, концерты собирают аншлаги. И это не только про США — фестивальная культура бумирует по всему миру: Европа, Латинская Америка, Азия. Эксперты называют физическое присутствие «товаром класса люкс».
    🔥 Пока весь мир завороженно следит за гонкой искусственного интеллекта, реальная экономика тихо и незаметно перестраивается в других секторах. Мы достигли точки, когда трехлетняя история про ИИ тотально завладела вниманием. Каждый свободный час экспертного ресурса уходит на одну и ту же тему. В итоге капитал скопился в одной точке, а огромные пласты мировой экономики остались без присмотра.

    Исследователи, проанализировавшие этот перекос, пришли к неожиданному выводу: риск «AI-усталости» колоссален. Рано или поздно произойдет ротация капитала в те сектора, про которые все уже забыли. Именно там сейчас зреет самая большая возможность.

    Но самое интересное — механизм. Когда деньги заливаются в один тренд, все вокруг оказывается «недооцененным по умолчанию». Активы, которые не связаны с ИИ, падают не потому, что с ними что-то не так, а просто потому, что их никто не покупает. Это и есть те самые «золотые ямы» — бросовая цена при крепком фундаменте.

    Исследователи выделили четыре такие «забытые» темы, актуальные для глобальной экономики. Пробегусь по ним.

    ✈️ Авиакомпании: наказаны за чужие грехи 

    Самый показательный пример. Крупные международные перевозчики демонстрируют устойчивые фундаментальные показатели, но их акции падали 18 месяцев подряд. Причина? Внешний фон: сначала инфляционные ожидания из-за торговых пошлин, затем — рост цен на нефть из-за геополитических конфликтов. Это внешние обстоятельства, а не проблемы бизнеса.

    Более того, авиакомпании адаптируются под K-образную экономику — они сознательно уходят в премиум-сегмент, повышая выручку с пассажира. И как только внешние факторы стабилизируются, эти «забытые» акции могут неожиданно выстрелить.

    Напоминаю: K-образная экономика — это ситуация, когда разные части общества или бизнеса движутся в противоположных направлениях, как две линии буквы K. Простыми словами: разрыв между богатыми и бедными становится огромной пропастью. Богатые становятся еще богаче, а бедные — беднее.

    🏠 Старение населения: демография, которую нельзя игнорировать 

    Здесь нет «новостного шума», но есть железобетонная статистика. К 2030 году каждый седьмой житель планеты будет старше 65 лет — по сравнению с каждым одиннадцатым в 2015 году. Азия стареет рекордными темпами: Япония — старейшая нация в мире, Китай движется к тому, что к 2035 году люди старше 65 лет составят более 20% населения.

    При этом рынок жилья для пожилых людей катастрофически отстает от спроса. В США заполняемость таких домов достигла рекордных значений и продолжает расти. В Европе и Азии ситуация схожая: предложение качественного жилья для пенсионеров не поспевает за демографией. Это долгосрочный, устойчивый тренд, который будет только нарастать.

    🎸 Живые развлечения: физическое присутствие как новая роскошь 

    В эпоху цифровых миров оказалось, что люди готовы платить за то, чтобы быть здесь и сейчас. Глобальный рынок live-развлечений в 2026 году достиг 38,9 млрд долларов только по доходам от продажи билетов — и продолжает уверенно расти. Спрос бьет рекорды: за первую половину 2026 года топ-100 мировых туров собрали $3,16 млрд — на 12,3% больше, чем в 2025 году.

    Стадионы распроданы, концерты собирают аншлаги. И это не только про США — фестивальная культура бумирует по всему миру: Европа, Латинская Америка, Азия. Эксперты называют физическое присутствие «товаром класса люкс».

  • 🌍👗 Обычно я пишу о других вещах — геополитике, экономике, технологических сдвигах. Но сегодня хочу поговорить о моде. Потому что сейчас, в 2026 году, мода — это не просто про «красиво одеться».

    Она оказалась в том же информационном поле, что и большие мировые процессы. Более того — тренды одежды этого сезона удивительно точно совпадают с тем, что происходит в политике и экономике.

    Так что давайте посмотрим на осенние коллекции 2026 не как на легкое чтиво, а как на еще один индикатор времени. Иногда он оказывается даже честнее официальных заявлений.

    👔📐 Оверсайз уходит: мир снова хочет форму

    Главный фасон сезона — силуэт «рюмочка». Четкая талия, узкие костюмы, подчеркнутые линии плеч и бедер. Бесформенный оверсайз, который царил последние годы, стремительно сдает позиции.

    Что это, если не параллель с тем, что мы видим в международных отношениях? Годы «размытых» границ, аморфных альянсов и неопределенности уходят в прошлое.

    На сцену выходит многополярный мир с четкими субъектами — странами и блоками, которые знают, кто они и что хотят.

    Силуэт «рюмочка» с его ясной структурой — это визуальное отражение новой реальности: никакой аморфности, только четкость и форма.

    🍫✨ Цвета, которые говорят о деньгах и ресурсах

    Цветовая палитра сезона — вишня, шоколад, терракота и особенно золото. Стилисты настаивают: включайте золото в образы уже сейчас, не откладывайте на потом.

    На первый взгляд — просто «богатые» оттенки. Но давайте посмотрим глубже. Терракота и шоколад — это цвета земли, почвы, сырьевых ресурсов.

    А золото — вечный символ стабильности и независимости.

    Вспомните, что сейчас происходит в мировой экономике: страны БРИКС+ активно переходят на расчеты в национальных валютах, центробанки наращивают золотые запасы, мир ищет опору вне долларовой системы.

    И мода — бессознательно или осознанно — подхватывает этот запрос.

    🌍👗 Обычно я пишу о других вещах — геополитике, экономике, технологических сдвигах. Но сегодня хочу поговорить о моде. Потому что сейчас, в 2026 году, мода — это не просто про «красиво одеться».

    Она оказалась в том же информационном поле, что и большие мировые процессы. Более того — тренды одежды этого сезона удивительно точно совпадают с тем, что происходит в политике и экономике.

    Так что давайте посмотрим на осенние коллекции 2026 не как на легкое чтиво, а как на еще один индикатор времени. Иногда он оказывается даже честнее официальных заявлений.

    👔📐 Оверсайз уходит: мир снова хочет форму

    Главный фасон сезона — силуэт «рюмочка». Четкая талия, узкие костюмы, подчеркнутые линии плеч и бедер. Бесформенный оверсайз, который царил последние годы, стремительно сдает позиции.

    Что это, если не параллель с тем, что мы видим в международных отношениях? Годы «размытых» границ, аморфных альянсов и неопределенности уходят в прошлое.

    На сцену выходит многополярный мир с четкими субъектами — странами и блоками, которые знают, кто они и что хотят.

    Силуэт «рюмочка» с его ясной структурой — это визуальное отражение новой реальности: никакой аморфности, только четкость и форма.

    🍫✨ Цвета, которые говорят о деньгах и ресурсах

    Цветовая палитра сезона — вишня, шоколад, терракота и особенно золото. Стилисты настаивают: включайте золото в образы уже сейчас, не откладывайте на потом.

    На первый взгляд — просто «богатые» оттенки. Но давайте посмотрим глубже. Терракота и шоколад — это цвета земли, почвы, сырьевых ресурсов.

    А золото — вечный символ стабильности и независимости.

    Вспомните, что сейчас происходит в мировой экономике: страны БРИКС+ активно переходят на расчеты в национальных валютах, центробанки наращивают золотые запасы, мир ищет опору вне долларовой системы.

    И мода — бессознательно или осознанно — подхватывает этот запрос.

  • 🔀 Рынок акций США никогда не был таким дорогим по меркам Шиллера со времён доткомов. Но традиционный форвардный P/E выглядит почти спокойно. Кому верить?

    Сентябрь 2026 года ставит инвесторов перед классической дилеммой.

    С одной стороны, коэффициент Шиллера (CAPE) забрался на территорию, которая в прошлом почти всегда предшествовала обвалам.

    С другой — форвардный P/E, смотрящий в будущее, рисует более оптимистичную картину. Два индикатора описывают два разных рынка. Истина, как всегда, посередине, но ставки сейчас высоки как никогда.

    📈 «Индикатор пузыря» Шиллера застыл на историческом пике

    CAPE (циклически скорректированный мультипликатор цена/прибыль) разработан нобелевским лауреатом Робертом Шиллером. Он усредняет прибыль S&P 500 за 10 лет с поправкой на инфляцию, игнорируя краткосрочные шоки, и показывает, сколько инвесторы платят за доллар стабильной прибыли.

    На сентябрь 2026 года CAPE составляет около 42 — это второй пик за 156-летнюю историю, уступающий только 44,19 в декабре 1999 года (канун краха доткомов — это компании интернет-бума 90-х). Историческая средняя — 17, то есть рынок переоценён в 2,5 раза.

    Дополнительную тревогу сеют другие индикаторы:

    Индикатор Баффета (отношение капитализации рынка к ВВП США) превысил 230%.

    Рыночная концентрация достигла экстремума: семь акций «Великолепной семёрки» (группа крупнейших технологических компаний: Apple, Nvidia, Microsoft, Alphabet, Amazon, Meta, Tesla) занимают почти 34% всей капитализации S&P 500.

    Главы JPMorgan (Джейми Даймон) и Bridgewater Associates (Рэй Далио) бьют тревогу. Кажется, всё указывает на неминуемый крах. Но не буду спешить с выводами.

    🔮 Форвардный P/E: рост прибыли — лучшее лекарство от дороговизны

    Форвардный P/E (коэффициент цена/прибыль на основе прогнозной прибыли за следующие 12 месяцев) показывает иную картину.

    Согласно оценкам, этот мультипликатор колеблется в диапазоне 19–22 — выше долгосрочной средней, но намного ниже уровней «пузыря доткомов» (тогда он превышал 25).

    🔀 Рынок акций США никогда не был таким дорогим по меркам Шиллера со времён доткомов. Но традиционный форвардный P/E выглядит почти спокойно. Кому верить?

    Сентябрь 2026 года ставит инвесторов перед классической дилеммой.

    С одной стороны, коэффициент Шиллера (CAPE) забрался на территорию, которая в прошлом почти всегда предшествовала обвалам.

    С другой — форвардный P/E, смотрящий в будущее, рисует более оптимистичную картину. Два индикатора описывают два разных рынка. Истина, как всегда, посередине, но ставки сейчас высоки как никогда.

    📈 «Индикатор пузыря» Шиллера застыл на историческом пике

    CAPE (циклически скорректированный мультипликатор цена/прибыль) разработан нобелевским лауреатом Робертом Шиллером. Он усредняет прибыль S&P 500 за 10 лет с поправкой на инфляцию, игнорируя краткосрочные шоки, и показывает, сколько инвесторы платят за доллар стабильной прибыли.

    На сентябрь 2026 года CAPE составляет около 42 — это второй пик за 156-летнюю историю, уступающий только 44,19 в декабре 1999 года (канун краха доткомов — это компании интернет-бума 90-х). Историческая средняя — 17, то есть рынок переоценён в 2,5 раза.

    Дополнительную тревогу сеют другие индикаторы:

    Индикатор Баффета (отношение капитализации рынка к ВВП США) превысил 230%.

    Рыночная концентрация достигла экстремума: семь акций «Великолепной семёрки» (группа крупнейших технологических компаний: Apple, Nvidia, Microsoft, Alphabet, Amazon, Meta, Tesla) занимают почти 34% всей капитализации S&P 500.

    Главы JPMorgan (Джейми Даймон) и Bridgewater Associates (Рэй Далио) бьют тревогу. Кажется, всё указывает на неминуемый крах. Но не буду спешить с выводами.

    🔮 Форвардный P/E: рост прибыли — лучшее лекарство от дороговизны

    Форвардный P/E (коэффициент цена/прибыль на основе прогнозной прибыли за следующие 12 месяцев) показывает иную картину.

    Согласно оценкам, этот мультипликатор колеблется в диапазоне 19–22 — выше долгосрочной средней, но намного ниже уровней «пузыря доткомов» (тогда он превышал 25).

  • 💎 В мире, где классические активы демонстрируют переменчивую динамику, состоятельные инвесторы всё чаще обращаются к «активам страсти» — материальным ценностям, сочетающим эстетику и способность сохранять капитал.

    Рынок драгоценных камней в 2026 году переживает тектонический сдвиг. Лавинообразный рост лабораторных алмазов обвалил цены в масс-сегменте, но одновременно создал беспрецедентный дефицит на редкие природные самоцветы с подтвержденным происхождением.

    Сегодня инвестиции в камни — это уже не просто покупка украшения, а сложная стратегия, где ключевыми факторами становятся редкость, экспертиза и горизонт планирования.

    ⚔️ Бриллианты: раскол на два лагеря

    Рынок бриллиантов в 2026 году демонстрирует биполярное разделение, где массовый сегмент стагнирует, а уникальные экземпляры показывают уверенный рост.

    Природные бриллианты: признаки восстановления🌱

    После затяжного падения цены на природные алмазы подают первые сигналы к развороту. Крупнейшие производители, включая De Beers (южноафриканско-британская корпорация, основанная в 1888 году) и АЛРОСА (российская компания, расшифровывается как «Алмазы России — Саха», была создана в 1992 году), фиксируют стабилизацию в инвестиционном сегменте камней весом более двух карат.

    Главный драйвер — сокращение мирового объема добычи. Аналитики оценивают глобальное производство в 90 миллионов карат в год против 150 миллионов в доковидный период, а восстановление до прежних уровней маловероятно из-за высокой стоимости разработки новых месторождений.

    Однако этот рост не носит всеобщего характера. По данным АЛРОСА за первое полугодие 2026 года, уверенную динамику показывают лишь крупные камни высшего качества. Мелкие природные бриллианты по-прежнему испытывают жесткое ценовое давление.

    Синтетические бриллианты: крах оптового рынка📉

    Лабораторные алмазы переживают коллапс: оптовые цены обрушились на 96% с 2018 года, а во втором квартале 2026-го падение продолжилось, составив еще 13% в годовом исчислении. Например, трехкаратный камень высших характеристик сегодня стоит всего $126 за карат.

    Последствия этого обвала кардинальны. В США на синтетику приходится уже более 60% бриллиантов в обручальных кольцах.

    Индия — крупнейший центр огранки — экспортирует лабораторных камней больше, чем природных.

    И главное — у синтетики практически полностью отсутствует вторичный рынок, их перепродажная стоимость стремится к нулю. Э

    💎 В мире, где классические активы демонстрируют переменчивую динамику, состоятельные инвесторы всё чаще обращаются к «активам страсти» — материальным ценностям, сочетающим эстетику и способность сохранять капитал.

    Рынок драгоценных камней в 2026 году переживает тектонический сдвиг. Лавинообразный рост лабораторных алмазов обвалил цены в масс-сегменте, но одновременно создал беспрецедентный дефицит на редкие природные самоцветы с подтвержденным происхождением.

    Сегодня инвестиции в камни — это уже не просто покупка украшения, а сложная стратегия, где ключевыми факторами становятся редкость, экспертиза и горизонт планирования.

    ⚔️ Бриллианты: раскол на два лагеря

    Рынок бриллиантов в 2026 году демонстрирует биполярное разделение, где массовый сегмент стагнирует, а уникальные экземпляры показывают уверенный рост.

    Природные бриллианты: признаки восстановления🌱

    После затяжного падения цены на природные алмазы подают первые сигналы к развороту. Крупнейшие производители, включая De Beers (южноафриканско-британская корпорация, основанная в 1888 году) и АЛРОСА (российская компания, расшифровывается как «Алмазы России — Саха», была создана в 1992 году), фиксируют стабилизацию в инвестиционном сегменте камней весом более двух карат.

    Главный драйвер — сокращение мирового объема добычи. Аналитики оценивают глобальное производство в 90 миллионов карат в год против 150 миллионов в доковидный период, а восстановление до прежних уровней маловероятно из-за высокой стоимости разработки новых месторождений.

    Однако этот рост не носит всеобщего характера. По данным АЛРОСА за первое полугодие 2026 года, уверенную динамику показывают лишь крупные камни высшего качества. Мелкие природные бриллианты по-прежнему испытывают жесткое ценовое давление.

    Синтетические бриллианты: крах оптового рынка📉

    Лабораторные алмазы переживают коллапс: оптовые цены обрушились на 96% с 2018 года, а во втором квартале 2026-го падение продолжилось, составив еще 13% в годовом исчислении. Например, трехкаратный камень высших характеристик сегодня стоит всего $126 за карат.

    Последствия этого обвала кардинальны. В США на синтетику приходится уже более 60% бриллиантов в обручальных кольцах.

    Индия — крупнейший центр огранки — экспортирует лабораторных камней больше, чем природных.

    И главное — у синтетики практически полностью отсутствует вторичный рынок, их перепродажная стоимость стремится к нулю. Э

  • 🤖 Представьте: вы покупаете робота-пылесоса, чтобы он собирал крошки. А он по совместительству собирает ваши пароли, карту квартиры и даже может подглядывать за вами через камеру. И делает это не по злому умыслу, а по банальной халатности производителей.

    В 2026 году эта история перестала быть теорией заговора и стала реальностью.


    🔍 Как это работает


    Любое умное устройство в вашей сети — это небольшой компьютер со своей операционной системой и программным обеспечением. А значит, у него есть и потенциальные уязвимости. В случае с роботами-пылесосами проблема оказалась не в самом устройстве, а в облачной инфраструктуре, к которой они подключаются.


    Производители используют огромные удалённые серверы (облачные хранилища), где лежат данные всех «умных» устройств. Каждому пылесосу там выделяется свой личный «почтовый ящик» — место, куда он отправляет информацию и откуда получает команды. И вот здесь начинается самое интересное.


    Оказалось, что некоторые компании настолько халатно настроили правила доступа к этим «почтовым ящикам», что сертификат (цифровой пропуск) одного пылесоса подходит к тысячам других устройств в том же регионе.

    Это, как если бы ваш ключ от дома внезапно открывал все квартиры в подъезде и соседнем доме.


    Что из этого следует. Злоумышленнику, который получил доступ к одному такому устройству (а для этого достаточно физически добраться до него — например, купить такой же в магазине и извлечь оттуда цифровой ключ), открываются следующие возможности:


    🤖 Представьте: вы покупаете робота-пылесоса, чтобы он собирал крошки. А он по совместительству собирает ваши пароли, карту квартиры и даже может подглядывать за вами через камеру. И делает это не по злому умыслу, а по банальной халатности производителей.

    В 2026 году эта история перестала быть теорией заговора и стала реальностью.


    🔍 Как это работает


    Любое умное устройство в вашей сети — это небольшой компьютер со своей операционной системой и программным обеспечением. А значит, у него есть и потенциальные уязвимости. В случае с роботами-пылесосами проблема оказалась не в самом устройстве, а в облачной инфраструктуре, к которой они подключаются.


    Производители используют огромные удалённые серверы (облачные хранилища), где лежат данные всех «умных» устройств. Каждому пылесосу там выделяется свой личный «почтовый ящик» — место, куда он отправляет информацию и откуда получает команды. И вот здесь начинается самое интересное.


    Оказалось, что некоторые компании настолько халатно настроили правила доступа к этим «почтовым ящикам», что сертификат (цифровой пропуск) одного пылесоса подходит к тысячам других устройств в том же регионе.

    Это, как если бы ваш ключ от дома внезапно открывал все квартиры в подъезде и соседнем доме.


    Что из этого следует. Злоумышленнику, который получил доступ к одному такому устройству (а для этого достаточно физически добраться до него — например, купить такой же в магазине и извлечь оттуда цифровой ключ), открываются следующие возможности:


  • 📱 Цифровой патриотизм по принуждению

    Вы просыпаетесь, открываете телефон, а там — новое приложение. Вы его не устанавливали. Вы его не просили. Оно просто появилось.

    Примерно так миллионы россиян обнаружили у себя в смартфонах мессенджер Макс. Сначала — как предустановку на новых устройствах. Потом — как требование работодателя, школы или вуза.

    «Скачайте Макс, у нас родительский чат теперь здесь». «Переходите в Макс, это официальный канал для общения с госорганами». «Без Макса вы не сможете получить этот документ».

    Люди скачивали. Регистрировались. Цифры росли. Аудитория превысила 100 миллионов зарегистрированных пользователей. В июне Макс впервые обошел Telegram по месячной аудитории в России — 86,2 миллиона против 80,8 миллиона у главного конкурента.

    Казалось бы — успех, триумф отечественного цифрового суверенитета. Но если присмотреться, картина меняется. Большинство пользователей не выбирали Макс добровольно.

    Они установили его, потому что так надо — для работы, для общения с госорганами. Они здесь оказались, а не пришли по собственному желанию. И это главное, что отличает Макс от любого другого мессенджера.

    😤 Почему Макс стал мессенджером, который никто не любит

    «Меня заставили»

    Самый частый мотив в отзывах — принуждение. Мессенджер внедряют в госучреждениях и учебных заведениях, заставляя переходить туда рабочих и родителей.

    Пользователи жалуются, что их заставляют устанавливать приложение там, где раньше прекрасно обходились без него.

    В отзывах звучат фразы:

    «Меня ужасно раздражает, что их везде требуют. У меня не было необходимости устанавливать, но пришлось».

    «Под соусом безопасности нас насильно пересаживают на убогий, неудобный, недоработанный мессенджер».

    📱 Цифровой патриотизм по принуждению

    Вы просыпаетесь, открываете телефон, а там — новое приложение. Вы его не устанавливали. Вы его не просили. Оно просто появилось.

    Примерно так миллионы россиян обнаружили у себя в смартфонах мессенджер Макс. Сначала — как предустановку на новых устройствах. Потом — как требование работодателя, школы или вуза.

    «Скачайте Макс, у нас родительский чат теперь здесь». «Переходите в Макс, это официальный канал для общения с госорганами». «Без Макса вы не сможете получить этот документ».

    Люди скачивали. Регистрировались. Цифры росли. Аудитория превысила 100 миллионов зарегистрированных пользователей. В июне Макс впервые обошел Telegram по месячной аудитории в России — 86,2 миллиона против 80,8 миллиона у главного конкурента.

    Казалось бы — успех, триумф отечественного цифрового суверенитета. Но если присмотреться, картина меняется. Большинство пользователей не выбирали Макс добровольно.

    Они установили его, потому что так надо — для работы, для общения с госорганами. Они здесь оказались, а не пришли по собственному желанию. И это главное, что отличает Макс от любого другого мессенджера.

    😤 Почему Макс стал мессенджером, который никто не любит

    «Меня заставили»

    Самый частый мотив в отзывах — принуждение. Мессенджер внедряют в госучреждениях и учебных заведениях, заставляя переходить туда рабочих и родителей.

    Пользователи жалуются, что их заставляют устанавливать приложение там, где раньше прекрасно обходились без него.

    В отзывах звучат фразы:

    «Меня ужасно раздражает, что их везде требуют. У меня не было необходимости устанавливать, но пришлось».

    «Под соусом безопасности нас насильно пересаживают на убогий, неудобный, недоработанный мессенджер».

  • 💥 Российские частные инвесторы направили более 10 млрд рублей в фонд проблемных активов. Зачем покупать то, что другие считают безнадежным? Ответ прост: рубль за 20 копеек, профессиональный подход и доходность, которую не дают ни депозиты, ни волатильный фондовый рынок.

    📌 О чем речь

    Во втором квартале 2026 года в один закрытый паевой инвестиционный фонд (ЗПИФ) поступило более 10 млрд рублей от частных инвесторов. Регулятор отмечает: «более четверти чистого притока средств в массовые ЗПИФ пришлось на один фонд, стратегия которого предполагает инвестирование средств в активы, находящиеся в сложных ситуациях: корпоративные конфликты, закредитованность, наследственные споры, а также активы, оставленные ушедшим из России иностранным бизнесом».

    Речь идет о фонде «Инвестирую с Альфой: фонд специальных ситуаций», созданном А1 (эксперт по инвестициям в «специальные ситуации»), Альфа-банком и УК «Альфа-Капитал». Целевой объем — до 30 млрд рублей, срок работы — до 7 лет, доступ — только для квалифицированных инвесторов.

    💰 Что покупают и в чем выгода

    Фонд приобретает права требования по долгам со значительным дисконтом — за 10–30% от номинальной стоимости. Сегодня средняя цена долгов МФО на рынке достигает 20,89%, банковских портфелей — 11,2% от суммы задолженности. Это означает: инвестор покупает рубль долга за 10–20 копеек.

    Дальше механизм простой:

    1.Фонд привлекает капитал пайщиков.

    2.Покупает долговые портфели с большим дисконтом.

    3.Передает их в работу профессиональным коллекторским агентствам и IT-платформам.

    4.Полученные от возврата долгов средства выплачиваются пайщикам, а часть реинвестируется в новые портфели.

    Это работает как «кредитный конвейер». Фонд не судится с каждым должником — он покупает тысячи обязательств сразу, диверсифицируя риски: точечные дефолты отдельных заемщиков практически не влияют на общий результат.

    🎯 Кому это интересно

    Квалифицированным инвесторам, которые ищут альтернативу традиционным инструментам. Средневзвешенная доходность ЗПИФов по итогам второго квартала 2026 года составила 3,4%. Для сравнения: российский рынок акций с марта переживал затяжное падение — индекс Мосбиржи снижался 19 недель подряд.

    💥 Российские частные инвесторы направили более 10 млрд рублей в фонд проблемных активов. Зачем покупать то, что другие считают безнадежным? Ответ прост: рубль за 20 копеек, профессиональный подход и доходность, которую не дают ни депозиты, ни волатильный фондовый рынок.

    📌 О чем речь

    Во втором квартале 2026 года в один закрытый паевой инвестиционный фонд (ЗПИФ) поступило более 10 млрд рублей от частных инвесторов. Регулятор отмечает: «более четверти чистого притока средств в массовые ЗПИФ пришлось на один фонд, стратегия которого предполагает инвестирование средств в активы, находящиеся в сложных ситуациях: корпоративные конфликты, закредитованность, наследственные споры, а также активы, оставленные ушедшим из России иностранным бизнесом».

    Речь идет о фонде «Инвестирую с Альфой: фонд специальных ситуаций», созданном А1 (эксперт по инвестициям в «специальные ситуации»), Альфа-банком и УК «Альфа-Капитал». Целевой объем — до 30 млрд рублей, срок работы — до 7 лет, доступ — только для квалифицированных инвесторов.

    💰 Что покупают и в чем выгода

    Фонд приобретает права требования по долгам со значительным дисконтом — за 10–30% от номинальной стоимости. Сегодня средняя цена долгов МФО на рынке достигает 20,89%, банковских портфелей — 11,2% от суммы задолженности. Это означает: инвестор покупает рубль долга за 10–20 копеек.

    Дальше механизм простой:

    1.Фонд привлекает капитал пайщиков.

    2.Покупает долговые портфели с большим дисконтом.

    3.Передает их в работу профессиональным коллекторским агентствам и IT-платформам.

    4.Полученные от возврата долгов средства выплачиваются пайщикам, а часть реинвестируется в новые портфели.

    Это работает как «кредитный конвейер». Фонд не судится с каждым должником — он покупает тысячи обязательств сразу, диверсифицируя риски: точечные дефолты отдельных заемщиков практически не влияют на общий результат.

    🎯 Кому это интересно

    Квалифицированным инвесторам, которые ищут альтернативу традиционным инструментам. Средневзвешенная доходность ЗПИФов по итогам второго квартала 2026 года составила 3,4%. Для сравнения: российский рынок акций с марта переживал затяжное падение — индекс Мосбиржи снижался 19 недель подряд.

  • 📱 Раньше бизнес боролся за ваши деньги. Теперь он борется за ваше внимание. Каждая соцсеть, каждое приложение — всё спроектировано так, чтобы вы не могли оторваться. Короткие видео, уведомления, лайки. Вам кажется, что вы отдыхаете. Но на самом деле ваш мозг работает на износ.

    Вы перестаёте чувствовать удовольствие от того, что раньше радовало. Книги кажутся скучными. Долгие разговоры — утомительными. Вы не можете сидеть без телефона пять минут, даже если очень хотите.

    И здесь появляется новый бизнес. Кто-то должен помочь вернуть контроль над своей жизнью. И этот кто-то будет зарабатывать огромные деньги. Потому что в мире, где всё кричит о внимании, тишина становится роскошью.

    🧠 Два гормона, одна цель

    Чтобы понять, как нас затягивают, нужно разобраться в двух важных веществах, которые живут в нашем мозге.

    Дофамин — это гормон предвкушения.

    Он выбрасывается, когда вы ждёте награду. Когда обновляете ленту и надеетесь увидеть что-то интересное. Когда видите красную точку на иконке приложения. Когда ставите лайк и ждёте, что кто-то ответит.

    Дофамин не даёт вам удовольствия — он даёт обещание удовольствия.

    Именно он заставляет вас тянуться к телефону снова и снова.

    Это он — главный двигатель привыкания.

    Эндорфин — это гормон настоящей радости.

    Он вырабатывается от реальных событий: физической нагрузки, смеха, вкусной еды, тёплого разговора, объятий.

    Эндорфин не обещает — он даёт.

    Он приходит после того, как вы что-то сделали по-настоящему. Он не обманывает.

    📱 Раньше бизнес боролся за ваши деньги. Теперь он борется за ваше внимание. Каждая соцсеть, каждое приложение — всё спроектировано так, чтобы вы не могли оторваться. Короткие видео, уведомления, лайки. Вам кажется, что вы отдыхаете. Но на самом деле ваш мозг работает на износ.

    Вы перестаёте чувствовать удовольствие от того, что раньше радовало. Книги кажутся скучными. Долгие разговоры — утомительными. Вы не можете сидеть без телефона пять минут, даже если очень хотите.

    И здесь появляется новый бизнес. Кто-то должен помочь вернуть контроль над своей жизнью. И этот кто-то будет зарабатывать огромные деньги. Потому что в мире, где всё кричит о внимании, тишина становится роскошью.

    🧠 Два гормона, одна цель

    Чтобы понять, как нас затягивают, нужно разобраться в двух важных веществах, которые живут в нашем мозге.

    Дофамин — это гормон предвкушения.

    Он выбрасывается, когда вы ждёте награду. Когда обновляете ленту и надеетесь увидеть что-то интересное. Когда видите красную точку на иконке приложения. Когда ставите лайк и ждёте, что кто-то ответит.

    Дофамин не даёт вам удовольствия — он даёт обещание удовольствия.

    Именно он заставляет вас тянуться к телефону снова и снова.

    Это он — главный двигатель привыкания.

    Эндорфин — это гормон настоящей радости.

    Он вырабатывается от реальных событий: физической нагрузки, смеха, вкусной еды, тёплого разговора, объятий.

    Эндорфин не обещает — он даёт.

    Он приходит после того, как вы что-то сделали по-настоящему. Он не обманывает.

  • 🏰 Платформы — не рынки. Когда вы заходите на маркетплейс, вы покидаете пространство свободной конкуренции и попадаете в частное владение, где законы пишут алгоритмы, а налогом служит комиссия. Это не метафора — это новая экономическая реальность, которую экономисты называют технофеодализмом или цифровым феодализмом.

    В этой системе вы не владеете тем, что создаёте. Ни аудиторией, которую собирали годами. Ни рейтингом, за который платили рекламой. Ни даже собственным профилем — платформа может стереть его за секунду, и вы не сможете ничего сделать.

    Вы не клиент. Вы не партнёр. Вы — цифровой крепостной на чужой земле. И самое смешное (или грустное) — вы за это ещё и платите.

    🎭 Маленькая история о большом обмане

    Вы когда-нибудь покупали билет через приложение? Не важно — на поезд, самолёт или концерт. Всё работает одинаково.

    Заходите, выбираете, платите. Всё просто и удобно. Билет — в телефоне. Здорово, правда? Никаких очередей, никаких касс.

    А теперь представьте: вы купили билет для друга. Но передать его нельзя. Приложение привязало билет к вашему устройству. Другой телефон не подойдёт. Распечатать нельзя. Отправить ссылкой нельзя. Единственный способ — отдать человеку свой телефон вместе со всеми личными данными.

    Вы пытаетесь вернуть билет. И обнаруживаете, что кнопки «возврат» нет. Вообще. Поддержки нет. Телефона нет. Только форма обратной связи, на которую вам никто не ответит.

    Деньги вернёт банк — но только если вы напишете заявление и докажете, что вас надули. А платформа даже не соизволит ответить на запрос. Ей просто всё равно.

    Она — феодал, а вы — крестьянин, который пришёл на чужой рынок и надеется на справедливость. Наивный.

    Это не единичный случай. Это система.

    🎪 Театр абсурда: как это работает

    Постараюсь без сложных терминов. Просто посмотрите на свою жизнь.

    Вы — создатель контента? 

    🏰 Платформы — не рынки. Когда вы заходите на маркетплейс, вы покидаете пространство свободной конкуренции и попадаете в частное владение, где законы пишут алгоритмы, а налогом служит комиссия. Это не метафора — это новая экономическая реальность, которую экономисты называют технофеодализмом или цифровым феодализмом.

    В этой системе вы не владеете тем, что создаёте. Ни аудиторией, которую собирали годами. Ни рейтингом, за который платили рекламой. Ни даже собственным профилем — платформа может стереть его за секунду, и вы не сможете ничего сделать.

    Вы не клиент. Вы не партнёр. Вы — цифровой крепостной на чужой земле. И самое смешное (или грустное) — вы за это ещё и платите.

    🎭 Маленькая история о большом обмане

    Вы когда-нибудь покупали билет через приложение? Не важно — на поезд, самолёт или концерт. Всё работает одинаково.

    Заходите, выбираете, платите. Всё просто и удобно. Билет — в телефоне. Здорово, правда? Никаких очередей, никаких касс.

    А теперь представьте: вы купили билет для друга. Но передать его нельзя. Приложение привязало билет к вашему устройству. Другой телефон не подойдёт. Распечатать нельзя. Отправить ссылкой нельзя. Единственный способ — отдать человеку свой телефон вместе со всеми личными данными.

    Вы пытаетесь вернуть билет. И обнаруживаете, что кнопки «возврат» нет. Вообще. Поддержки нет. Телефона нет. Только форма обратной связи, на которую вам никто не ответит.

    Деньги вернёт банк — но только если вы напишете заявление и докажете, что вас надули. А платформа даже не соизволит ответить на запрос. Ей просто всё равно.

    Она — феодал, а вы — крестьянин, который пришёл на чужой рынок и надеется на справедливость. Наивный.

    Это не единичный случай. Это система.

    🎪 Театр абсурда: как это работает

    Постараюсь без сложных терминов. Просто посмотрите на свою жизнь.

    Вы — создатель контента? 

  • 🤔 Вы когда-нибудь чувствовали себя древним артефактом, услышав, как подросток называет вашу любимую музыку «виниловой эстетикой»? Или, наоборот, ловили себя на мысли, что современные 20-летние говорят на каком-то инопланетном языке, где слово «кринж» (стыд) значит всё, что угодно?

    Добро пожаловать в захватывающий мир теории поколений — места, где история, психология и немного магии смешиваются в попытке ответить на вечный вопрос: «Почему они такие странные?»

    Сегодня я разберу эту теорию от и до: кто её придумал, зачем она вообще нужна, и главное — как, черт возьми, работать с людьми, которые родились в эпоху TikTok, но при этом умудряются быть старше своих родителей по уровню стресса.

    🤓 Глава первая: «Это всё придумали американцы…»

    В далеком 1991 году двое неглупых парней — историк Уильям Штраус и экономист Нил Хау — решили, что история движется не просто по спирали, а по четкому графику. Они написали книгу «Поколения» и заявили: каждые 20-25 лет на свет появляется новая группа людей, которые думают одинаково, потому что их детство прошло под одни и те же новости по телевизору.

    Идея оказалась настолько удобной, что её мгновенно растащили на цитаты маркетологи, HR-специалисты и политики.

    Ведь гораздо проще сказать «зумеры любят короткие видео», чем разбираться в каждом конкретном человеке. Но не буду забегать вперед.

    Теория поколений — это как гороскоп для серьезных дядей в костюмах. Только вместо планет там войны и айфоны.

    👨‍👩‍👧‍👦 Глава вторая: Парад поколений. Кто есть кто?

    Прежде чем сравнивать, давайте познакомимся с нашими «героями». Вот вам краткая шпаргалка, чтобы вы больше не путали бумера с зумером и так далее.

    Бэби-бумеры (1946–1964) — вечные оптимисты, которые видели, как страна восстанавливается из руин. Это командные игроки, фанаты стабильности. Они строят дома, сажают деревья и искренне не понимают, почему дети не хотят работать на заводе.

    Их жизненное кредо: «Работай, копи, расти — и всё будет хорошо!»

    Поколение X (1965–1980) — связующее звено между бумерами и всеми остальными. Эти ребята выросли с ключами на шее и смотрели, как рушится СССР. Прагматики до мозга костей. Они сами себе и мама, и папа, и психотерапевт. Ценят свободу, но без фанатизма.

    Их девиз: «Надейся на лучшее, готовься к худшему».

    🤔 Вы когда-нибудь чувствовали себя древним артефактом, услышав, как подросток называет вашу любимую музыку «виниловой эстетикой»? Или, наоборот, ловили себя на мысли, что современные 20-летние говорят на каком-то инопланетном языке, где слово «кринж» (стыд) значит всё, что угодно?

    Добро пожаловать в захватывающий мир теории поколений — места, где история, психология и немного магии смешиваются в попытке ответить на вечный вопрос: «Почему они такие странные?»

    Сегодня я разберу эту теорию от и до: кто её придумал, зачем она вообще нужна, и главное — как, черт возьми, работать с людьми, которые родились в эпоху TikTok, но при этом умудряются быть старше своих родителей по уровню стресса.

    🤓 Глава первая: «Это всё придумали американцы…»

    В далеком 1991 году двое неглупых парней — историк Уильям Штраус и экономист Нил Хау — решили, что история движется не просто по спирали, а по четкому графику. Они написали книгу «Поколения» и заявили: каждые 20-25 лет на свет появляется новая группа людей, которые думают одинаково, потому что их детство прошло под одни и те же новости по телевизору.

    Идея оказалась настолько удобной, что её мгновенно растащили на цитаты маркетологи, HR-специалисты и политики.

    Ведь гораздо проще сказать «зумеры любят короткие видео», чем разбираться в каждом конкретном человеке. Но не буду забегать вперед.

    Теория поколений — это как гороскоп для серьезных дядей в костюмах. Только вместо планет там войны и айфоны.

    👨‍👩‍👧‍👦 Глава вторая: Парад поколений. Кто есть кто?

    Прежде чем сравнивать, давайте познакомимся с нашими «героями». Вот вам краткая шпаргалка, чтобы вы больше не путали бумера с зумером и так далее.

    Бэби-бумеры (1946–1964) — вечные оптимисты, которые видели, как страна восстанавливается из руин. Это командные игроки, фанаты стабильности. Они строят дома, сажают деревья и искренне не понимают, почему дети не хотят работать на заводе.

    Их жизненное кредо: «Работай, копи, расти — и всё будет хорошо!»

    Поколение X (1965–1980) — связующее звено между бумерами и всеми остальными. Эти ребята выросли с ключами на шее и смотрели, как рушится СССР. Прагматики до мозга костей. Они сами себе и мама, и папа, и психотерапевт. Ценят свободу, но без фанатизма.

    Их девиз: «Надейся на лучшее, готовься к худшему».

  • 🤖 Торговые боты в 2026 году — это реальность. Их тысячи, и каждый разработчик клянётся, что именно его программа накачает вам криптовалюту быстрее, чем вы успеете икнуть. Но независимые данные говорят обратное: скорее всего, бот просто сделает ваш депозит чуть меньше, а вас — чуть мудрее и беднее.

    💡 Что такое торговый бот и зачем он нужен?

    Торговый бот — это программа, которая торгует на бирже вместо вас. Она анализирует рынок, открывает и закрывает сделки, выставляет ордера. И всё это в автоматическом режиме, пока вы спите, работаете или просто не хотите смотреть на графики.

    Звучит как сказка, правда? Особенно для тех, кто устал сидеть перед экраном по 12 часов.

    На практике боты бывают разными:

    Простые — выполняют одну стратегию: сеточная торговля, усреднение, следование за трендом.

    Сложные — используют искусственный интеллект, анализируют новости, соцсети, настроение рынка.

    В 2026 году такие ИИ-боты уже не редкость. Они обрабатывают огромные объёмы информации и пытаются предсказать движение цены.

    📊 Цифры, которые заставят вас задуматься

    В июне 2026 года криптокошелёк Wallet V (сравнительный тест, рейтинг торговых ботов), провёл эксперимент и опубликовал рейтинг 688 AI-ботов, которые торговали реальными деньгами в течение двух месяцев.

    Результаты:

    42% ботов смогли выйти в ноль или показать плюс. Это значит, что почти половина как минимум не слила деньги. Но помните: «ноль» — это не доход, а просто возврат к тому, с чего вы начинали.

    Вы могли бы просто положить деньги в банк и получать небольшую, но гарантированную прибыль. Без нервов, без риска, без необходимости разбираться в настройках.

    А тут вы доверили деньги программе, которая может ошибиться, зависнуть или просто неправильно понять рынок. Где логика?

    🤖 Торговые боты в 2026 году — это реальность. Их тысячи, и каждый разработчик клянётся, что именно его программа накачает вам криптовалюту быстрее, чем вы успеете икнуть. Но независимые данные говорят обратное: скорее всего, бот просто сделает ваш депозит чуть меньше, а вас — чуть мудрее и беднее.

    💡 Что такое торговый бот и зачем он нужен?

    Торговый бот — это программа, которая торгует на бирже вместо вас. Она анализирует рынок, открывает и закрывает сделки, выставляет ордера. И всё это в автоматическом режиме, пока вы спите, работаете или просто не хотите смотреть на графики.

    Звучит как сказка, правда? Особенно для тех, кто устал сидеть перед экраном по 12 часов.

    На практике боты бывают разными:

    Простые — выполняют одну стратегию: сеточная торговля, усреднение, следование за трендом.

    Сложные — используют искусственный интеллект, анализируют новости, соцсети, настроение рынка.

    В 2026 году такие ИИ-боты уже не редкость. Они обрабатывают огромные объёмы информации и пытаются предсказать движение цены.

    📊 Цифры, которые заставят вас задуматься

    В июне 2026 года криптокошелёк Wallet V (сравнительный тест, рейтинг торговых ботов), провёл эксперимент и опубликовал рейтинг 688 AI-ботов, которые торговали реальными деньгами в течение двух месяцев.

    Результаты:

    42% ботов смогли выйти в ноль или показать плюс. Это значит, что почти половина как минимум не слила деньги. Но помните: «ноль» — это не доход, а просто возврат к тому, с чего вы начинали.

    Вы могли бы просто положить деньги в банк и получать небольшую, но гарантированную прибыль. Без нервов, без риска, без необходимости разбираться в настройках.

    А тут вы доверили деньги программе, которая может ошибиться, зависнуть или просто неправильно понять рынок. Где логика?

  • 📉 Разрыв тренда

    В 2026 году мир столкнулся с неожиданным разворотом инфляционного тренда. По данным Международного валютного фонда, глобальная инфляция ускорится до 4,7%. Причина — не классический перегрев спроса, а серия сбоев предложения, спровоцированных конфликтом на Ближнем Востоке.

    Закрытие Ормузского пролива и удары по критической энергетической инфраструктуре привели к резкому скачку цен на энергоносители, что запустило цепную реакцию удорожания по всей цепочке поставок.

    Но последствия этого распределяются крайне неравномерно. Разные регионы столкнулись с принципиально разными вызовами.

    🔴 Европа: стагфляционный сценарий

    Европа оказалась в эпицентре удара. Регион, критически зависимый от импорта энергоносителей, столкнулся с болезненным сочетанием замедления роста и ускоряющейся инфляции.

    Экономисты называют это стагфляцией — экономическая ситуация, при которой в стране одновременно наблюдаются два негативных явления:

    — Стагнация — застой или падение экономики (низкий или нулевой рост ВВП, рост безработицы);

    — Инфляция — устойчивый рост цен на товары и услуги.

    Обычно инфляция идёт рука об руку с экономическим ростом: люди тратят больше, спрос растёт, производители поднимают цены.

    А стагнация, наоборот, сопровождается падением спроса и снижением цен. Стагфляция — это «аномалия»: экономика не растёт (или падает), но цены при этом продолжают расти.

    Худший из возможных сценариев, потому что у властей нет простых инструментов для выхода: повышать ставку для борьбы с инфляцией — значит ещё сильнее душить экономику; снижать ставку для стимулирования роста — значит разгонять инфляцию.

    Еврокомиссия пересмотрела ожидания по росту экономики Евросоюза вниз, а инфляция значительно превысит целевой уровень Европейского центробанка в 2%. Еврокомиссар по экономике, политик из Латвии — Валдис Домбровскис признал: Европа столкнулась со «стагфляцией».

    Германия, крупнейшая экономика еврозоны, вырастет лишь на 0,5%. Франция зафиксировала нулевой рост. Инвесторы уже реагируют на риск затяжного инфляционного давления: доходность государственных облигаций стран еврозоны достигает многолетних максимумов, увеличивая нагрузку на бизнес, домохозяйства и государственные бюджеты.

    📉 Разрыв тренда

    В 2026 году мир столкнулся с неожиданным разворотом инфляционного тренда. По данным Международного валютного фонда, глобальная инфляция ускорится до 4,7%. Причина — не классический перегрев спроса, а серия сбоев предложения, спровоцированных конфликтом на Ближнем Востоке.

    Закрытие Ормузского пролива и удары по критической энергетической инфраструктуре привели к резкому скачку цен на энергоносители, что запустило цепную реакцию удорожания по всей цепочке поставок.

    Но последствия этого распределяются крайне неравномерно. Разные регионы столкнулись с принципиально разными вызовами.

    🔴 Европа: стагфляционный сценарий

    Европа оказалась в эпицентре удара. Регион, критически зависимый от импорта энергоносителей, столкнулся с болезненным сочетанием замедления роста и ускоряющейся инфляции.

    Экономисты называют это стагфляцией — экономическая ситуация, при которой в стране одновременно наблюдаются два негативных явления:

    — Стагнация — застой или падение экономики (низкий или нулевой рост ВВП, рост безработицы);

    — Инфляция — устойчивый рост цен на товары и услуги.

    Обычно инфляция идёт рука об руку с экономическим ростом: люди тратят больше, спрос растёт, производители поднимают цены.

    А стагнация, наоборот, сопровождается падением спроса и снижением цен. Стагфляция — это «аномалия»: экономика не растёт (или падает), но цены при этом продолжают расти.

    Худший из возможных сценариев, потому что у властей нет простых инструментов для выхода: повышать ставку для борьбы с инфляцией — значит ещё сильнее душить экономику; снижать ставку для стимулирования роста — значит разгонять инфляцию.

    Еврокомиссия пересмотрела ожидания по росту экономики Евросоюза вниз, а инфляция значительно превысит целевой уровень Европейского центробанка в 2%. Еврокомиссар по экономике, политик из Латвии — Валдис Домбровскис признал: Европа столкнулась со «стагфляцией».

    Германия, крупнейшая экономика еврозоны, вырастет лишь на 0,5%. Франция зафиксировала нулевой рост. Инвесторы уже реагируют на риск затяжного инфляционного давления: доходность государственных облигаций стран еврозоны достигает многолетних максимумов, увеличивая нагрузку на бизнес, домохозяйства и государственные бюджеты.

  • 📊 Канада в 2026 году формально пережила рецессию (экономика сокращалась полгода подряд). Но назвать это настоящим кризисом язык не поворачивается. Рабочих мест стало больше, люди активно тратят деньги, а правительство заливает в экономику огромные бюджетные средства.

    Внешние риски (отношения с США и дорогая нефть из-за войны) всё ещё висят дамокловым мечом, но страна держится гораздо лучше, чем обещали пессимистичные прогнозы.

    🤔 Что такое рецессия и почему канадская — «ненастоящая»

    Рецессия — это когда деловая активность падает два квартала подряд. В Канаде именно это и случилось в начале 2026 года. Однако экономисты назвали этот спад «техническим». Представьте, что футболист оступился и упал на газон — судья зафиксировал падение, но все видят, что игрок не травмирован, он просто потерял равновесие.

    Так и здесь: спад произошел не потому, что канадцы вдруг обеднели. Наоборот, потребительские расходы выросли. Основная причина падения ВВП — временное снижение государственных инвестиций (правительство придержало старт некоторых крупных строек).

    Бизнес взял паузу, ожидая ясности с торговлей с США. Но люди продолжали ходить в рестораны, покупать машины и делать ремонт. Для классического кризиса такое поведение нехарактерно.

    💼 Главный сюрприз года: рабочие места есть, и их много

    К середине 2026 года произошло то, что озадачило всех аналитиков. Вопреки «рецессии» в экономике неожиданно появилось почти 90 тысяч новых вакансий. Это сравнимо с тем, как если бы целый город за месяц полностью обеспечил работой всех своих жителей.

    Особенно сильно вырос спрос на работников в строительстве, логистике и сфере услуг. Безработица, которая до этого ползла вверх, вдруг поползла вниз. В обычный кризис всё наоборот: заводы закрываются, людей увольняют. А тут — массовый найм. Значит, работодатели верят в будущее и готовятся к росту.

    Это самый яркий сигнал того, что «рецессия» в Канаде — скорее буксование на месте, а не обвал.

    🛢️ Два слона в комнате: США и нефтяные цены

    Если внутренние дела выглядят обнадеживающе, то внешние риски продолжают будоражить умы.

    Первый риск — торговые отношения с Америкой. 

    Канада и США — соседи, чья экономика переплетена намертво. Почти всё, что Канада производит (от пиломатериалов до автозапчастей), идет на экспорт в Штаты. Для понимания масштаба: ежегодный товарооборот между двумя странами превышает 700 миллиардов долларов США — это один из крупнейших торговых потоков в мире.

    📊 Канада в 2026 году формально пережила рецессию (экономика сокращалась полгода подряд). Но назвать это настоящим кризисом язык не поворачивается. Рабочих мест стало больше, люди активно тратят деньги, а правительство заливает в экономику огромные бюджетные средства.

    Внешние риски (отношения с США и дорогая нефть из-за войны) всё ещё висят дамокловым мечом, но страна держится гораздо лучше, чем обещали пессимистичные прогнозы.

    🤔 Что такое рецессия и почему канадская — «ненастоящая»

    Рецессия — это когда деловая активность падает два квартала подряд. В Канаде именно это и случилось в начале 2026 года. Однако экономисты назвали этот спад «техническим». Представьте, что футболист оступился и упал на газон — судья зафиксировал падение, но все видят, что игрок не травмирован, он просто потерял равновесие.

    Так и здесь: спад произошел не потому, что канадцы вдруг обеднели. Наоборот, потребительские расходы выросли. Основная причина падения ВВП — временное снижение государственных инвестиций (правительство придержало старт некоторых крупных строек).

    Бизнес взял паузу, ожидая ясности с торговлей с США. Но люди продолжали ходить в рестораны, покупать машины и делать ремонт. Для классического кризиса такое поведение нехарактерно.

    💼 Главный сюрприз года: рабочие места есть, и их много

    К середине 2026 года произошло то, что озадачило всех аналитиков. Вопреки «рецессии» в экономике неожиданно появилось почти 90 тысяч новых вакансий. Это сравнимо с тем, как если бы целый город за месяц полностью обеспечил работой всех своих жителей.

    Особенно сильно вырос спрос на работников в строительстве, логистике и сфере услуг. Безработица, которая до этого ползла вверх, вдруг поползла вниз. В обычный кризис всё наоборот: заводы закрываются, людей увольняют. А тут — массовый найм. Значит, работодатели верят в будущее и готовятся к росту.

    Это самый яркий сигнал того, что «рецессия» в Канаде — скорее буксование на месте, а не обвал.

    🛢️ Два слона в комнате: США и нефтяные цены

    Если внутренние дела выглядят обнадеживающе, то внешние риски продолжают будоражить умы.

    Первый риск — торговые отношения с Америкой. 

    Канада и США — соседи, чья экономика переплетена намертво. Почти всё, что Канада производит (от пиломатериалов до автозапчастей), идет на экспорт в Штаты. Для понимания масштаба: ежегодный товарооборот между двумя странами превышает 700 миллиардов долларов США — это один из крупнейших торговых потоков в мире.

  • 🤔 Многие инвесторы сегодня сосредоточены на одном вопросе: в какие акции вложиться, какую валюту выбрать, покупать или продавать облигации.

    Но крупнейшие управляющие компании мира говорят об ином: в 2026 году важнее не то, какой актив вы выберете, а то, как вы структурируете свой портфель в целом.

    Почему? Потому что старые правила перестали работать. Акции и облигации больше не движутся в противоположных направлениях, как это было десятилетиями. Доллар перестал быть надёжным убежищем в любой ситуации.

    А глобальный рынок акций настолько сконцентрирован на нескольких крупных технологических компаниях, что покупка индексного фонда сегодня — это уже не диверсификация, а осознанная ставка на искусственный интеллект.

    Поэтому, постараюсь разобрать не просто отдельные активы, а три ключевых измерения портфеля: на чём зарабатывать, как защищать капитал и за счёт чего получать стабильный доход.

    И главное — как собрать всё это в работающую конструкцию.

    📈 Что покупать в 2026 году: три направления

    Прежде чем говорить об архитектуре, давайте честно ответим на вопрос «что купить». Эксперты выделяют три основные категории активов, которые сохраняют потенциал в текущих условиях.

    Акции компаний, связанных с искусственным интеллектом. 

    Но здесь важна деталь: инвестиции смещаются от «железа» (производители чипов, дата-центры) в сторону прикладного слоя — компаний, которые внедряют ИИ в свои продукты и услуги. Речь о софте, платформах, робототехнике, медицинских технологиях. Это вторая волна ИИ-ралли, и она только набирает обороты. Однако покупать весь сектор подряд не стоит — нужен осознанный отбор.

    Облигации. 

    Вопреки стереотипу, что облигации — это скучно и малодоходно, сегодня они предлагают одно из лучших соотношений риска и доходности на десятилетнем горизонте. Особенно привлекательны корпоративные облигации надёжных эмитентов и диверсифицированные портфели государственных облигаций разных стран. Они дают стабильный купонный поток, который в условиях волатильности акций становится ценным якорем.

    Сырьевые товары и защитные активы. 

    Золото, энергоносители, промышленные металлы — это не столько инструменты роста, сколько страховка от инфляции и геополитических потрясений. Конфликт в зоне Ормузского пролива в начале 2026 года наглядно показал: сырьё может резко дорожать в моменты кризиса, компенсируя потери в других частях портфеля.

    🤔 Многие инвесторы сегодня сосредоточены на одном вопросе: в какие акции вложиться, какую валюту выбрать, покупать или продавать облигации.

    Но крупнейшие управляющие компании мира говорят об ином: в 2026 году важнее не то, какой актив вы выберете, а то, как вы структурируете свой портфель в целом.

    Почему? Потому что старые правила перестали работать. Акции и облигации больше не движутся в противоположных направлениях, как это было десятилетиями. Доллар перестал быть надёжным убежищем в любой ситуации.

    А глобальный рынок акций настолько сконцентрирован на нескольких крупных технологических компаниях, что покупка индексного фонда сегодня — это уже не диверсификация, а осознанная ставка на искусственный интеллект.

    Поэтому, постараюсь разобрать не просто отдельные активы, а три ключевых измерения портфеля: на чём зарабатывать, как защищать капитал и за счёт чего получать стабильный доход.

    И главное — как собрать всё это в работающую конструкцию.

    📈 Что покупать в 2026 году: три направления

    Прежде чем говорить об архитектуре, давайте честно ответим на вопрос «что купить». Эксперты выделяют три основные категории активов, которые сохраняют потенциал в текущих условиях.

    Акции компаний, связанных с искусственным интеллектом. 

    Но здесь важна деталь: инвестиции смещаются от «железа» (производители чипов, дата-центры) в сторону прикладного слоя — компаний, которые внедряют ИИ в свои продукты и услуги. Речь о софте, платформах, робототехнике, медицинских технологиях. Это вторая волна ИИ-ралли, и она только набирает обороты. Однако покупать весь сектор подряд не стоит — нужен осознанный отбор.

    Облигации. 

    Вопреки стереотипу, что облигации — это скучно и малодоходно, сегодня они предлагают одно из лучших соотношений риска и доходности на десятилетнем горизонте. Особенно привлекательны корпоративные облигации надёжных эмитентов и диверсифицированные портфели государственных облигаций разных стран. Они дают стабильный купонный поток, который в условиях волатильности акций становится ценным якорем.

    Сырьевые товары и защитные активы. 

    Золото, энергоносители, промышленные металлы — это не столько инструменты роста, сколько страховка от инфляции и геополитических потрясений. Конфликт в зоне Ормузского пролива в начале 2026 года наглядно показал: сырьё может резко дорожать в моменты кризиса, компенсируя потери в других частях портфеля.

  • ⚔️ Американский банк Goldman Sachs рубит прогноз, J.P. Morgan держит оборону, а британский HSBC смотрит в пол. И пока они спорят, российское золото оказывается в центре внимания.

    Золото в 2026 году устроило инвесторам настоящие американские горки. В январе оно штурмовало исторические вершины, поднимаясь выше 5500 долларов за унцию, а к концу июня рухнуло примерно до 3965 долларов, потеряв около четверти стоимости.

    Но лето принесло неожиданный разворот — к середине августа металл прибавил почти 10% от июньского минимума, а 21 августа впервые с мая превысил отметку в 4600 долларов. Только с начала августа золото подорожало примерно на 13%.

    На этом фоне прогнозы ведущих мировых банков разлетелись в разные стороны, как никогда раньше. И это не просто цифры — это принципиально разное видение будущего мировой экономики.

    🐂 Оптимисты: кто верит в золото и почему

    J.P. Morgan: «Золото вернется на вершину»

    Американский банк J.P. Morgan остается главным оптимистом. Он прогнозирует рост золота до 6000–6300 долларов за унцию. Аналитики банка признают, что сейчас золото застряло в «ничьей зоне» — оно болтается между двумя важными средними линиями. Инвесторы напуганы: все ждут, что Федеральная резервная система (ФРС — центральный банк США) может снова поднять ставки.

    Но банк делает ставку на долгосрочные риски:

    — Высокая инфляция никуда не делась.

    — Доллар США постепенно теряет покупательную способность.

    — Бюджетные проблемы Америки растут — государственный долг США впервые превысил 40 триллионов долларов.

    — Мир дробится на геополитические блоки.

    Как только ситуация с Ираном прояснится, эти факторы снова выйдут на первый план. В J.P. Morgan даже рисуют оптимистичный сценарий с ростом золота до 8000–8500 долларов, если частные инвесторы начнут массово скупать металл.

     UBS: «Корректировка — это не конец света»

    ⚔️ Американский банк Goldman Sachs рубит прогноз, J.P. Morgan держит оборону, а британский HSBC смотрит в пол. И пока они спорят, российское золото оказывается в центре внимания.

    Золото в 2026 году устроило инвесторам настоящие американские горки. В январе оно штурмовало исторические вершины, поднимаясь выше 5500 долларов за унцию, а к концу июня рухнуло примерно до 3965 долларов, потеряв около четверти стоимости.

    Но лето принесло неожиданный разворот — к середине августа металл прибавил почти 10% от июньского минимума, а 21 августа впервые с мая превысил отметку в 4600 долларов. Только с начала августа золото подорожало примерно на 13%.

    На этом фоне прогнозы ведущих мировых банков разлетелись в разные стороны, как никогда раньше. И это не просто цифры — это принципиально разное видение будущего мировой экономики.

    🐂 Оптимисты: кто верит в золото и почему

    J.P. Morgan: «Золото вернется на вершину»

    Американский банк J.P. Morgan остается главным оптимистом. Он прогнозирует рост золота до 6000–6300 долларов за унцию. Аналитики банка признают, что сейчас золото застряло в «ничьей зоне» — оно болтается между двумя важными средними линиями. Инвесторы напуганы: все ждут, что Федеральная резервная система (ФРС — центральный банк США) может снова поднять ставки.

    Но банк делает ставку на долгосрочные риски:

    — Высокая инфляция никуда не делась.

    — Доллар США постепенно теряет покупательную способность.

    — Бюджетные проблемы Америки растут — государственный долг США впервые превысил 40 триллионов долларов.

    — Мир дробится на геополитические блоки.

    Как только ситуация с Ираном прояснится, эти факторы снова выйдут на первый план. В J.P. Morgan даже рисуют оптимистичный сценарий с ростом золота до 8000–8500 долларов, если частные инвесторы начнут массово скупать металл.

     UBS: «Корректировка — это не конец света»

  • 🚨 Вам предлагают удвоить прибыль, просто взяв немного «в долг» у брокера. Звучит как идеальный план. Но в реальности маржинальная торговля — это бизнес-модель, построенная на ваших эмоциях, и в первую очередь — на страхе.

    🏦 Как брокер зарабатывает на вашем «плече»

    Когда вы торгуете с плечом, вы берете у брокера кредит. И за этот кредит нужно платить. Проценты начисляются ежедневно, пока позиция открыта, и могут быть выше ставки ЦБ на 3–7 процентных пункта. Чем дольше вы держите позицию — тем больше зарабатывает брокер.

    Но это только вершина айсберга. Маржинальная торговля стимулирует частые сделки — у вас появляется ощущение, что вы управляете большим капиталом. Каждая сделка облагается комиссией. Больше сделок — больше доход брокера.

    Брокеру не важно, выиграете вы или проиграете. Ему важен сам факт сделки.

    🧠 Почему вы всё равно рискуете

    Казалось бы, если вы не уверены в сделке — просто не открывайте её. Но психология работает против вас.

    Страх упущенной выгоды (FOMO). Маржинальная торговля продается через истории быстрого успеха: «купил с плечом, поймал движение, удвоил капитал». Инвестор, который никогда не использовал плечо, начинает думать, что он какой-то неправильный. В результате он входит в сделки с повышенным риском без понимания, как управлять этим риском.

    Страх зафиксировать убыток. Когда позиция открыта с плечом, убыток растет быстрее. Даже небольшое движение против вас может превратить 5% просадки в 15–20% потерь капитала. Инвестор надеется на разворот, держит позицию, платит проценты брокеру каждый день, а в итоге либо дожидается принудительной ликвидации, либо закрывает с огромными потерями.

    Ловушка усреднения. Увидев убыточную позицию с плечом, многие пытаются «долить» — докупить позицию, чтобы снизить среднюю цену и отодвинуть принудительную ликвидацию. Это одна из самых разрушительных стратегий. Брокер в таком сценарии получает больше залога (меньше риска для себя), дополнительные комиссии и проценты на увеличенную сумму кредита. Инвестор же просто увеличивает свою экспозицию, вместо того чтобы ограничить убыток.

    🆘 Маржин-колл: момент истины

    Маржин-колл — это требование брокера восполнить недостаток обеспечения, возникший при убытке маржинальной позиции. Процесс развивается стремительно. У инвестора здесь не так много времени на принятие решения.

    Когда стоимость ликвидного портфеля падает ниже минимальной маржи (обычно это половина начальной маржи), наступает маржин-колл. Если вы ничего не предпринимаете, брокер принудительно закрывает позиции по текущим ценам, фиксируя убытки.

    📉 Сценарий, когда всё идет не так

    🚨 Вам предлагают удвоить прибыль, просто взяв немного «в долг» у брокера. Звучит как идеальный план. Но в реальности маржинальная торговля — это бизнес-модель, построенная на ваших эмоциях, и в первую очередь — на страхе.

    🏦 Как брокер зарабатывает на вашем «плече»

    Когда вы торгуете с плечом, вы берете у брокера кредит. И за этот кредит нужно платить. Проценты начисляются ежедневно, пока позиция открыта, и могут быть выше ставки ЦБ на 3–7 процентных пункта. Чем дольше вы держите позицию — тем больше зарабатывает брокер.

    Но это только вершина айсберга. Маржинальная торговля стимулирует частые сделки — у вас появляется ощущение, что вы управляете большим капиталом. Каждая сделка облагается комиссией. Больше сделок — больше доход брокера.

    Брокеру не важно, выиграете вы или проиграете. Ему важен сам факт сделки.

    🧠 Почему вы всё равно рискуете

    Казалось бы, если вы не уверены в сделке — просто не открывайте её. Но психология работает против вас.

    Страх упущенной выгоды (FOMO). Маржинальная торговля продается через истории быстрого успеха: «купил с плечом, поймал движение, удвоил капитал». Инвестор, который никогда не использовал плечо, начинает думать, что он какой-то неправильный. В результате он входит в сделки с повышенным риском без понимания, как управлять этим риском.

    Страх зафиксировать убыток. Когда позиция открыта с плечом, убыток растет быстрее. Даже небольшое движение против вас может превратить 5% просадки в 15–20% потерь капитала. Инвестор надеется на разворот, держит позицию, платит проценты брокеру каждый день, а в итоге либо дожидается принудительной ликвидации, либо закрывает с огромными потерями.

    Ловушка усреднения. Увидев убыточную позицию с плечом, многие пытаются «долить» — докупить позицию, чтобы снизить среднюю цену и отодвинуть принудительную ликвидацию. Это одна из самых разрушительных стратегий. Брокер в таком сценарии получает больше залога (меньше риска для себя), дополнительные комиссии и проценты на увеличенную сумму кредита. Инвестор же просто увеличивает свою экспозицию, вместо того чтобы ограничить убыток.

    🆘 Маржин-колл: момент истины

    Маржин-колл — это требование брокера восполнить недостаток обеспечения, возникший при убытке маржинальной позиции. Процесс развивается стремительно. У инвестора здесь не так много времени на принятие решения.

    Когда стоимость ликвидного портфеля падает ниже минимальной маржи (обычно это половина начальной маржи), наступает маржин-колл. Если вы ничего не предпринимаете, брокер принудительно закрывает позиции по текущим ценам, фиксируя убытки.

    📉 Сценарий, когда всё идет не так

  • На Уолл-стрит родилась стратегия с аппетитным названием TACO — «Trump Always Chickens Out» («Трамп всегда дает заднюю»). Это не мем и не шутка. Это реальный торговый подход, который в 2026 году стал частью профессионального трейдерского словаря. И работает он… пока работает.

    Что скрывается за этим названием?

    Придумал этот термин обозреватель Financial Times Роберт Армстронг, когда заметил устойчивую закономерность в поведении американского президента. Суть проста, как рецепт уличной еды:

    Трамп делает громкое угрожающее заявление — рынки падают в панике. Через несколько дней он смягчает риторику или откладывает меры — рынки взлетают обратно. Трейдеры, купившие на падении, фиксируют прибыль.

    Звучит как анекдот? А вот и нет. Журналисты подсчитали: из десяти крупнейших дневных скачков американского фондового индекса за последнее время девять произошли именно по этой схеме. Трамп угрожает — рынок падает. Трамп отступает — рынок растёт. И так по кругу.

    Свежие примеры из 2026 года

    Иранский триллер. В апреле Трамп заявил, что «сотрёт целую цивилизацию», если Иран не откроет важный морской пролив. Нефть взлетела до $119 за баррель. Рынки в панике. За полтора часа до истечения срока ультиматума — объявление о перемирии. Нефть рухнула до $95. Трейдеры, купившие на пике паники, заработали состояние.

    Канадский кейс. Совсем свежий пример — 18 августа 2026 года. Трамп пригрозил Канаде пошлинами в 50% на товары на $20 млрд. Рынок готовился к худшему. И вдруг — пост президента: «У НАС ЕСТЬ СДЕЛКА!» Отсрочка на три дня. Канадский доллар укрепился. Стратегия сработала как часы.

    Европейский эпизод. Трамп пригрозил новыми пошлинами против стран НАТО, потребовав утроить их взносы в альянс. Американский рынок упал на 5% за одну сессию. Через несколько дней президент смягчил риторику после того, как несколько стран согласились увеличить военные расходы. Рынки отскочили. Классический TACO-паттерн.

    Гренландский вопрос. Угрозы присоединить остров — рынки упали на 2% за день. Переговоры в Давосе — и через несколько дней президент отозвал тарифные угрозы, объявив о «рамочном соглашении» по арктической безопасности. Рынки взлетели. Трейдеры, зашедшие на дне, зафиксировали прибыль. Классика.

    Почему это работает?

    Дело не в политике, а в деньгах.

    Рост цен на бензин, падение фондового рынка и скачок доходности государственных облигаций делают ипотеку недоступной для миллионов американцев. А на носу — промежуточные выборы в ноябре 2026 года. Рейтинг Трампа уже упал до самого низкого уровня с момента возвращения в Белый дом на фоне роста цен на топливо.

    Поэтому жёсткая риторика всегда уступает место сделке. Как заметил один немецкий экономический обозреватель: «Дональд Трамп всегда реагирует на давление рынков».

    На Уолл-стрит родилась стратегия с аппетитным названием TACO — «Trump Always Chickens Out» («Трамп всегда дает заднюю»). Это не мем и не шутка. Это реальный торговый подход, который в 2026 году стал частью профессионального трейдерского словаря. И работает он… пока работает.

    Что скрывается за этим названием?

    Придумал этот термин обозреватель Financial Times Роберт Армстронг, когда заметил устойчивую закономерность в поведении американского президента. Суть проста, как рецепт уличной еды:

    Трамп делает громкое угрожающее заявление — рынки падают в панике. Через несколько дней он смягчает риторику или откладывает меры — рынки взлетают обратно. Трейдеры, купившие на падении, фиксируют прибыль.

    Звучит как анекдот? А вот и нет. Журналисты подсчитали: из десяти крупнейших дневных скачков американского фондового индекса за последнее время девять произошли именно по этой схеме. Трамп угрожает — рынок падает. Трамп отступает — рынок растёт. И так по кругу.

    Свежие примеры из 2026 года

    Иранский триллер. В апреле Трамп заявил, что «сотрёт целую цивилизацию», если Иран не откроет важный морской пролив. Нефть взлетела до $119 за баррель. Рынки в панике. За полтора часа до истечения срока ультиматума — объявление о перемирии. Нефть рухнула до $95. Трейдеры, купившие на пике паники, заработали состояние.

    Канадский кейс. Совсем свежий пример — 18 августа 2026 года. Трамп пригрозил Канаде пошлинами в 50% на товары на $20 млрд. Рынок готовился к худшему. И вдруг — пост президента: «У НАС ЕСТЬ СДЕЛКА!» Отсрочка на три дня. Канадский доллар укрепился. Стратегия сработала как часы.

    Европейский эпизод. Трамп пригрозил новыми пошлинами против стран НАТО, потребовав утроить их взносы в альянс. Американский рынок упал на 5% за одну сессию. Через несколько дней президент смягчил риторику после того, как несколько стран согласились увеличить военные расходы. Рынки отскочили. Классический TACO-паттерн.

    Гренландский вопрос. Угрозы присоединить остров — рынки упали на 2% за день. Переговоры в Давосе — и через несколько дней президент отозвал тарифные угрозы, объявив о «рамочном соглашении» по арктической безопасности. Рынки взлетели. Трейдеры, зашедшие на дне, зафиксировали прибыль. Классика.

    Почему это работает?

    Дело не в политике, а в деньгах.

    Рост цен на бензин, падение фондового рынка и скачок доходности государственных облигаций делают ипотеку недоступной для миллионов американцев. А на носу — промежуточные выборы в ноябре 2026 года. Рейтинг Трампа уже упал до самого низкого уровня с момента возвращения в Белый дом на фоне роста цен на топливо.

    Поэтому жёсткая риторика всегда уступает место сделке. Как заметил один немецкий экономический обозреватель: «Дональд Трамп всегда реагирует на давление рынков».