[Заметки] Расчётная прибыль больше бухгалтерской — разницу возьмут из прошлых лет
Коллеги, 5 ноября ленты свели новое распоряжение к одной планке. От общества, где есть федеральная доля, ждут те же 50 процентов прибыли, что и от акционерного, а курс и переоценку из расчёта уберут. Расчётная прибыль больше бухгалтерской — разницу возьмут из прибыли прошлых лет.
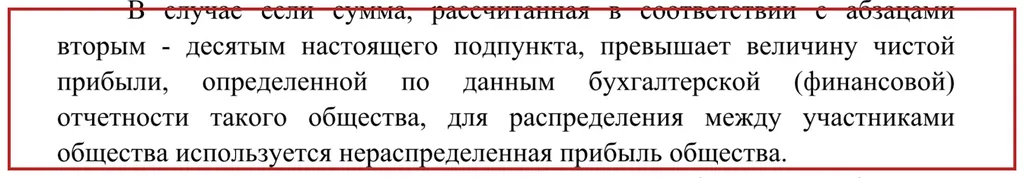
Откроем документ. Распоряжение правительства от 5 ноября № 3201-р обращено не к обществу, а к тому, кто голосует федеральной долей. Из прибыли года велено вынуть доходы и расходы: от обесценения, от переоценки и от курса. Строка, которой в пересказах не было, говорит: если сумма этого расчёта «превышает величину чистой прибыли, определенной по данным бухгалтерской (финансовой) отчетности такого общества, для распределения между участниками общества используется нераспределенная прибыль общества». Курсовой убыток выплату не уменьшает.
Вычет режет в обе стороны. Курсовую прибыль вынули — база меньше. Курсовой убыток вынули — база не садится. Когда расчёт выше строки года, источник — прибыль, которую не раздали раньше. Тонкий год старую прибыль не прячет.
Что за этим стоит. Первая строка распоряжения называет зачем: доходы федерального бюджета. Голосующему сказано, откуда добрать, если бумаги года слабее расчёта: из того, что не раздали раньше. Отдельный акт правительства может поставить иную долю, а для оборонного общества — только на сумму подтверждённых расходов на перевооружение. Бюджет смотрит в прошлые годы.
Росимуществу велено внести вопрос в повестку, а инвестиционную программу естественной монополии согласовать уже с этим распоряжением. Для банков ленты закрыли правило целиком. Текст закрывает только строки про обесценение, переоценку и курс. Планка и фраза про прибыль прошлых лет остаются. Ленты договорили за документ.
Так уже было в 2021 году. 11 июня ту же фразу про нераспределённую прибыль вписали в правило для акционерных обществ. С 1 июля она там стоит. Сегодня другой адресат: голосовать по ней будет тот, кто представляет федеральную долю в обществе с ограниченной ответственностью. Скопировали и строку про старую прибыль.
Где ломается. Распоряжение закон об обществах не отменяет. Решение нельзя принять, если чистые активы ниже уставного капитала и резервного фонда или если общество уже отвечает признакам банкротства. Нет прибыли, которую закон разрешает трогать, — строка пустая. Ломается и проще. В тексте стоит оговорка: иное может установить отдельный акт правительства. Такой акт с другой долей закрывает вывод. Чего я не знаю: сколько таких обществ и какая в них доля федерации. Перечня нет. Узнаю по повесткам. Годовые результаты закон относит на срок не раньше двух и не позже четырёх месяцев после года.
Суть: мерку снимают не с отреза этого года, а с рулона, который не кроили раньше. По опыту, новость, которую сжали до половины прибыли, надо читать до слова, где назван источник. Моё ожидание: к 30 апреля 2027 года в повестке общества с федеральной долей, где расчёт выше бухгалтерской прибыли года, источником назовут нераспределённую прибыль. Условие: отдельного акта с иной долей не будет.
Для вашего кошелька: если в обществе рядом с вами сидит федеральная доля, деньги уйдут всем участникам, не только федерации, и касса общества станет тоньше. Это не налог и не совет. К 30 апреля 2027-го сверю, появилась ли такая строка в повестке, и напишу, когда увижу первую.
В открытом выпуске — документ и мой вывод. Полный расчёт и сценарии с вероятностями, по которым я потом проверяю себя, — в [Разборах] уровня «Контур», 990 ₽ в месяц: https://sponsr.ru/coldcalc
Материал носит информационно-аналитический характер, отражает личное мнение автора и не является индивидуальной инвестиционной рекомендацией, предложением или призывом совершать сделки с какими-либо активами. Автор не является инвестиционным советником в смысле Федерального закона № 39-ФЗ. Решения вы принимаете самостоятельно и несёте за них ответственность. Все данные — из открытых источников на дату публикации.
Казначей