Транзит Китай-Бразилия через Россию: ответы на главные вопросы.
Западная часть Транссибирской магистрали — от Тайшета до Санкт-Петербурга (или от Кузбасса до европейской части системы РЖД) загружена сильно меньше, чем Восточный полигон. Сокращение товарооборота России с европейскими странами при одновременном наращивании провозной способности Восточного полигона до 180 млн т привело к тому, что западные участки магистрали и контейнерные терминалы Большого порта Санкт-Петербург стали располагать резервом пропускной способности.
Уже почти 3 года назад мною предложен вариант развития мультимолального транзита из Китая через Россию на Бразилию. Самый оптимальный маршрут и самый короткий — из центра Китая, на Казахстан и далее через СПб на Бразилию морем. Предлагаемый мультимодальный маршрут Чэнду — Достык — Санкт-Петербург — Сантос рассматривается как практический пример реализации транзитного потенциала, накопленного в результате модернизации инфраструктуры в 2020–2025 гг. Одновременно этот маршрут представляет собой случай реконфигурации логистической сети для нашего основного торгового и логистического партнера: вместо доставки грузов из центрального Китая к восточному побережью КНР для последующей морской перевозки через Тихий и Атлантический океаны (или Тихий, Индийский и снова Атлантический океаны) предлагается сухопутный транзит через Россию с относительно коротким морским плечом по Северной Атлантике.
Далее мы рассмотрим решение трёх задач:
· расчёт себестоимости морского плеча Санкт-Петербург — Сантос на основе актуальных данных фрахтового рынка
· и железнодорожного участка Санкт-Петербург — Чэнду;
· анализ двусторонней торговли Бразилии и Китая для определения адресуемого контейнерного грузопотока и оценки совокупных логистических издержек.
моделирование морского плеча маршрута Санкт-Петербург — Сантос и железнодорожного участка Санкт-Петербург — Чэнду
Для оценки экономической целесообразности предлагаемого транзитного маршрута необходимо рассчитать себестоимость ключевого морского плеча — контейнерной линии между портом Санкт-Петербург (Россия) и портом Сантос (Бразилия). Расчёт основывается на актуальных данных фрахтового контейнерного рынка.
Базовой единицей расчёта в контейнерном судоходстве является стоимость контейнерной ячейки (англ. slot cost) — удельная стоимость использования одного контейнерного места на борту судна в единицу времени. Данный показатель рассчитывается как отношение суточной ставки тайм-чартера контейнеровоза к его номинальной вместимости в TEU (двадцатифутовый эквивалент). Стоимость ячейки является отраслевым стандартом оценки себестоимости морских контейнерных перевозок и широко применяется судоходными компаниями при калькуляции тарифов.
Вариантов расчёта стоимости ячейки в реальном времени достаточно много. Начиная от Шанхайского фрахтового индекса и заканчивая закрытой коммерческой информацией, которую можно почерпнуть из отчетности крупных корпораций грузовладельцев (Wal Mart, Amazon, автостроители и т. д.).
Согласно данным Alphaliner Monthly Monitor за март 2026 г., суточные ставки тайм-чартера контейнеровозов вместимостью 2 500–4 000 TEU при условии фрахта на год, составляют от 34 250 до 52 000 долл. США в сутки. Анализ выборки заключенных сделок фрахтования в сегменте 3 000–3 900 TEU показывает диапазон ставок от 29 000 до 38 500 долл. в сутки.
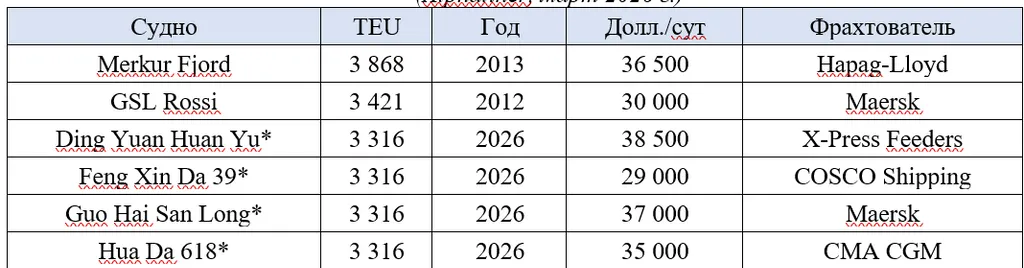
Для целей моделирования принимается контейнеровоз вместимостью 3 500 TEU со среднерыночной ставкой тайм-чартера 35 000 долл./сут (среднее арифметическое по выборке, составляет 34 429 долл./сут.) В расчёте используется округлённое значение 35 000 долл./сут. 3 500 TEU — максимальный размер контейнеровоза, который способен пройти судоходный канал Большого Порта Санкт-Петербург и встать к причалам терминала Феникс (Бронка), Контейнерного терминала СПБ или Первого контейнерного терминала. Стоимость одной контейнерной ячейки составляет:
Cslot = 35 000 / 3 500 = 10,0 долл./TEU/сут.
Морское расстояние между портом Санкт-Петербург и портом Сантос (Бразилия) составляет 12 357 км (6 672 морских мили). При экономичной скорости хода 15 узлов время перехода составляет приблизительно 19 суток. Маршрут пролегает по Северной Атлантике и не проходит через зоны военных конфликтов, что исключает дополнительные страховые премии за военные риски.
Базовая себестоимость фрахтовой составляющей транспортировки одного 40-футового контейнера (FEU) на данном маршруте рассчитывается следующим образом:
Cbase = Cslot × T × 2 = 10,0 × 19 × 2 = 380 долл./FEU,
где множитель 2 обусловлен тем, что один 40-футовый контейнер (FEU) занимает два стандартных слота (TEU) на борту контейнеровоза.
Полная себестоимость перевозки включает, помимо фрахтовой составляющей, расходы на бункерное топливо (VLSFO — 459 долл./т, Роттердам, февраль 2026 г.), портовые сборы и терминальную обработку (THC) в портах Санкт-Петербург и Сантос, страховое покрытие, агентские услуги и иные операционные расходы. В практике контейнерного судоходства для оценки полной себестоимости применяется эмпирический коэффициент 2,0 к фрахтовой составляющей:
Cfull(sea) = Cbase × 2 = 380 × 2 = 760 долл./FEU.
Для оценки конкурентоспособности рассчитанной себестоимости необходимо сопоставить её с текущими рыночными ставками. По данным Шанхайской судоходной биржи (SCFI), спотовая ставка на направлении Шанхай — Сантос по состоянию на 13 марта 2026 г. составляет 2 559 долл./TEU (Shanghai Shipping Exchange. Shanghai Containerized Freight Index (SCFI).), что эквивалентно приблизительно 5 100 долл./FEU. При этом прямое контейнерное сообщение между Россией и Бразилией на данный момент носит эпизодический характер: регулярные линии отсутствуют, а разовые отправки, по данным операторов, обходятся существенно дороже рыночных ставок на устоявшихся маршрутах ввиду необходимости компенсации порожнего обратного рейса (Информация получена в ходе устных консультаций с участниками рынка).
Принципиальное отличие предлагаемого маршрута от существующего эпизодического сообщения Россия–Бразилия заключается в его интеграции с устойчивым китайским транзитным грузопотоком. Подключение контейнерных объёмов, следующих из центрального Китая (Чэнду) через территорию России в направлении Бразилии, позволяет обеспечить регулярную загрузку линии и, как следствие, достичь эффекта масштаба. При постановке на линию 10–15 контейнеровозов вместимостью 2 800–3 500 TEU формируется устойчивое расписание с еженедельными отходами, что радикально снижает удельную стоимость перевозки.
Сразу оговоримся, Чэнду выбран как крупнейший на сегодня промышленный город КНР. С точки зрения закупочной цены для больших партий товаров — любой город центрального Китая может обеспечит любой объем одинаковых товаров по одинаковой цене.
Маршрут по суше протяжённостью приблизительно 9 300 км пролегает следующим образом: из Чэнду (провинция Сычуань, центральный Китай) контейнерный поезд следует по сети Китайских железных дорог (КЖД) около 3 800 км до пограничного перехода Алашанькоу (КНР)/ Достык (Казахстан). На этом ЖДПП производится перестановка контейнеров с фитинговые платформы китайской колеи 1 435 мм на фитинговые платформы колеи 1 520 мм; операция занимает от 24 до 36 часов в нормальных условиях. Речь о времени, включающем в себя подготовку состава, постановку параллельную 2х составов, процесс оформления, собственно сам процесс перестановки козловыми кранами или ричстакерами, отставка составов на пути формирования, отправление составов в пункт назначения.
Далее поезд проходит по территории Казахстана (КТЖ) приблизительно 1 100 км по диагональному маршруту (с юго-востока на северо-запад) и входит на территорию Российской Федерации через Оренбургскую область. По территории России поезд проходит около 4 400 км до Санкт-Петербурга — по западному направлению Восточного полигона. На направлении от Тайшета на запад дефицита пропускной способности не наблюдается: все инвестиции в Восточный полигон сосредоточены на участках Тайшет — Владивосток, Тайшет — Находка, Тайшет — Ванино, тогда как маршрут предлагаемого коридора эти участки не затрагивает.
Необходимо подчеркнуть, что предлагаемый маршрут проходит практически по тому же пути, что и уже «раскатанный» маршрут контейнерных поездов Китай — Европа. Поезда из центрального Китая следуют через Достык, проходят по диагонали через Казахстан, входят в Россию через Оренбург или Саратов и далее идут на Брест. Единственное отличие бразильского маршрута состоит в том, что вместо Бреста промежуточной точкой становится Санкт-Петербург. Это обстоятельство принципиально упрощает организацию перевозок: вся логистическая цепочка (терминалы, таможенные процедуры, расписание, взаимодействие с КТЖ и РЖД) уже отработана на действующем маршруте.
Стоимость внутрикитайской перевозки оценивается в 1 000–1 300 долл./FEU. Данная оценка получена методом вычитания: из полной ставки на маршруте Чэнду — Дуйсбург (5 300 долл./FEU SOC по данным мониторинга index1520.com за сентябрь 2025 г.) вычтены ставка АО «ОТЛК ЕРА» на транзитный сегмент Достык — Брест-Северный (3 500 долл./FEU) и стоимость европейского сегмента Брест — Дуйсбург (500–800 долл./FEU по экспертной оценке А.А. Безбородова). Остаток в 1 000–1 300 долл./FEU соответствует стоимости перевозки по КЖД, включая операции по перестановке в Достыке.
CInCHN = 5 300 — 3 500 — 500(800) = 1 000–1 300 долл./FEU
Ключевым ценовым ориентиром для данного участка служит действующая коммерческая ставка АО «ОТЛК ЕРА» на маршруте Достык — Брест-Северный: 3 500 долл./FEU. Этот маршрут покрывает приблизительно 5 750 км и включает транзит через территории Казахстана и России (казахстанский и российский тарифы, аренду фитинговых платформ, экспедирование). Расстояние Достык — Санкт-Петербург составляет приблизительно 5 500 км, что сопоставимо по протяжённости, но маршрут следует по иному направлению: если маршрут до Бреста идёт от границы Казахстана на запад через Оренбург/Саратов, проходит южнее московского узла и далее до Бреста, то маршрут до Санкт-Петербурга ответвляется от него на северо-запад.
На основе сопоставления с действующей ставкой ОТЛК ЕРА, с учётом несколько меньшей протяжённости маршрута и отсутствием на маршруте дополнительно белорусского участка с его ставками, стоимость участка Достык — Санкт-Петербург оценивается в 1 000–1 500 долл./FEU (на этапе «раскатки» маршрута целевая ставка 1 000–2 000 долл./FEU достижима при субсидировании через механизмы Минтранса РФ или Российского экспортного центра, аналогично практике субсидирования контейнерных поездов Китай — Европа.) Нижняя граница диапазона соответствует целевой ставке на этапе «раскатки» маршрута при субсидировании — аналогично практике, применявшейся на маршруте Китай — Европа в период его становления. Верхняя граница отражает коммерчески устойчивую ставку при стабильном грузопотоке без субсидирования.
Субсидирование контейнерного транзита является устоявшейся практикой в евразийском пространстве. Китайская сторона ранее активно субсидировала контейнерные поезда Китай — Европа через механизмы местных правительств провинций; объёмы субсидий на начальном этапе достигали 5 000 долл. на контейнер и постепенно сокращались по мере «раскатки» маршрутов (Государственные субсидии // State subsidies // 1520 International// URL: 1520international.com/content/2026/yanvar-2026/gosudarstvennye-subsidii-konteynernykh-zheleznodorozhnykh-perevozok-v-knr). Российская Федерация также применяет механизмы поддержки транзита: ОАО «РЖД» устанавливает понижающие коэффициенты к тарифам на транзитные контейнерные перевозки, а Российский экспортный центр реализует программы субсидирования транспортных расходов экспортёров. Эти инструменты создают институциональную основу для выхода на целевую ставку 1 000–1 500 долл./FEU на этапе формирования маршрута.
Динамика ставок на маршруте Китай — Европа подтверждает закономерность радикального снижения стоимости перевозки по мере наращивания объёмов. В 2012–2014 гг., на начальном этапе функционирования маршрута, ставка доставки 40-футового контейнера из центрального Китая до Дуйсбурга (Германия) превышала 10 000 долл./FEU. К сентябрю 2025 г. ставка на том же направлении снизилась до 5 300 долл./FEU — сокращение более чем вдвое за десять лет. В 2020-21 году ставки были и ниже 3 000. Параллельно объём перевозок вырос с единичных поездов до нескольких тысяч составов в год: только из Чэнду и Чунцина было отправлено более 25 тыс. грузовых поездов Китай — Европа. Данный прецедент свидетельствует о том, что при обеспечении регулярной загрузки и «раскатке» маршрута удельная стоимость контейнерной перевозки закономерно снижается за счёт эффекта масштаба, конкуренции между операторами и оптимизации логистических процедур.
Принципиальным преимуществом предлагаемого маршрута является отсутствие необходимости в капитальных инвестициях. Вся необходимая инфраструктура уже существует и располагает свободными мощностями: контейнерные терминалы Достыка, магистральная сеть КТЖ и РЖД на западном направлении, а также контейнерные терминалы Большого порта Санкт-Петербург. Маршрут требует не инвестиций, а организации — заключения коммерческих соглашений между железнодорожными операторами, судоходными компаниями и грузоотправителями.
На основе проведённого анализа в табл. ниже представлена детализированная структура маршрута по методологии Time/Cost-Distance.
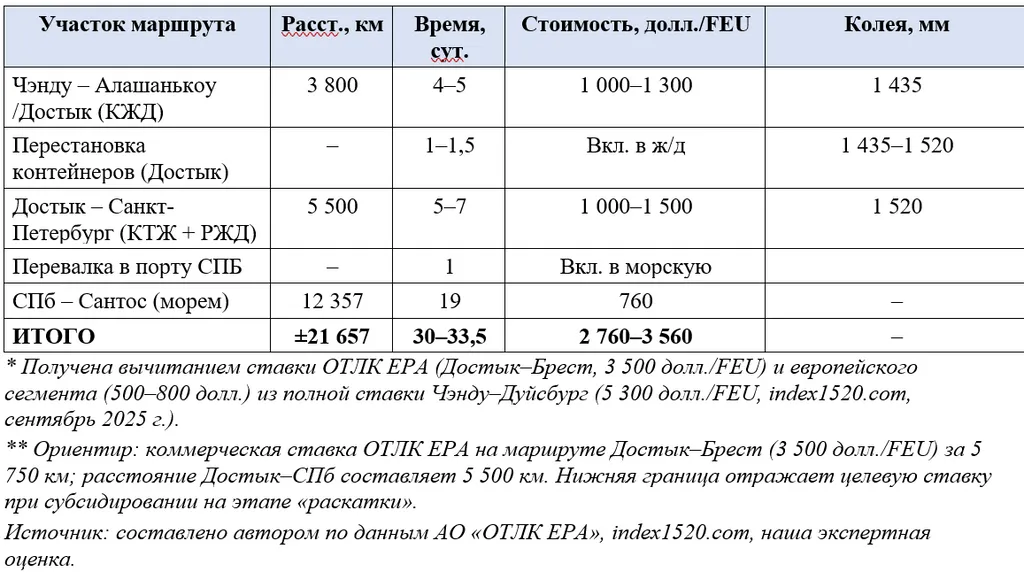
Полученная оценка полной себестоимости (2 760–3 560 долл./FEU) без учета погрузочно-разгрузочных работ в Сантосе, свидетельствует о потенциальной ценовой конкурентоспособности предлагаемого мультимодального маршрута по сравнению с прямыми морскими перевозками Шанхай — Сантос (5 100 долл./FEU по спотовым ставкам SCFI). При этом необходимо учитывать, что рассматриваемый маршрут обеспечивает доставку непосредственно из центра Китая (Чэнду), минуя перегруженную и дорогостоящую 200-километровую прибрежную зону КНР, тогда как морские ставки SCFI рассчитываются от Шанхая и не включают затраты на доставку из внутренних провинций до порта.
Представленная декомпозиция также показывает, что железнодорожное плечо формирует 73–79 % стоимости маршрута (2 000–2 800 из 2 760–3 560 долл./FEU), тогда как морское плечо Санкт-Петербург — Сантос вносит 21–27 %. По времени распределение более равномерное: сухопутный сегмент занимает 11–14,5 суток, морской — 19 суток. Асимметрия между долей в стоимости и долей во времени отражает более высокую удельную стоимость железнодорожной перевозки на единицу расстояния по сравнению с морской — закономерность, характерную для мультимодальных маршрутов и объясняющую, почему железная дорога конкурирует с морем преимущественно по параметру скорости, а не стоимости.
С точки зрения сроков доставки, мультимодальный маршрут также конкурентоспособен. Время в пути Чэнду — Сантос через Санкт-Петербург составляет приблизительно 30–33,5 суток (11–14,5 суток по железной дороге Чэнду — Санкт-Петербург и 19 суток морем, Время в пути по суше рассчитано при средней скорости контейнерного поезда 900 км/сут. и средней скорости контейнеровоза 15 узлов по морю), тогда как прямая морская доставка Сантос — Шанхай занимает от 31 до 36 суток (по данным ООО «Инфра Проекты») в зависимости от маршрута (через мыс Доброй Надежды, Магелланов пролив или Панамский канал). К этому следует добавить время внутрикитайской доставки от производственных мощностей, сместившихся от береговой линии вглубь, до морских терминалов Китая в разных портах.
Таким образом, расчёт показывает, что при условии обеспечения регулярной загрузки линии за счёт китайского транзита, морское плечо Санкт-Петербург — Сантос может стать экономически жизнеспособным элементом нового мультимодального транзитного маршрута. Россия в данной конструкции выступает экспортёром транзитной услуги, продавая избытки имеющейся транспортной инфраструктуры — как железнодорожной (Достык — Санкт-Петербург), так и портовой (контейнерные терминалы Большого порта Санкт-Петербург).
Далее будут рассмотрены совокупные логистические затраты на контейнеризуемую двустороннюю торговлю Бразилия–Китай, которая на данный момент проходит только морскими маршрутами.
Двусторонняя торговля Бразилии и Китая: объём, структура и оценка адресуемого грузопотока
Для оценки практической реализуемости данного маршрута необходимо проанализировать грузопоток между Бразилией и Китаем и определить, достаточен ли он для обеспечения регулярной загрузки контейнерной линии.
Эта часть исследования посвящена анализу масштабов и товарной структуры двусторонней торговли с целью определения адресуемого контейнерного грузопотока.
Китайская Народная Республика является крупнейшим торговым партнёром Бразилии. В 2020–2025 гг. двусторонний товарооборот (по данным бразильской таможенной статистики, на условиях FOB) вырос со 102,6 до 170,9 млрд долл., то есть увеличился примерно на 66,6 %.
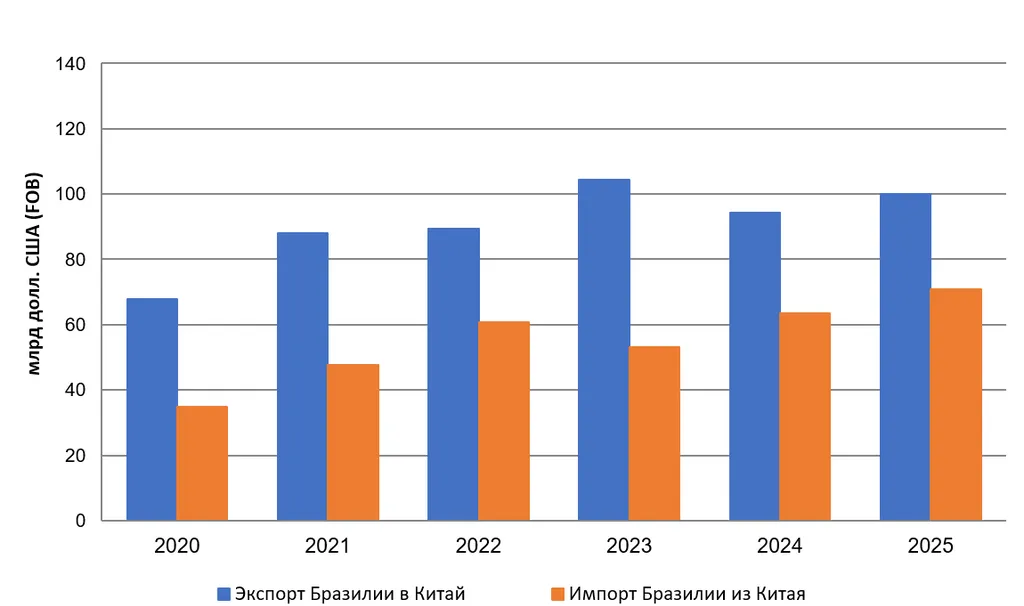
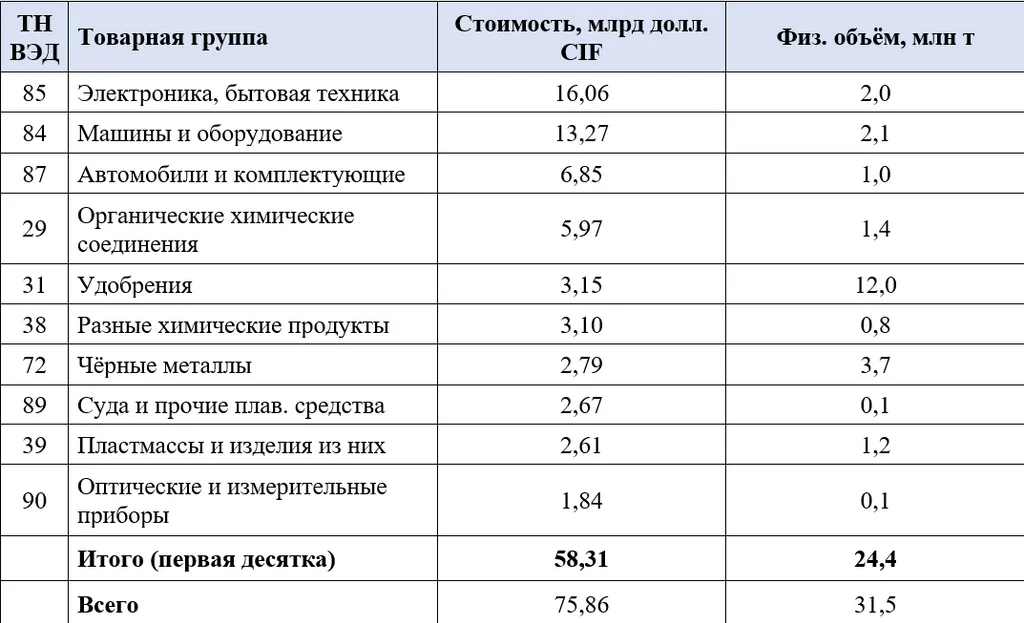
В период с 2020 по 2025 гг. Бразилия сохраняла положительное сальдо торгового баланса в торговле с Китаем. В 2025 г. экспорт Бразилии в Китай составил 99,9 млрд долл. (FOB), а импорт из Китая — 75,9 млрд долл. (CIF), что соответствует 70,9 млрд долл. FOB-эквивалента; таким образом, профицит Бразилии достиг около 29,0 млрд долл. по сопоставимым FOB-данным. Физический объём бразильского экспорта при этом значительно превышает физический объём импорта: в 2025 г. Бразилия отправила в Китай порядка 452 млн т грузов, тогда как импортировала около 31,5 млн т. Столь выраженная асимметрия объясняется структурными особенностями взаимной торговли.
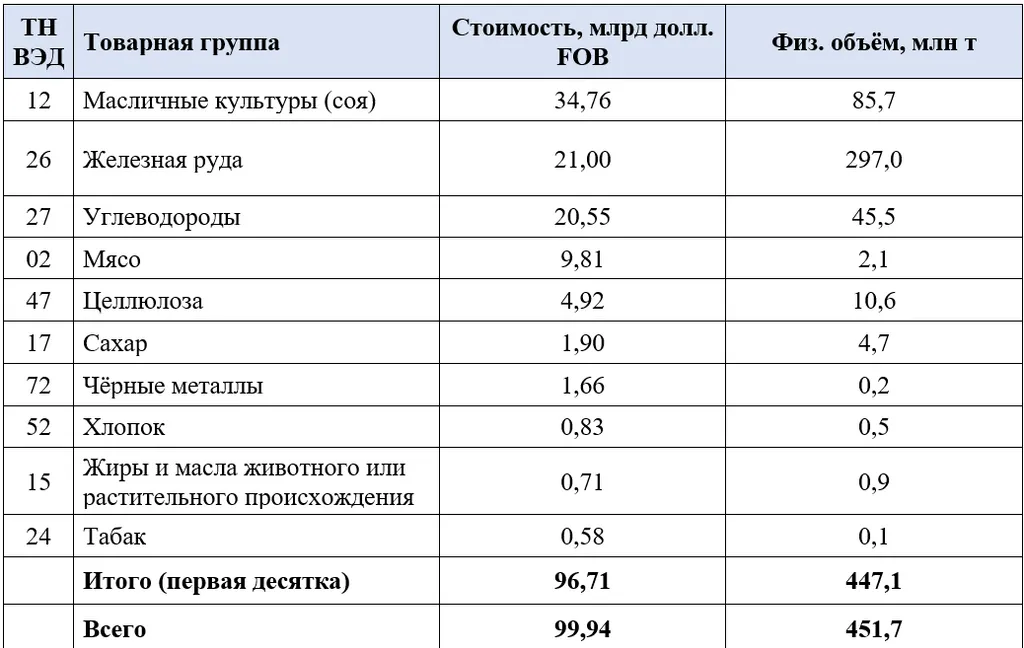
Бразильский экспорт в Китай носит ярко выраженный сырьевой характер: на три товарные группы — масличные культуры (прежде всего соя-бобы, группа 12 ТН ВЭД), железная руда (группа 26) и нефть (группа 27) — приходится свыше 76 % стоимости экспорта. Эти товары перевозятся балкерами и танкерами и по своей природе не подлежат контейнеризации.
Китайский экспорт в Бразилию, напротив, представлен преимущественно промышленными товарами с высокой добавленной стоимостью, перевозимыми в контейнерах (табл. 3.4). На электронику и бытовую технику (группа 85), машины и оборудование (группа 84) и автомобили (группа 87) в совокупности приходится более 47 % импорта.
Для оценки совокупной стоимости логистики в двусторонней торговле применён метод сопоставления данных бразильской статистики. Принцип метода основан на том, что бразильская сторона учитывает импорт на условиях FOB (свободно на борту, порт отгрузки), и импорт на условиях CIF (стоимость, страхование и фрахт, порт назначения). Разница между CIF и FOB-стоимостью составляет приблизительную оценку совокупных транспортно-логистических расходов.
В табл. представлено сопоставление для ведущих товарных групп бразильского экспорта в Китай за 2025 г.
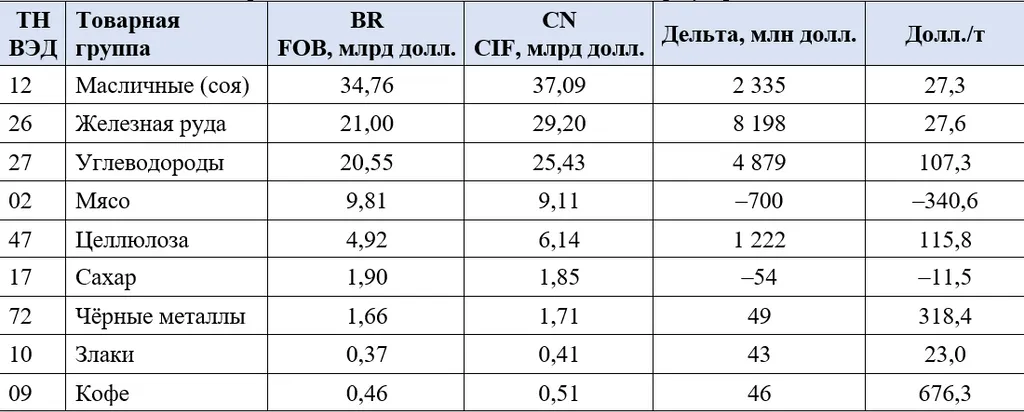
Разница (колонка Дельта) отражает приблизительные совокупные транспортные издержки в расчёте на весь объём поставок. Для массовых навалочных грузов — сои и железной руды — удельная стоимость доставки составляет порядка 28 долл./т, что соответствует типичным ставкам фрахта на крупнотоннажных балкерах на маршрутах Бразилия–Китай протяжённостью свыше 10 тыс. морских миль. Для углеводородов удельная стоимость выше (107 долл./т) ввиду специфики танкерных перевозок. Для целлюлозы — 116 долл./т, для кофе — 679 долл./т, что объясняется относительно малыми партиями и более высокой стоимостью обработки. Отрицательные значения по мясу и сахару объясняются различиями в методологии учёта и временными лагами между отгрузкой и регистрацией.
Необходимо отметить, что эти группы товаров не являются адресуемым грузопотоком. Таблица 3.5 приведена для демонстрации масштаба логистических затрат в двусторонней торговле в целом.
Для определения адресуемого грузопотока из общей структуры импорта необходимо выделить товары, перевозимые преимущественно в контейнерах. Группы, перевозимые навалом (удобрения, ТНВЭД 31; чёрные металлы в слябах и рулонах, ТНВЭД 72), наливом или специализированным транспортом (суда, ТНВЭД 89), а также группы со значительной долей нетарных грузов (разные химические продукты, ТНВЭД 38) — исключены. Взамен включены товарные группы, не вошедшие в первую десятку по CIF-стоимости, но перевозимые контейнерами: изделия из чёрных металлов (ТНВЭД 73), каучук и изделия из него (ТНВЭД 40), игрушки (ТНВЭД 95) и мебель (ТНВЭД 94). Результирующая выборка из десяти контейнеризуемых групп представлена в таблице.
Бразильская таможенная статистика (Comex Stat) раздельно учитывает стоимость импорта на условиях FOB и CIF, а также выделяет фрахтовую и страховую составляющие.
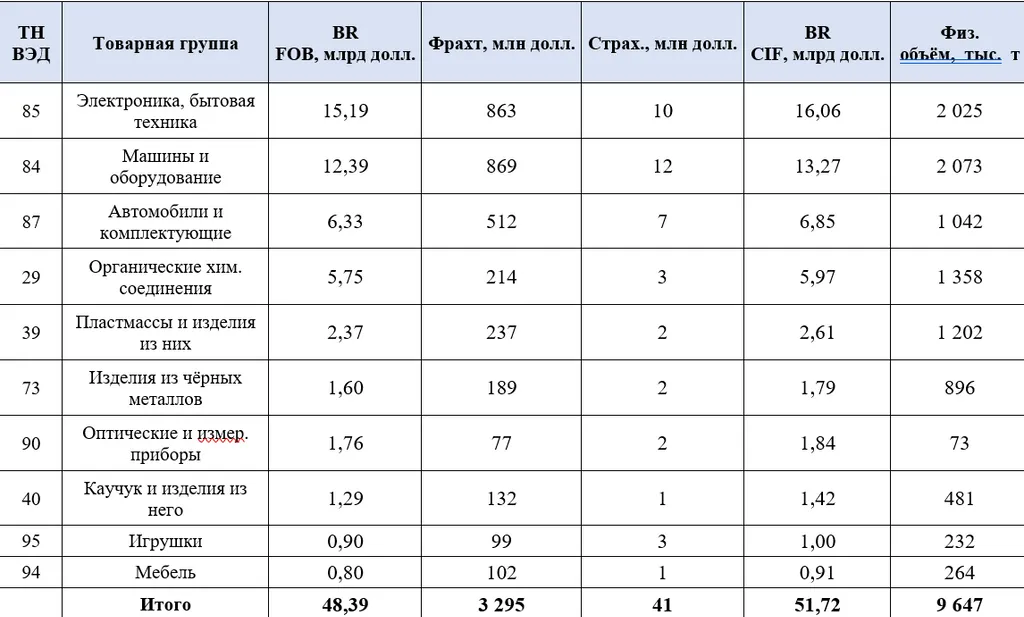
Таким образом, совокупная стоимость фрахта и страхования по контейнеризуемому импорту из Китая рассчитывается как:
Cтрансп = CIF-импорт — FOB-импорт = 51,72 — 48,4 = 3,3 млрд долл.
Физический объём контейнеризуемого импорта из Китая в Бразилию морским транспортом в 2025 г. составил чуть меньше 10 млн т. При средней загрузке 40-футового контейнера (FEU) в 12–14 т для промышленных товаров это соответствует приблизительно 0,7–0,8 млн FEU в год (расчётное допущение: средняя загрузка 40-футового контейнера (FEU) для промышленных товаров принята на уровне 12–14 т)
Практически весь этот грузопоток доставляется морским транспортом.
Совокупная стоимость логистики контейнерного импорта Бразилии из Китая (3,3 млрд долл) при пересчёте на единицу транспортной работы составляет приблизительно от 4,1–4,7 тыс. долл./FEU (3,3 млрд долл. / 804 тыс FEU = 4 104 долл./FEU (нижняя оценка); 3,3 млрд / 689 тыс FEU примерно = 4 790 долл./FEU (верхняя оценка).
Объем адресуемого грузопотока в FEU определяется как:
NFEU = Vфиз / qFEU
Где Vфиз — физический объем контейнеризуемого импорта (9 647 тыс т. Табл. 3.6), qFEU — средняя загрузка 40-футового контейнера промышленными товарами (12–14 т)
NFEU = 9 647 / 12 = 804 тыс. FEU (при загрузке 12 т)
NFEU = 9 647 / 14 = 689 тыс. FEU (при загрузке 14 т)
Таким образом, объем адресуемого грузопотока составляет приблизительно 0,7–0,8 млн FEU в год.
Удельная стоимость логистики на один контейнер определяется как:
Сед = Странсп / NFEU
где Странсп — совокупная стоимость фрахта и страхования (3,3 млрд долл).
Сед = 3 300 / 804 = 4 104 долл./FEU; 3 300 / 689 = 4 790 долл./FEU
Данная оценка включает не только морской фрахт, но и портовую обработку, страхование и иные расходы на всём маршруте Китай–Бразилия. Примечательно, что полученный диапазон (4 104 — 4 790 долл./FEU) существенно превышает расчётную себестоимость мультимодального маршрута Чэнду–Санкт-Петербург–Сантос, определённой в п. 3.2 в размере 2 760–3 560 долл./FEU.
Для целей этого исследования принципиально важен вектор китайского контейнерного экспорта в Бразилию. Именно за часть этого грузопотока может конкурировать предлагаемый мультимодальный маршрут через территорию России. За навалочный и наливной экспорт Бразилии (соя, руда, углеводороды) предлагаемый маршрут не конкурирует, поскольку эти грузы перевозятся специализированным флотом по прямым морским линиям.
Потенциальная выручка на российско-казахстанском участке маршрута (Достык–Санкт-Петербург) рассчитывается как:
RRU = NFEU × α × PRU
где α — доля захвата адресуемого грузопотока, PRU — ставка на российско-казахстанском участке (1 000–1 500 долл./FEU, п. 3.2), NFEU(сред) — среднее значение адресуемого грузопотока((689 + 804) / 2 = 746,5)
Для обоснования диапазона значений α использован прецедент контейнерного маршрута Китай–Европа (China–Europe Railway Express, CRE). Первый контейнерный поезд по маршруту Чунцин–Дуйсбург был отправлен в марте 2011 года. К 2020 году объём перевозок достиг 12 400 поездов и 1,135 млн TEU, а в 2021 году, по оценкам на конец года, — более 15 000 поездов и 1,46 млн TEU. Стоимость железнодорожной перевозки составляет приблизительно одну пятую стоимости авиаперевозки, а срок доставки — порядка одной четверти морского. При этом на этапе становления маршрута его экономическая устойчивость оставалась ограниченной: перевозки CRE существенно субсидировались, а морской транспорт сохранял масштабное преимущество по себестоимости; поэтому железная дорога конкурировала преимущественно как более быстрый промежуточный вариант для дорогостоящих грузов, а не как полноценная ценовая альтернатива морю.
Проектируемый маршрут обладает одновременно ценовым и временным преимуществами, что дает основания для более высокого темпа набора предполагаемой доли захвата.
В таблице ниже представлены четыре сценария, различающиеся предполагаемой долей захвата. Для расчёта принято округленное среднее значение адресуемого грузопотока NFEU = 750 тыс. FEU.
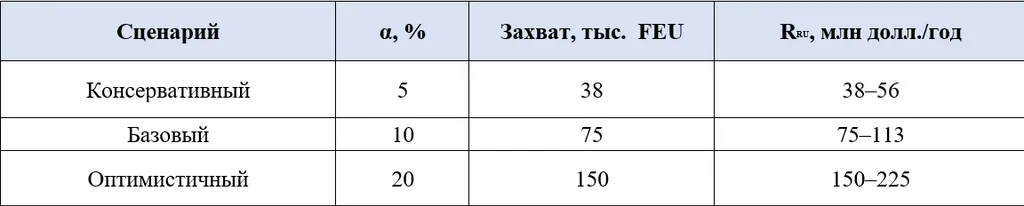
Даже при захвате маршрутом 5% грузопотока (34 тыс. FEU) в консервативном сценарии потенциальная выручка от оказания транзитной услуги на российско-казахстанском участке (Достык–Санкт-Петербург) составляет 38–56 млн долл. в год.
В базовом сценарии при раскатке предлагаемого маршрута при захвате 10% грузопотока потенциальная выручка российско-казахстанского участка составит от 75 до 113 млн в год.
В случае успешного перехвата 20% адресуемого грузопотока выручка данного участка может превысить 220 млн долл. в год.
Предлагаемый маршрут обладает рядом конкурентных преимуществ по сравнению с существующим морским маршрутом Шанхай–Сантос:
1) ценовое преимущество: расчётная себестоимость 2 760–3 560 долл./FEU по маршруту Чэнду–Достык–Санкт-Петербург–Сантос существенно ниже спотовых ставок SCFI на направлении Шанхай–Сантос (примерно 5 100 долл./FEU) и оценки текущих совокупных логистических затрат (4 104 — 4 790 долл./FEU);
2) преимущество по срокам: 30-33,5 суток (Чэнду–Сантос) против 31–36 суток прямым морем (Шанхай–Сантос), при этом маршрут обслуживает внутренние провинции Китая без необходимости доставки груза по восточному побережью;
3) диверсификация рисков: маршрут не зависит от пропускной способности Суэцкого канала, Панамского канала или Малаккского пролива и проходит вне зон военных конфликтов;
4) загрузка российской инфраструктуры: маршрут задействует имеющиеся мощности Транссибирской магистрали (направление запад) и контейнерных терминалов Большого порта Санкт-Петербург, обеспечивая дополнительный доход от транзитной услуги.
Минимальная выручка российско-казахстанского участка от предоставления транзитной услуги составляет в консервативном сценарии от 38 млн долл. в год при раскатке маршрута и захвате 5% адресуемого грузопотока и в оптимистичном сценарии может дойти до 225 млн долл. в год при перехвате 20% грузопотока.
Таким образом, анализ двусторонней торговли Бразилии и Китая подтверждает наличие значительного контейнерного грузопотока (порядка 0,7–0,8 млн FEU в год), который в настоящее время обслуживается прямыми морскими линиями и трансшипментом.
Расчёты свидетельствуют о ценовой конкурентоспособности мультимодального маршрута через территорию России. Ключевым условием его практической реализации является обеспечение регулярной загрузки контейнерной линии Санкт-Петербург–Сантос, что возможно только при интеграции грузопотоков на одной линии.
