Уникальные возможности радиофармпрепаратов. Часть 2.
Рынок радиофармпрепаратов (РФП)
Теперь переходим непосредственно к рынку, его размеру и динамике.
В зависимости от методологии (с оборудованием ядерной медицины или только препараты), картина такая:
- Только препараты: около 7–8 млрд долларов в 2025–2026 годах, к середине 2030-х — порядка 14–17 млрд при темпах роста 8–9% в год.
- Рынок ядерной медицины в широком смысле: 11,77 млрд долларов в 2025 году, прогноз до 55,75 млрд к 2034 году при темпах почти 19% в год — более половины этого рынка приходится на Северную Америку.
Около половины выручки сейчас приносит Северная Америка, а самые быстрые темпы прогнозируют Азиатско-Тихоокеанскому региону — прежде всего Китаю (около 8,5% в год).
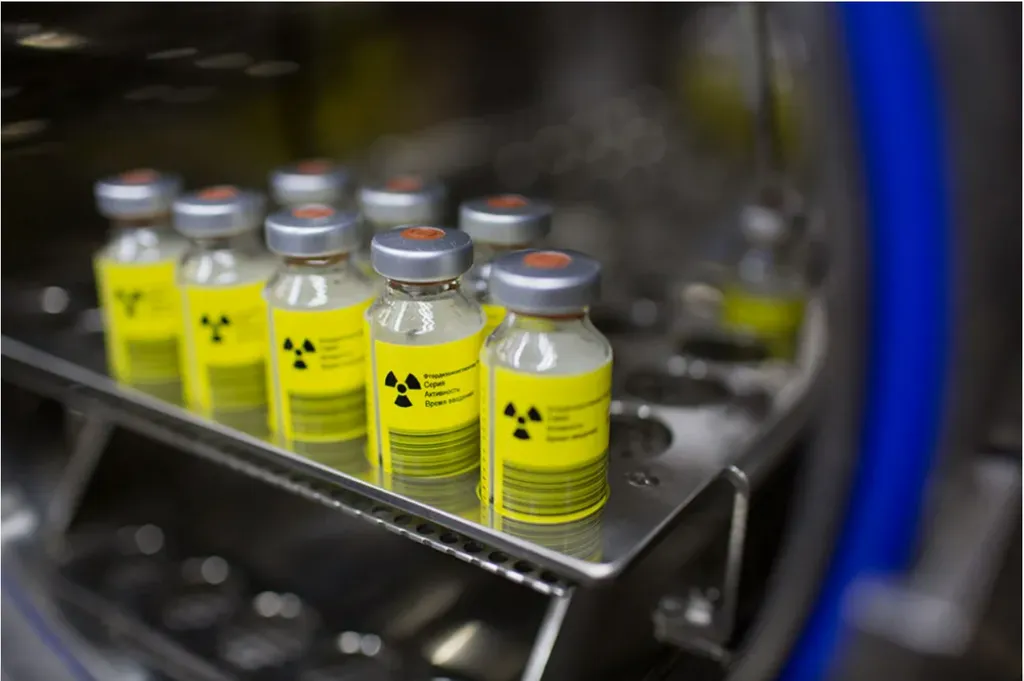
Структура: диагностика доминирует, терапия растёт быстрее
Сегодня рынок в основном диагностический — порядка 70% выручки, и заметная часть приходится на проверенные временем продукты на технеции-99м (около 45% рынка) для ОФЭКТ-исследований [1]. Но главным мотором роста стал терапевтический сегмент — радиолигандная терапия (RLT) и тераностика. Оценки терапевтического сегмента варьируются: от 6,18 млрд долларов (узкое определение Fortune Business Insights) до 13,6 млрд (широкое Grand View Research), при этом доля лютеция-177 в нём — от трети до половины.
Продажи первого блокбастера радиофармы Pluvicto (177Lu-PSMA-617) от Novartis к 2025 году достигли почти 2 млрд долларов (+43% за год), в первом полугодии 2026-го — 1,29 млрд (+57%), а после расширения показаний FDA на более ранние стадии рака простаты более 70% американских продаж уже приходится на пациентов до химиотерапии. Это показало инвесторам, что радиофарма может делать препараты-блокбастеры — и посыпались деньги.
Волна поглощений
За считаные месяцы 2023–2024 годов крупные фармацевты скупили самых горячих игроков:
- Bristol Myers Squibb — RayzeBio за 4,1 млрд долларов (крупнейшая сделка в истории радиофармы, актиний-225) [8][9];
- AstraZeneca — Fusion Pharmaceuticals за 2,4 млрд (тоже альфа-излучатели) [8];
- Eli Lilly — Point Biopharma за 1,4 млрд [8];
- Novartis — Mariana Oncology за 1 млрд [8];
- плюс лицензионные сделки: Novartis–PeptiDream (до 2,7 млрд), Lilly–Aktis Oncology (до 1,1 млрд) [8];
- и более свежие ходы: Bayer — PanTera (производитель актиния-225), SHINE выкупила SPECT-бизнес Lantheus в январе 2026-го [9][4].
Главные игроки
Ядро рынка — Cardinal Health (около 21% рынка), Novartis, Lantheus, GE HealthCare, Jubilant Pharma, Curium — вместе они контролировали около 72% рынка в 2024 году. Рядом Bayer (Xofigo), Bracco, Siemens Healthineers, Eckert & Ziegler, NorthStar, и «новая волна» — Telix, ITM Munich. GE HealthCare в 2025 году выкупила полную долю в японском Nihon Medi-Physics.
Узкое место: изотопы
Настоящее ограничение роста — не спрос, а производство радионуклидов. Лютеций-177 требует реакторов и радиохимической переработки, а актиний-225 — ещё более дефицитен: Bristol Myers приходилось останавливать набор пациентов в исследование третьей фазы из-за нехватки исходного материала. Росатом контролирует около 30% мирового парка реакторов медицинских изотопов, поставляет продукцию в примерно 200 клиник России и ЕАЭС, экспортирует Lu-177 (в том числе в Бразилию) и выстраивает собственную линейку радиофарм-препаратов.
Куда движется рынок
· Победителем становится тот, кто контролирует всю цепочку: изотоп → конъюгат → ядерная аптека → логистика (у препаратов короткий период полураспада, это индустрия «только что испекли и доставили»).
· Расширение мишеней: FAPI (широкий спектр опухолей), CXCR4, соматостатиновые рецепторы, онко-неврология.
Внедрение передовых радиофармпрепаратов в операционную требует обработки данных в режиме реального времени для обеспечения безопасности хирургической бригады и точной локализации опухоли:
• Гамма-зонды, управляемые искусственным интеллектом: Портативные лапароскопические и роботизированные гамма-зонды используют алгоритмическую фильтрацию в режиме реального времени для учета фонового излучения тканей. Это помогает роботизированному хирургу, накладывая визуальную «тепловую карту» на стандартную картинку с камеры, указывающую непосредственно на самую высокую концентрацию радиофармпрепарата.
Основных игроков здесь немного — технология пока молодая, и большинство систем ещё на стадии клинических исследований. Вот кто реально производит оборудование на принципах черенковского излучения для медицины:
Lightpoint Medical (Великобритания)
Самая близкая к хирургии компания. Их флагман — система LightPath Imaging System: камера на базе EMCCD (сверхчувствительная ПЗС-матрица с электронным умножением) в светоизолированном боксе, которая интраоперационно сканирует удалённый препарат (например, после лампэктомии при раке груди) и показывает, есть ли остаточная опухоль по краям резекции [1][2][3]. Система получила европейское одобрение CE ещё в 2015 году и стала первой одобренной системой такого рода [3]. Кроме того, Lightpoint выпускает волоконно-оптический фиберскоп EnLight — на его базе сделаны клинические эндоскопические системы черенковской визуализации для визуализации опухолей in vivo [2][4]. Важный момент: компанию недавно приобрела Telix Pharmaceuticals [2]. Клинические испытания LightPath идут, в частности, в King’s College London (оценка краёв резекции при раке молочной железы) [2].
DoseOptics LLC (США, Ливан, Нью-Гэмпшир)
Спин-офф Дартмутского колледжа — пионер черенковской визуализации в лучевой терапии [5][6]. Их система BeamSite — первая получившая допуск FDA (510(k)) камера, которая в реальном времени показывает поле облучения прямо на коже пациента за счёт регистрации черенковского свечения тканей [5][6]. Это не операционная в узком смысле, но оборудование работает в том же перипроцедурном контуре (лучевая терапия, мониторинг во время сеанса). Есть также исследовательская версия C-Dose [7].
Vision RT (Великобритания)
Совместно с DoseOptics выпускает DoseRT — комбинацию камер BeamSite с системой поверхностной навигации AlignRT: черенковское видео подачи дозы отображается вместе с метриками положения пациента [5][8]. По сути это интеграция черенковской визуализации в коммерческую платформу навигации для лучевой терапии.
Кто ещё на поле — но пока не «серийный производитель»
- PerkinElmer (IVIS Spectrum) — дооперационные/доклинические оптические системы, на которых черенковская визуализация изначально отрабатывалась на животных моделях [9].
- CISS (Германия) — камера TRC411 с усилением, используется в исследованиях черенковской визуализации дозы при лучевой терапии [10].
- Университет Бэйхан (Китай) — экспериментальная эндоскопическая система черенковской люминесценции (ЕЛТЧ) на базе клинического лапароскопа и EMCCD-камеры; до клинического внедрения не дошла [11].
Важная оговорка. Если строго про хирургическую операционную (интраоперационная навигация), коммерчески доступный продукт сейчас фактически один — LightPath от Lightpoint Medical (уже в составе Telix) [1][2]. Всё остальное — либо лучевая терапия (BeamSite, DoseRT), либо исследовательские прототипы и клинические испытания. Так что говорить о «рынке» пока рано: рынок только формируется.
В 2013 году было опубликовано первое клиническое исследование на людях с использованием ЛТЧ, продемонстрировавшее, что Черенковское свечение может успешно проводить хирургическое удаление сторожевых лимфатических узлов у пациенток с раком молочной железы.
Поскольку ткань сильно поглощает и рассеивает синий/ультрафиолетовый свет, метод столкнулся с ограничениями по глубине (обычно это верхние 1-2 мм ткани). Это, естественно, подтолкнуло разработку ЛТЧ от диагностического сканирования всего тела к оценке интраоперационных границ и эндоскопической валидации, когда камера устанавливается непосредственно напротив органа или операционного ложа.
Благодаря использованию радиофармпрепаратов, которые уже одобрены регулирующими органами и широко выпускаются для диагностического ПЭТ-сканирования, ЛТЧ позволяет больницам обойти десятилетние испытания на безопасность, необходимые для создания совершенно новых химических красителей. Это превращает стандартный предоперационный препарат в хирургический маяк в режиме реального времени.
Ключевой критерий «инновационности» в этом контексте — решает ли такой подход какую-то реальную, ранее плохо решаемую задачу, улучшает ли исходы для пациента (снижает риски, ускоряет восстановление, повышает комфорт). Иногда инновация — это не новая молекула, а новый, более безопасный и эффективный способ её применения в связке с другими методами.
