Как автору Sponsr c ИП платить налоги
Статья обновлена 25 августа 2026
Если вы как автор Sponsr выводите деньги на ИП, эта статья для вас. Здесь несколько неочевидных моментов, которые мы разбираем подробно.
Статья актуальна для ИП на УСН «доходы» или УСН «доходы минус расходы». Если вы применяете АУСН, ОСНО, патент или НПД, сверьте порядок учёта с вашим бухгалтером или налоговым консультантом.
Коротко о налогах для ИП на Sponsr
Доход по УСН определяется исходя из полной суммы платежей подписчиков до удержания комиссии Sponsr, а не из суммы «Заработал автор». Если автор является плательщиком НДС, сам НДС в доход по УСН не включается.
Дата дохода — день поступления денег от подписчика платформе Sponsr как агенту, а не день последующего вывода средств на ваш счёт.
УСН «доходы»: комиссию платформы вычесть нельзя. УСН «доходы минус расходы»: комиссию можно списать в расходы.
Донаты у ИП облагаются налогом. Чеки за подписчиков формирует Sponsr — вам их пробивать не нужно.
Источник дохода
Авторы Sponsr получают доход от своих подписчиков. Sponsr — посредник (агент): он представляет автора, собирает деньги с подписчиков и берёт за услуги агентский процент. Поэтому, хотя на счёт ИП деньги приходят от ООО «Спонср ком», это доход от подписчиков — физических лиц, а не от юрлица.
Пробивать чеки за покупки автору не нужно — это уже сделал Sponsr как агент.
Отчётность на Sponsr
Отчётность для расчёта налогов автор или его бухгалтер найдёт в двух местах. Данные там одинаковые, отличается форма:
- Раздел Мои доходы → Платежи (sponsr.ru/income/history) — данные по месяцам в виде простой таблицы для быстрого просмотра.
- Раздел Мои доходы → Отчёты (sponsr.ru/income/report-agent) — отчёт за любой месяц с детализацией по дням. Это xlsx-файл на официальном бланке. По запросу мы можем заверить его печатью и подписью.
Дальше объясним, как правильно использовать данные из этих отчётов.
Величина дохода
Суммы дохода по месяцам автор найдёт в разделе Мои доходы → Платежи:
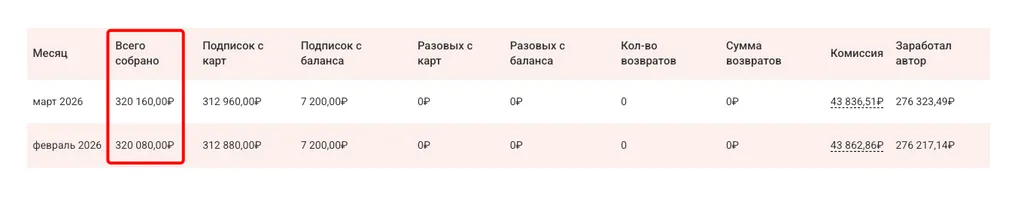
На картинке выше мы специально обвели столбец «Всего собрано» — именно на него надо ориентироваться при уплате налогов, а не на столбец «Заработал автор». Это неочевидно: кажется, что налог платится с суммы, которую автор получил на счёт ИП. Но это не всегда так.
Если автор является плательщиком НДС и предъявляет НДС пользователям, сумму НДС при расчёте УСН в доход не включают. В таком случае необходимо учитывать данные отчёта Sponsr с выделенным НДС, а не механически переносить всю сумму пользовательских платежей в налоговую базу по УСН.
Какую сумму указывать при уплате налогов — зависит от налогового режима ИП.
ИП на УСН «доходы»
Доход признаётся в том размере, в котором он поступил от покупателей (физлиц) к агенту (Sponsr). То есть заявляйте доход на всю сумму платежей — столбец «Всего собрано». Указывать сумму из столбца «Заработал автор» будет ошибкой. Комиссия платформы не вычитается.
Обоснование:
- письмо Минфина от 03.04.2020 № 03-11-11/26872;
- письмо Минфина от 18.05.2020 № 03-11-11/40176;
- письмо Минфина от 01.08.2019 № 03-11-11/57877.
ИП на УСН «доходы минус расходы»
Доход тоже берётся из столбца «Всего собрано». Но агентское вознаграждение из столбца «Комиссия» можно учесть в расходах и уменьшить налоговую базу.
Обоснование:
Сравнение двух режимов УСН
Параметр | УСН «доходы» | УСН «доходы минус расходы» |
С какой суммы считать доход | Вся сумма платежей — столбец «Всего собрано» | Вся сумма платежей — столбец «Всего собрано» |
Комиссия платформы | Не вычитается | Можно учесть в расходах (столбец «Комиссия») |
Что показывать в отчёте | «Всего собрано» | «Всего собрано» и отдельно «Комиссия» |
Обоснование | Письма Минфина № 03-11-11/26872, № 03-11-11/40176, № 03-11-11/57877 | подп. 24 п. 1 ст. 346.16 НК РФ; письмо Минфина № 03-11-11/54491 |
Дата дохода
По правилам УСН (п. 1 ст. 346.17 НК РФ) доход учитывается в день поступления денег. Вопрос — какую дату брать.
Раньше Минфин считал, что доход возникает, когда деньги поступают на счёт автора. Сейчас позиция изменилась: доход учитывают на дату поступления денег на счёт агента (платформы Sponsr). Это подтверждают:
- письма Минфина от 13.01.2025 № 03-11-11/1015, от 15.01.2025 № 03-11-11/1996, от 11.12.2024 № 03-11-11/125183;
- письма ФНС от 08.05.2024 № СД-4-3/5416@, от 04.08.2017 № СД-4-3/15363@;
- решения судов.
Чтобы избежать проблем с налоговой, учитывайте доход на дату поступления средств на счёт платформы.
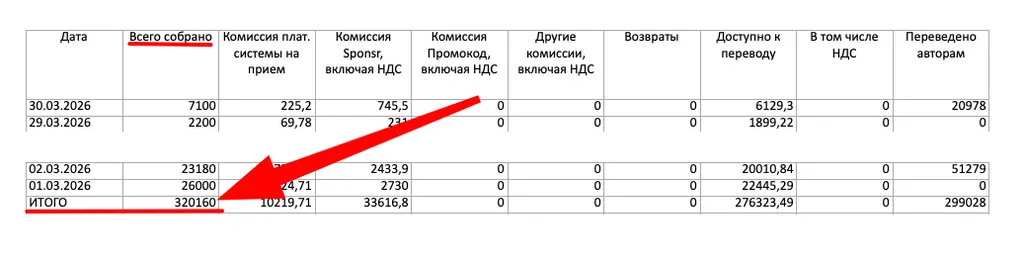
Платежи пользователей поступают в разные даты, и именно эти даты являются датами получения соответствующего дохода. В отчётах Sponsr платежи детализированы по датам — эти данные можно использовать для налогового учёта.
Авансовые платежи по УСН рассчитываются по итогам I квартала, полугодия и 9 месяцев, а налог — по итогам года. Это не меняет даты признания отдельных доходов: они учитываются по датам поступления платежей агенту.
Доход по месяцам вы найдёте в разделе Мои доходы → Платежи.
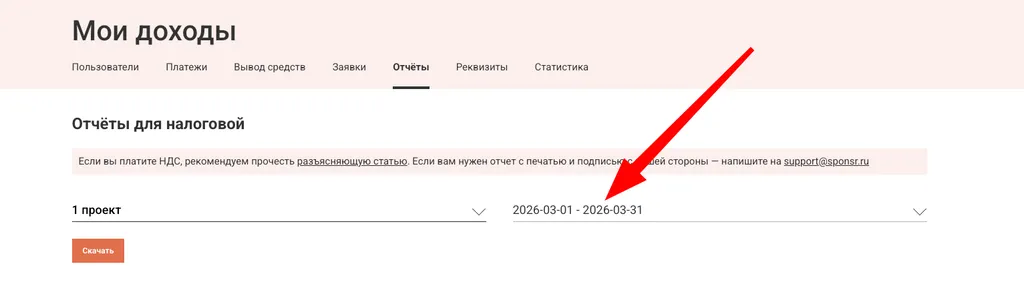
Доход за период также виден в разделе Мои доходы → Отчёты. В отчётах выберите отчётный период — например, месяц:
В скачанном отчёте будут суммы и по дням, и итогом за период:
Может ли ИП не платить налоги за донаты?
Среди авторов есть мнение, что за добровольные пожертвования (донаты) налоги платить не надо. Разберём этот момент:
- Если вы физлицо без статуса ИП или самозанятого, налоги можно не платить при определённых условиях. См. нашу статью для физлиц.
- Если у вас есть ИП или самозанятость, платить придётся. Для автора со статусом ИП или самозанятого любые полученные платежи — независимо от того, открытый это контент или платный, и от размера платежа — считаются доходом, который облагается налогом.
Памятка: что запомнить
- Дата дохода: учитывайте доход по датам поступления платежей пользователей Sponsr как агенту, а не по дате последующего вывода средств на счёт ИП.
- Сумма дохода: вся сумма платежей подписчиков («Всего собрано» в отчёте).
- УСН «доходы»: комиссия платформы из дохода не вычитается.
- УСН «доходы минус расходы»: комиссию платформы можно учесть в расходах.
- Донаты: облагаются налогом, если получатель — ИП.
- Чеки: формирует платформа, ИП делать этого не нужно.
- Отчёты: доступны в личном кабинете автора, по запросу заверим печатью и подписью.
Мы не налоговые консультанты. Чтобы точно определить, какие льготы вам положены и как их оформить, обратитесь к специалистам.
У нас есть версия этой статьи для бухгалтера — то же самое, но с дополнительными деталями для профессионалов.
Вам также может быть интересно:
- Самозанятый автор Sponsr: чеки, налоги, нюансы
- Налоги физических лиц при заработке на Sponsr.ru
- Больше статей для авторов
Автор: Маргарита Деева, руководитель юридического отдела Sponsr.ru
