project-image

Подписаться
Регулярные разборы финансовой отчетности российских (и не только) компаний. Да и вообще о финансовом анализе во всем его многообразии: классическом, кредитном и инвестиционном. А также о финансовой отчетности и финансовом же моделировании.
Публикации
Подборки
Уровни подписки
Контакты
О проекте
  • Аренадата, 6м'2026: сезонная нематериальность

    Аренадата, 6м'2026: сезонная нематериальность

    Аренадата, 6м'2026: сезонная нематериальность
    Подпишитесь на уровень «Бронза»Уже есть подписка?
    Подпишитесь, чтобы читать далее
    Бронза
    Перейти в постВ пост
    Разбор отчетности (видео)
    7
  • ПАО «Артген Биотех»: финансовая сторона биотехнологий

    ПАО «Артген Биотех»: финансовая сторона биотехнологий

    ПАО «Артген Биотех»: финансовая сторона биотехнологий
    Подпишитесь на уровень «Бронза»Уже есть подписка?
    Я, конечно, со всем уважением к сочетании бизнеса и науки, но мы здесь собрались говорить про финансовые цифры – вот давайте на них и посмотрим. Думаю что в применении к такому любопытному бизнесу это будет особенно интересно.Подпишитесь, чтобы читать далее
    Бронза
    Перейти в постВ пост
    Разбор отчетности (тексты)
    17
  • Свод показателей деятельности косметического ритейла в 2025 году

    Свод показателей деятельности косметического ритейла в 2025 году

    Свод показателей деятельности косметического ритейла в 2025 году
    Подпишитесь на уровень «Бронза»Уже есть подписка?
    Подпишитесь, чтобы читать далее
    Бронза
    Перейти в постВ пост
    Разбор отчетности (тексты)
    17
  • Арендата, 6м'2026: нематериальная сезонность…

    Арендата, 6м'2026: нематериальная сезонность…

    Арендата, 6м'2026: нематериальная сезонность…
    Подпишитесь на уровень «Бронза»Уже есть подписка?
    Несмотря на всю свою любовь к айтишникам, прекрасно понимаю, что в целом как для инвестора, так и для кредитора они довольно неудобные. Не то чтобы плохие для инвестиций (часто наоборот) или "не-кредитуемые" (тоже нет), а вот именно что неудобные. Но давайте посмотрим поподробнее именно на данного представителя отрасли.Подпишитесь, чтобы читать далее
    Бронза
    Перейти в постВ пост
    Разбор отчетности (тексты)
    17
  • ВТБ и Газпромбанк: большие, консервативные… и немного разные (расширенная версия для закрытого формата)

    ВТБ и Газпромбанк: большие, консервативные… и немного разные (расширенная версия для закрытого формата)

    ВТБ и Газпромбанк: большие, консервативные… и немного разные (расширенная версия для закрытого формата)
    Подпишитесь на уровень «Бронза»Уже есть подписка?
    Приветствую всех на юбилейном – 50-м экспресс разборе финансовой отчётности. И сегодня у нас два крупных, одновременно и похожих, и непохожих друг на друга, но совсем не скучных банка: ВТБ и Газпромбанк.Подпишитесь, чтобы читать далее
    Бронза
    Перейти в постВ пост
    Разбор отчетности (видео)
    7
  • АО «Иль де Ботэ»

    АО «Иль де Ботэ»

    АО «Иль де Ботэ»
    Подпишитесь на уровень «Бронза»Уже есть подписка?
    Подпишитесь, чтобы читать далее
    Бронза
    Перейти в постВ пост
    Разбор отчетности (тексты)
    17
  • ВТБ и Газпромбанк: большие, консервативные… но немного разные

    ВТБ и Газпромбанк: большие, консервативные… но немного разные

    ВТБ и Газпромбанк: большие, консервативные… но немного разные
    Подпишитесь на уровень «Бронза»Уже есть подписка?
    Анализ банков довольно специфичен, писал об этом многократно. Но давайте все же перейдем к разбору отчетности двух довольно любопытных банков, расположившихся на второй и третьей строчках рейтинга по размеру активов (хотя ВТБ все равно больше примерно вдвое). Наши же банки и похожи, и не похожих друг на друга одновременно.Подпишитесь, чтобы читать далее
    Бронза
    Перейти в постВ пост
    Разбор отчетности (тексты)
    17
  • ООО «Табор Трейд» или как дела у Подружки

    ООО «Табор Трейд» или как дела у Подружки

    ООО «Табор Трейд» или как дела у Подружки
    Подпишитесь на уровень «Бронза»Уже есть подписка?
    Подпишитесь, чтобы читать далее
    Бронза
    Перейти в постВ пост
    Разбор отчетности (тексты)
    17
  • Яндекс, 6м'2026: все хорошо… но немного не так, как кажется


    Яндекс, 6м'2026: все хорошо… но немного не так, как кажется


    Бесплатный
    Перейти в постВ пост
    Разбор отчетности (видео)
    7
  • Яндекс, 6М’2026: все неплохо… но немного не так, как кажется

    Яндекс, 6М’2026: все неплохо… но немного не так, как кажется

    Яндекс, 6М’2026: все неплохо… но немного не так, как кажется
    Подпишитесь на уровень «Бронза»Уже есть подписка?
    Яндекс – компания любопытная, но не лишенная интересных подводных камней. Давайте приступим к разбору... он будет довольно длинным и подробным.Подпишитесь, чтобы читать далее
    Бронза
    Перейти в постВ пост
    Разбор отчетности (тексты)
    17
  • ООО «АромаЛюкс» (Рив Гош)

    ООО «АромаЛюкс» (Рив Гош)

    ООО «АромаЛюкс» (Рив Гош)
    Подпишитесь на уровень «Бронза»Уже есть подписка?
    Подпишитесь, чтобы читать далее
    Бронза
    Перейти в постВ пост
    Разбор отчетности (тексты)
    17
  • Русагро, 6м'2026: проблемы и поиск выхода… или просто проблемы?


    Русагро, 6м'2026: проблемы и поиск выхода… или просто проблемы?


    Бесплатный
    Перейти в постВ пост
  • Русагро, 6 месяцев 2026: проблемы и поиски выхода из них?

    Русагро, 6 месяцев 2026: проблемы и поиски выхода из них?

    Русагро, 6 месяцев 2026: проблемы и поиски выхода из них?
    Подпишитесь на уровень «Бронза»Уже есть подписка?
    Любопытная компания и один из лидеров в нашем агросекторе… но и с несколько «проблемным» новостным фоном в недалеком прошлом. Впрочем, и в плане «финансового здоровья» тут тоже есть о чем поговорить.Подпишитесь, чтобы читать далее
    Бронза
    Перейти в постВ пост
    Разбор отчетности (тексты)
    17
  • Л’Этуаль

    ООО «Алькор и Ко» (он же Л’Этуаль)

    Вид деятельности: торговля розничная косметическими и парфюмерными товарами, кроме мыла в специализированных магазинах.

    1. Активы выросли на 7%, (однако это относительно 2024 года, в котором активы сжались на 8% по сравнению с 2023, поэтому более справедливо будет интерпретировать как восстановление в 2025 позиций по итогам 2023 года, а не рост бизнеса в чистом виде).

    Структура активов вполне соответствует виду деятельности:

    Доля внеоборотных активов 58% — 65%, в т. ч. основные средства 30%, долгосрочные финансовые вложения — 19% (для РСБУ без консолидации вполне стандартная ситуация).

    Доля оборотных активов 42%, в т. ч. запасы 30% vs 23% по итогам 2024 года, дебиторская задолженность 8%.

    2. Источники финансирования с довольно высокой долей капитала в 33%, сформированного в основном за счёт нераспределенной прибыли, что даёт неплохую устойчивость в долгосрочной перспективе.

    Доля долгосрочных обязательств 25%, основная часть это аренда — 18%, что вполне понятно.

    Доля краткосрочных обязательств 42%, при этом на кредиторскую задолженность приходится не так уж много — 19%, на аренду и кредиты — 22%.

    3. Коэффициент текущей ликвидности 1, немного увеличился относительно 2024 года 0,8 за счёт роста запасов, однако без роста кредиторки.

    4. Финансовый рычаг небольшой — 1,2, даже с учётом аренды, опять же про достаточный уровень запаса по устойчивости в долгосрочной перспективе.

    Общие выводы по структуре баланса: баланс выглядит вполне характерно для вида деятельности, источники финансирования без существенных перекосов, наибольший интерес вызывает невысокий уровень кредиторской задолженности.

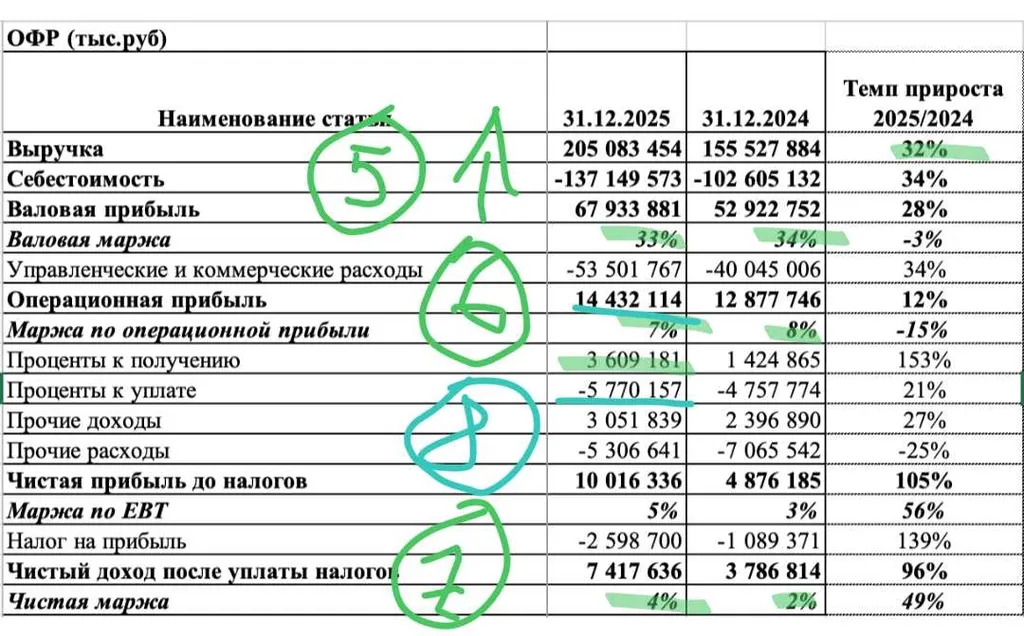
    5. Выручка снизилась на 6%, при этом валовая маржа осталась практически на том же уровне 51%, это для рынка очень хорошее значение. На фоне роста запасов падение объемов продаж выглядит не очень позитивно, возможно они рассчитывали на лучшие показатели реализации и закупали запасы под определенный уровень спроса, который не оправдался, возникает вопрос к качеству управления закупками.

    6. Операционная маржа также +/- стабильна и составила 7% vs 8%.

    7. Чистый финансовый результат отрицательный, то есть у компании убыток по итогам 2025 года из-за высоких прочих расходов, в виде выбытия финансовых активов (судя по расшифровкам это долгосрочные активы либо в виде выданных займов, либо от списания/реализации акций с убытком), то есть убыток носит не операционный характер, возник в результате неудачной инвестиционной деятельности или такой формы финансирования своих же компаний группы.
    Л’Этуаль

    ООО «Алькор и Ко» (он же Л’Этуаль)

    Вид деятельности: торговля розничная косметическими и парфюмерными товарами, кроме мыла в специализированных магазинах.

    1. Активы выросли на 7%, (однако это относительно 2024 года, в котором активы сжались на 8% по сравнению с 2023, поэтому более справедливо будет интерпретировать как восстановление в 2025 позиций по итогам 2023 года, а не рост бизнеса в чистом виде).

    Структура активов вполне соответствует виду деятельности:

    Доля внеоборотных активов 58% — 65%, в т. ч. основные средства 30%, долгосрочные финансовые вложения — 19% (для РСБУ без консолидации вполне стандартная ситуация).

    Доля оборотных активов 42%, в т. ч. запасы 30% vs 23% по итогам 2024 года, дебиторская задолженность 8%.

    2. Источники финансирования с довольно высокой долей капитала в 33%, сформированного в основном за счёт нераспределенной прибыли, что даёт неплохую устойчивость в долгосрочной перспективе.

    Доля долгосрочных обязательств 25%, основная часть это аренда — 18%, что вполне понятно.

    Доля краткосрочных обязательств 42%, при этом на кредиторскую задолженность приходится не так уж много — 19%, на аренду и кредиты — 22%.

    3. Коэффициент текущей ликвидности 1, немного увеличился относительно 2024 года 0,8 за счёт роста запасов, однако без роста кредиторки.

    4. Финансовый рычаг небольшой — 1,2, даже с учётом аренды, опять же про достаточный уровень запаса по устойчивости в долгосрочной перспективе.

    Общие выводы по структуре баланса: баланс выглядит вполне характерно для вида деятельности, источники финансирования без существенных перекосов, наибольший интерес вызывает невысокий уровень кредиторской задолженности.

    5. Выручка снизилась на 6%, при этом валовая маржа осталась практически на том же уровне 51%, это для рынка очень хорошее значение. На фоне роста запасов падение объемов продаж выглядит не очень позитивно, возможно они рассчитывали на лучшие показатели реализации и закупали запасы под определенный уровень спроса, который не оправдался, возникает вопрос к качеству управления закупками.

    6. Операционная маржа также +/- стабильна и составила 7% vs 8%.

    7. Чистый финансовый результат отрицательный, то есть у компании убыток по итогам 2025 года из-за высоких прочих расходов, в виде выбытия финансовых активов (судя по расшифровкам это долгосрочные активы либо в виде выданных займов, либо от списания/реализации акций с убытком), то есть убыток носит не операционный характер, возник в результате неудачной инвестиционной деятельности или такой формы финансирования своих же компаний группы.
    Бесплатный
    Перейти в постВ пост
    Разбор отчетности (тексты)
    17
  • WHOOSH, 6 м '2026: куда катится самокатный бизнес?


    WHOOSH, 6 м '2026: куда катится самокатный бизнес?


    Бесплатный
    Перейти в постВ пост
    Разбор отчетности (видео)
    7
  • WHOOSH (Вуш Холдинг) 6М’2026, или куда продолжает катиться самокатный бизнес?

    WHOOSH (Вуш Холдинг) 6М’2026, или куда продолжает катиться самокатный бизнес?

    WHOOSH (Вуш Холдинг) 6М’2026, или куда продолжает катиться самокатный бизнес?
    Подпишитесь на уровень «Бронза»Уже есть подписка?
    Продолжаем наблюдать за «самокатчиками», на начало года находившимися в довольно плачевном состоянии, но активно говорившими о программах повышения операционной эффективности и начинавших выходить аж на латиноамериканский рынок.Подпишитесь, чтобы читать далее
    Бронза
    Перейти в постВ пост
    Разбор отчетности (тексты)
    17
  • Российский ритейл: обзор показателей основных игроков

    Российский ритейл: обзор показателей основных игроков

    Российский ритейл: обзор показателей основных игроков
    Подпишитесь на уровень «Бронза»Уже есть подписка?
    Подпишитесь, чтобы читать далее
    Бронза
    Перейти в постВ пост
  • «Золотое Яблоко»

    ООО «Екатеринбург Яблоко»

    Вид деятельности: розничная торговля косметическими и парфюмерными товарами.

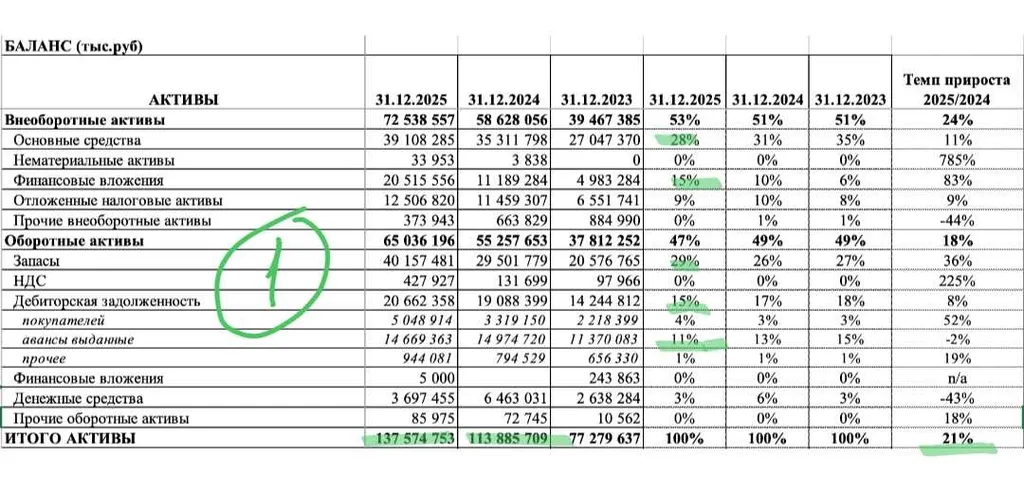
    1. Активы выросли на 21%. Структура активов существенно не изменилась:

    Внеоборотные активы 53% vs 51%, в т. ч. ОС 28%, финансовые вложения 15%.

    Оборотные активы 47% vs 49%, в т. ч. запасы 29%, авансы выданные 11%, денежные средства 3%.

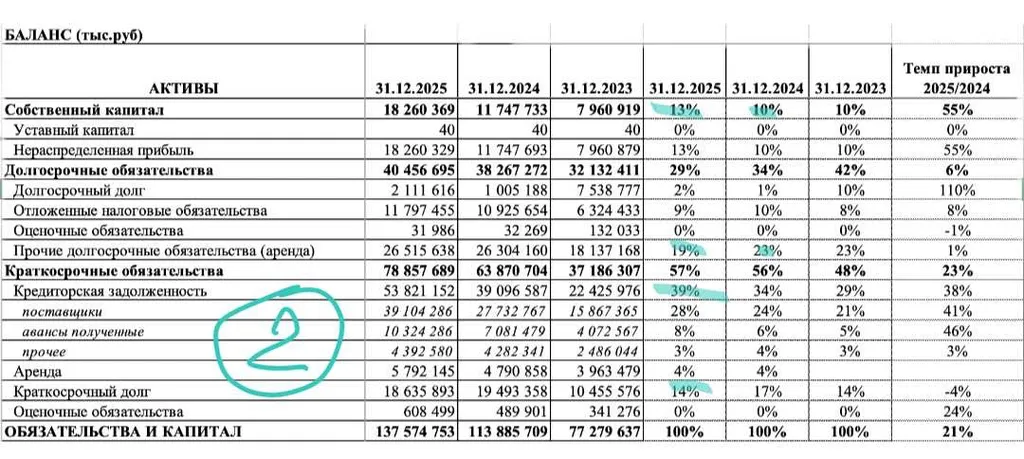
    2. Источники финансирования также существенно не изменились, произошло небольшое перераспределение от долгосрочных обязательств в капитал, что является позитивным моментом.

    Капитал увеличился до 13% vs 10%.

    Долгосрочные обязательства 29% (в т. ч. аренда 19%, кредиты 2%) vs 34% (в т. ч. аренда 23%, кредиты 1%).

    Краткосрочные обязательства 57% vs 56%, в т. ч. краткосрочный долг 14%.

    3. Коэффициент текущей ликвидности 0,8 что для торговли чаще всего норма за счёт большой доли кредиторской задолженности.

    4. Финансовый рычаг снизился с 4,4 до 2,9 за счёт уменьшения краткосрочных обязательств в сторону кредиторской задолженности, что для бизнеса более выгодно в большинстве случаев.
    «Золотое Яблоко»

    ООО «Екатеринбург Яблоко»

    Вид деятельности: розничная торговля косметическими и парфюмерными товарами.

    1. Активы выросли на 21%. Структура активов существенно не изменилась:

    Внеоборотные активы 53% vs 51%, в т. ч. ОС 28%, финансовые вложения 15%.

    Оборотные активы 47% vs 49%, в т. ч. запасы 29%, авансы выданные 11%, денежные средства 3%.

    2. Источники финансирования также существенно не изменились, произошло небольшое перераспределение от долгосрочных обязательств в капитал, что является позитивным моментом.

    Капитал увеличился до 13% vs 10%.

    Долгосрочные обязательства 29% (в т. ч. аренда 19%, кредиты 2%) vs 34% (в т. ч. аренда 23%, кредиты 1%).

    Краткосрочные обязательства 57% vs 56%, в т. ч. краткосрочный долг 14%.

    3. Коэффициент текущей ликвидности 0,8 что для торговли чаще всего норма за счёт большой доли кредиторской задолженности.

    4. Финансовый рычаг снизился с 4,4 до 2,9 за счёт уменьшения краткосрочных обязательств в сторону кредиторской задолженности, что для бизнеса более выгодно в большинстве случаев.
    Бесплатный
    Перейти в постВ пост
    Разбор отчетности (тексты)
    17
  • Озон, 6м'2026: маркетплейс под соусом финтеха. Или наоборот?


    Озон, 6м'2026: маркетплейс под соусом финтеха. Или наоборот?


    Бесплатный
    Перейти в постВ пост
    Разбор отчетности (видео)
    7
  • Озон, 6М’2026: половник меда и полбочки дегтя

    Озон, 6М’2026: половник меда и полбочки дегтя

    Озон, 6М’2026: половник меда и полбочки дегтя
    Подпишитесь на уровень «Бронза»Уже есть подписка?
    "Очень хороший" второй квартал и вообще первое полугодие 2026 года - это типичная ловушка взгляда на одну строку в отчете о прибылях и убытках. В которую, к сожалению, очень часто попадаются и розничные инвесторы, и чрезмерно загруженные потоком цифр аналитики... да и много кто еще. На само же ситуация и сложнее, и грустнее, а (местами) и опаснее... Но обо всем по порядку -->Подпишитесь, чтобы читать далее
    Бронза
    Перейти в постВ пост
    Разбор отчетности (тексты)
    17
  • 1
  • 2

Служба поддержки:

support@sponsr.rusponsr.rusponsr_support_bot
Защита персональных данных
Служба поддержки:
support@sponsr.rusponsr.rusponsr_support_bot
Защита персональных данных
Моя лентаКаталогПлатежиВойти