Л’Этуаль
ООО «Алькор и Ко» (он же Л’Этуаль)
Вид деятельности: торговля розничная косметическими и парфюмерными товарами, кроме мыла в специализированных магазинах.
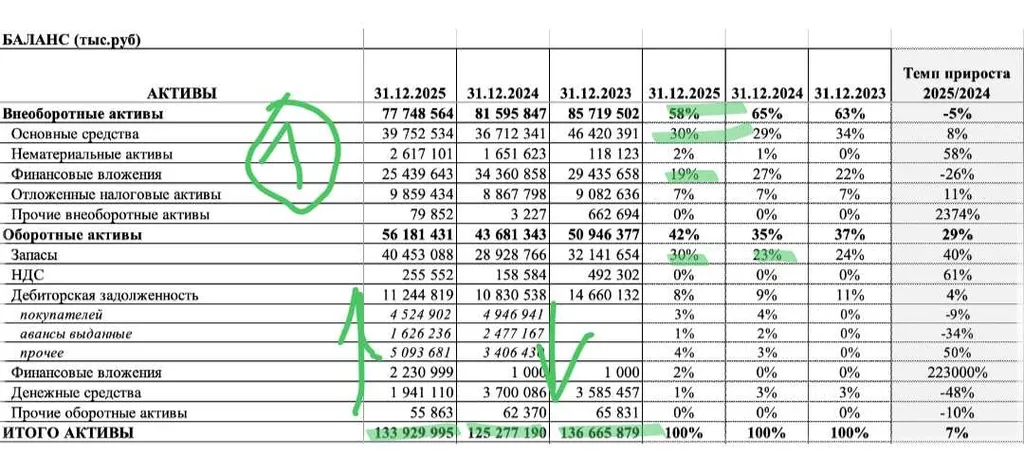
1. Активы выросли на 7%, (однако это относительно 2024 года, в котором активы сжались на 8% по сравнению с 2023, поэтому более справедливо будет интерпретировать как восстановление в 2025 позиций по итогам 2023 года, а не рост бизнеса в чистом виде).
Структура активов вполне соответствует виду деятельности:
Доля внеоборотных активов 58% — 65%, в т. ч. основные средства 30%, долгосрочные финансовые вложения — 19% (для РСБУ без консолидации вполне стандартная ситуация).
Доля оборотных активов 42%, в т. ч. запасы 30% vs 23% по итогам 2024 года, дебиторская задолженность 8%.
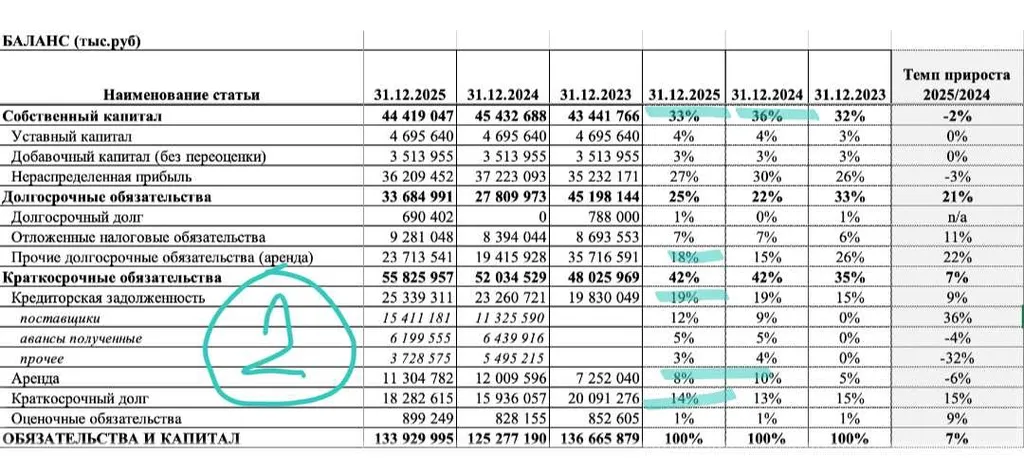
2. Источники финансирования с довольно высокой долей капитала в 33%, сформированного в основном за счёт нераспределенной прибыли, что даёт неплохую устойчивость в долгосрочной перспективе.
Доля долгосрочных обязательств 25%, основная часть это аренда — 18%, что вполне понятно.
Доля краткосрочных обязательств 42%, при этом на кредиторскую задолженность приходится не так уж много — 19%, на аренду и кредиты — 22%.
3. Коэффициент текущей ликвидности 1, немного увеличился относительно 2024 года 0,8 за счёт роста запасов, однако без роста кредиторки.
4. Финансовый рычаг небольшой — 1,2, даже с учётом аренды, опять же про достаточный уровень запаса по устойчивости в долгосрочной перспективе.
Общие выводы по структуре баланса: баланс выглядит вполне характерно для вида деятельности, источники финансирования без существенных перекосов, наибольший интерес вызывает невысокий уровень кредиторской задолженности.
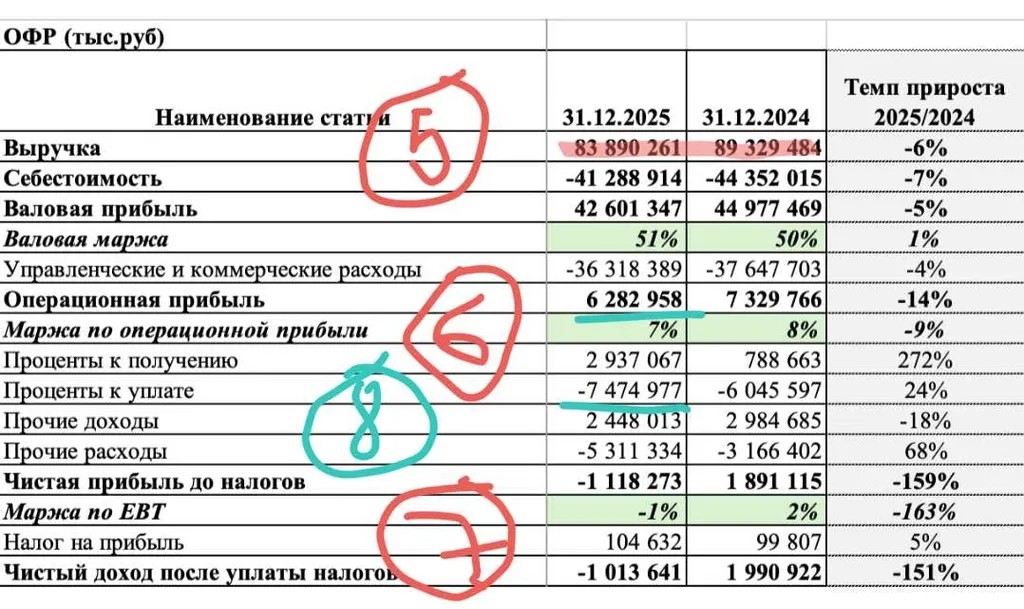
5. Выручка снизилась на 6%, при этом валовая маржа осталась практически на том же уровне 51%, это для рынка очень хорошее значение. На фоне роста запасов падение объемов продаж выглядит не очень позитивно, возможно они рассчитывали на лучшие показатели реализации и закупали запасы под определенный уровень спроса, который не оправдался, возникает вопрос к качеству управления закупками.
6. Операционная маржа также +/- стабильна и составила 7% vs 8%.
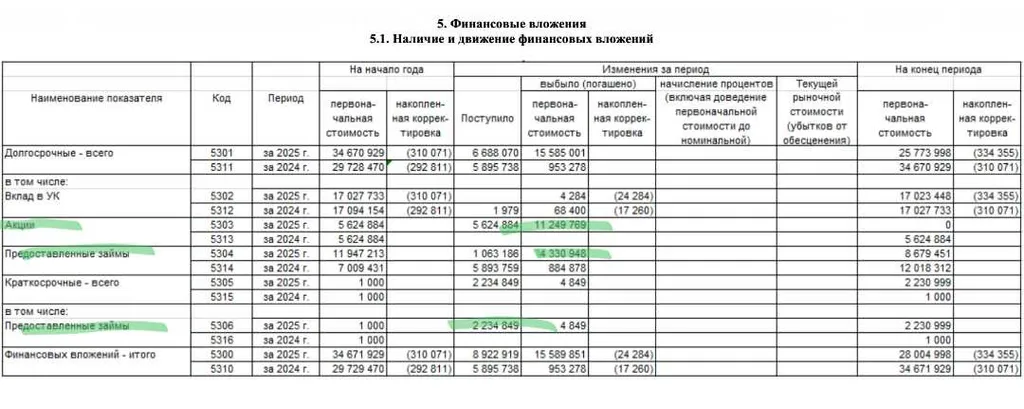
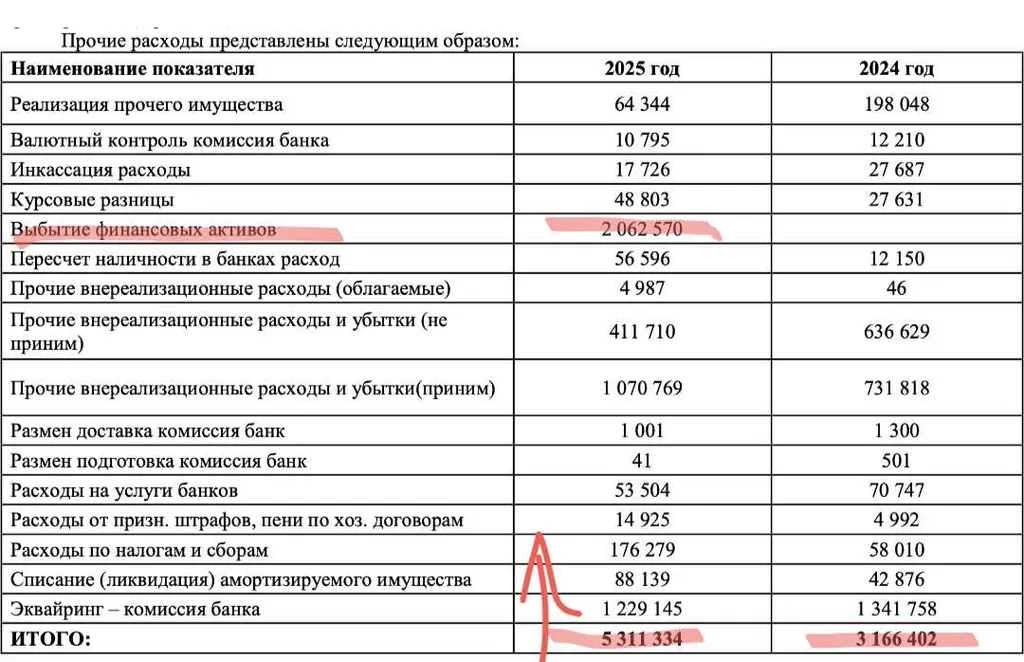
7. Чистый финансовый результат отрицательный, то есть у компании убыток по итогам 2025 года из-за высоких прочих расходов, в виде выбытия финансовых активов (судя по расшифровкам это долгосрочные активы либо в виде выданных займов, либо от списания/реализации акций с убытком), то есть убыток носит не операционный характер, возник в результате неудачной инвестиционной деятельности или такой формы финансирования своих же компаний группы.
8. Коэффициент покрытия процентов составил 0,8 vs 1,2 по итогам 2024 года, то есть, несмотря на не запредельно высокий финансовый рычаг стоимость привлечённого финансирования компания не тянет и не тянет по двум причинам:
1) увеличения размера долгов относительно 2024 года;
2) падение объемов продаж, причем второй фактор более весомый, поскольку в 2023 году и при более существенных заимствованиях с покрытием процентов проблем не было и операционной прибыли было достаточно.
Правда в 2023 году себестоимость была всё-таки заметно ниже, а валовая маржа составляла 56%, соответственно, и операционная прибыль при похожем объеме реализации (84,8 млрд) была выше.
Общие выводы по эффективности: эффективность, к сожалению, в 2024–2025 году очень заметно снизилась, на это оказывает влияние одновременно несколько факторов: рост затрат, снижение объемов продаж, списание неудачных инвестиций.
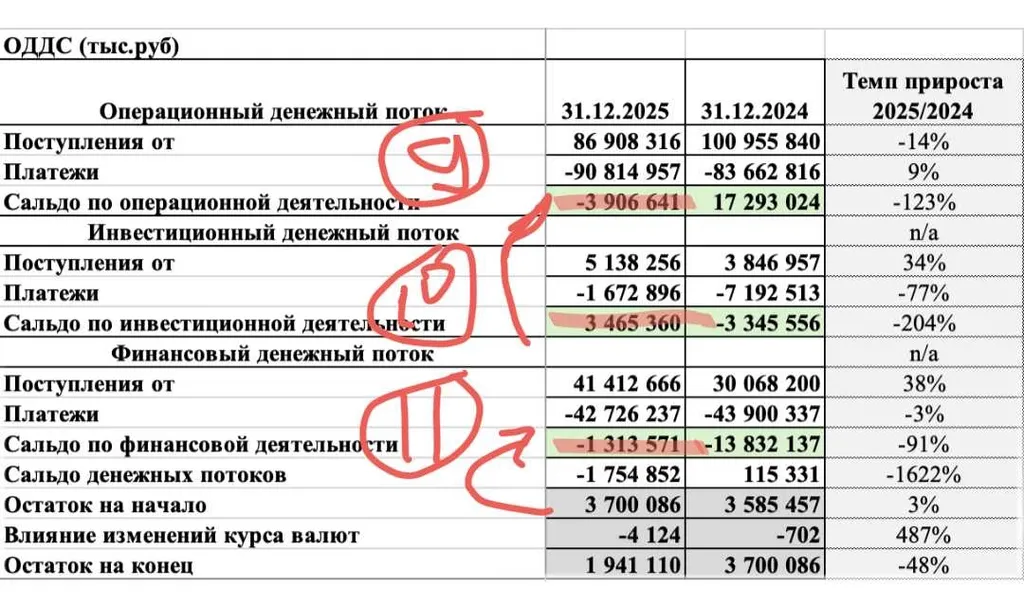
9. Операционный денежный поток отрицательный, скорее всего это связано с ростом закупок у поставщиков, без роста кредиторской задолженности, то есть без отсрочки платежа, возможно поставщики знают чуть больше?…
10. Инвестиционный поток положительный за счёт получение дивидендов и возврата займов, любопытно, что судя по расшифровкам финансовых вложений были выданы краткосрочные займы на 2 млрд., но по денежным потокам мы этого не наблюдаем, соответственно это либо рекласс из долгосрочных займов в краткосрочные, либо это займы в не денежной форме.
11. Финансовый поток отрицательный, за счёт выплат по кредитам и аренде.
Общие выводы: финансовое положение компании ухудшается несмотря на небольшой рост в активах относительно 2024 года:
— снижение объемов продаж,
— списание инвестиций,
— слишком дорогое для компании финансирование.
Пока ещё не критичное ухудшение, да ещё есть запас прочности в капитале, но тренд пока нельзя назвать позитивным, хотя и видим некоторое восстановление относительно 2024 года.
Похоже что компания ищет варианты адаптации к новым условиям (более сложным) работы на рынке.
Julia B
